

In Portugal reichen die persönlichen Einkommensteuersätze für Ansässige von 12,5 bis 48%, während der Regelsatz der Körperschaftsteuer 19% beträgt.
Portugal bietet gezielte Steueranreize für einige Neuankömmlinge. Unter dem IFICI-System können qualifizierte Fachkräfte bis zu 10 Jahre lang einen Satz von 20% auf förderfähige portugiesische Einkünfte aus angestellter und freiberuflicher Tätigkeit zahlen.
Dieser Artikel erklärt, wie die Steuern in Portugal für Expats, Investoren, Immobilieneigentümer und Unternehmen gelten, sowie die wichtigsten Steueranreize und Regeln zur Doppelbesteuerung.
Wie Steuern in Portugal im Jahr 2026 funktionieren
Das portugiesische Steuersystem wendet unterschiedliche Regeln an, je nach dem Steuerwohnsitz einer Person. Für Einzelpersonen bestimmt der Aufenthaltsstatus, ob Portugal nur das inländische Einkommen oder das weltweit erzielte Einkommen besteuert[1]Quelle: Portal das Finanças — Regeln zum Steuerwohnsitz.
Steuerwohnsitz
Eine Einzelperson wird in Portugal steueransässig, wenn mindestens eine der folgenden Bedingungen zutrifft:
- Sie verbringt mehr als 183 Tage in Portugal während eines 12-Monats-Zeitraums, der im betreffenden Steuerjahr beginnt oder endet;
- sie verfügt in Portugal über einen Wohnraum, der darauf schließen lässt, dass er als gewöhnlicher Aufenthalt genutzt werden soll[1]Quelle: Portal das Finanças — Regeln zum Steuerwohnsitz.
In Portugal steueransässige Personen zahlen Steuer auf ihr Einkommen aus Portugal und dem Ausland. Nichtansässige werden nur auf Einkünfte aus portugiesischen Quellen besteuert. Die jährliche IRS-Einkommensteuererklärung wird zwischen dem 1. April und dem 30. Juni des Folgejahres online eingereicht[2]Quelle: Portal das Finanças — Modelo 3.
Portugiesische Steuersätze auf einen Blick
Portugal erhebt getrennte Steuern auf persönliche Einkünfte, Unternehmensgewinne, Konsum, Immobilien und Beschäftigung. Die anwendbaren Sätze hängen von der Art des Einkommens oder der Transaktion, dem Steuerwohnsitz und in einigen Fällen von der Region ab.
Zu den wichtigsten Steuersätzen in Portugal gehören:
- Einkommensteuer: 12,5 bis 48% im Rahmen der progressiven IRS-Skala für Steueransässige[3]Quelle: Portal das Finanças — CIRS, Artikel 68: Allgemeine IRS-Sätze.
- Körperschaftsteuer: 19% Regelsatz auf dem portugiesischen Festland für Steuerzeiträume, die 2026 beginnen[4]Quelle: Portal das Finanças — CIRC, Artikel 87: Körperschaftsteuersätze.
- Mehrwertsteuer: 6%, 13% oder 23% auf dem portugiesischen Festland, abhängig von den Waren oder Dienstleistungen[5]Quelle: Portal das Finanças — CIVA, Artikel 18: Mehrwertsteuersätze.
- Kommunale Grundsteuer: 0,3 bis 0,45% für städtische Immobilien und 0,8% für ländliche Immobilien[6]Quelle: Portal das Finanças — CIMI, Artikel 112: Kommunale Grundsteuersätze.
- Sozialversicherung: Arbeitnehmer zahlen 11% ihrer Vergütung, während Arbeitgeber 23,75% beitragen[7]Quelle: Gov.pt — Sozialversicherungsbeiträge für Arbeitnehmer.
Wie kann man vom Steuersystem in Portugal profitieren?
Bevorzugte Steuerregelungen stehen nur Ausländern zur Verfügung, die einen portugiesischen Steuerwohnsitz begründen. Eines der Hauptkriterien ist ein Aufenthalt von mehr als 183 Tagen im Land während des relevanten Zeitraums, was mit einer portugiesischen Aufenthaltserlaubnis möglich wird.
Eine Möglichkeit für Nicht-EU-Bürger, einen portugiesischen Aufenthalt zu erlangen, ist das Portugal Golden Visa. Das Programm gewährt eine Aufenthaltserlaubnis durch Investition, die für 2 Jahre ausgestellt wird und unter dem Vorbehalt weiterer Verlängerungen um jeweils 2 Jahre steht[8]Quelle: Portugal Golden Visa — Offizielle AIMA-Seite.
Zu den Investitionsoptionen gehören:
- €250,000+ für förderfähige Kunst- und Kulturerbeprojekte;
- €500,000+ für wissenschaftliche Forschung oder Nicht-Immobilien-Investmentfonds;
- Investition in ein portugiesisches Unternehmen unter Einhaltung von Arbeitsplatzanforderungen;
- Schaffung von mindestens 10 Arbeitsplätzen.
Inhaber eines Golden Visa, die nach Portugal umziehen und steueransässig werden, können auch ihre Berechtigung für das IFICI-System prüfen lassen. Qualifizierte Fachkräfte profitieren bis zu 10 Jahre lang von einem Steuersatz von 20% auf förderfähige portugiesische Einkünfte aus angestellter und freiberuflicher Tätigkeit.
Von 10.000+ Investoren geschätzt
Werden Sie eine Aufenthaltserlaubnis durch Investition in Portugal erhalten?
Steuersätze in Portugal für Expats und ausländische Einwohner
Die Steuersätze in Portugal für Ausländer hängen von zwei Hauptfaktoren ab:
- Ob sie einen portugiesischen Steuerwohnsitz haben.
- Ob ihre Einkünfte aus Portugal oder aus dem Ausland stammen.
Für ausländische und portugiesische Steueransässige gelten dieselben Regeln für die Einkommensteuer. Personen mit Steuerwohnsitz zahlen Steuer auf ihr weltweites Einkommen, während Nichtansässige nur auf Einkünfte aus portugiesischen Quellen Steuer zahlen[1]Quelle: Portal das Finanças — Regeln zum Steuerwohnsitz.
Einkünfte, die der Einkommensteuer unterliegen
Die Einkommensteuer für Einzelpersonen in Portugal ist als IRS bekannt. Sie umfasst mehrere Einkunftsarten:
- Einkünfte aus nichtselbständiger Arbeit;
- Einkünfte aus Gewerbebetrieb und selbständiger Arbeit;
- Kapitaleinkünfte;
- Mieteinnahmen;
- Kapitalgewinne;
- Renten[9]Quelle: Portal das Finanças — CIRS, Artikel 1: Steuerbemessungsgrundlage.
Einkommensteuersätze in Portugal im Jahr 2026
Personen mit Steuerwohnsitz zahlen IRS zu progressiven Sätzen. Die Sätze reichen von 12,5% bis 48% und gelten für das zu versteuernde Einkommen in verschiedenen Stufen:
- bis zu €8,342 — 12,5%;
- €8,342 bis 12,587 — 15,7%;
- €12,587 bis 17,838 — 21,2%;
- €17,838 bis 23,089 — 24,1%;
- €23,089 bis 29,397 — 31,1%;
- €29,397 bis 43,090 — 34,9%;
- €43,090 bis 46,566 — 43,1%;
- €46,566 bis 86,634 — 44,6%;
- über €86,634 — 48%.
Die Sätze sind progressiv, sodass der Aufstieg in eine höhere Stufe nicht dazu führt, dass das gesamte zu versteuernde Einkommen dem höheren Satz unterliegt.
Nichtansässige zahlen einen definitiven Quellensteuersatz von 25% auf portugiesische Einkünfte aus nichtselbständiger Arbeit, Gewerbebetrieb und freiberuflicher Tätigkeit. Für andere Einkunftsarten gelten separate Regeln und Sätze[10]Quelle: Portal das Finanças — CIRS, Artikel 71: Quellensteuersätze.
Steuern in Portugal für Steueransässige und Nichtansässige
Steuervorteile und Sonderregelungen für Expats
Portugal bietet gezielte Steueranreize für einige neue und zurückkehrende Steueransässige. Die Berechtigung hängt vom früheren Steuerwohnsitz, der beruflichen Tätigkeit und den Bedingungen der jeweiligen Regelung ab.
IFICI-Steuerregelung
Portugal hat 2024 die IFICI-Steuerregelung eingeführt, um hochqualifizierte Fachkräfte anzulocken sowie wissenschaftliche Forschung und Innovation zu fördern. Förderfähige portugiesische Einkünfte aus angestellter und freiberuflicher Tätigkeit werden bis zu 10 aufeinanderfolgende Jahre lang mit einem Sondersteuersatz von 20% besteuert. [11]Quelle: Portal das Finanças — IFICI-Steuerregelung.
Die meisten ausländischen Einkünfte sind unter der IFICI-Regelung steuerbefreit. Renteneinkünfte und Einkünfte in Verbindung mit Gebieten, die auf Portugals Liste bevorzugter Steuerregelungen stehen, unterliegen gesonderten Regeln.
Zu den wichtigsten Voraussetzungen für die Inanspruchnahme gehören:
- kein portugiesischer Steuerwohnsitz in den vorangegangenen 5 Jahren;
- portugiesischer Steuerwohnsitz nach dem Umzug;
- qualifizierte berufliche Tätigkeit;
- keine frühere Nutzung des IFICI- oder des ehemaligen NHR-Systems.
Zlata Erlach,
Leiter des österreichischen Büros
IFICI ist eher eine gezielte Regelung als eine allgemeine Steuervergünstigung für alle Expats. Es kann für Fachkräfte in der wissenschaftlichen Forschung, der Hochschulbildung, den Informations- und Kommunikationstechnologien, dem Gesundheitswesen, der verarbeitenden Industrie und der Rohstoffgewinnung sowie für bestimmte exportorientierte Unternehmen und zertifizierte Start-ups gelten. Die Berechtigung hängt nach wie vor von der Rolle, den Qualifikationen des Antragstellers und der Art der Organisation ab, für die er tätig ist.
Ehemalige Regelung für nicht gewöhnlich Ansässige (NHR)
Vor IFICI bot Portugal das System für nicht gewöhnlich Ansässige (Non-habitual Resident, NHR) an, das neuen Steueransässigen eine Vorzugsbehandlung gewährte, darunter einen Satz von 20% auf portugiesische Einkünfte aus angestellter und freiberuflicher Tätigkeit sowie Befreiungen für einige ausländische Einkünfte.
Das System wurde 2024 für neue Antragsteller geschlossen, obwohl bestehende Begünstigte und Steuerzahler NHR-Vorteile für den verbleibenden Zeitraum ihrer ursprünglichen 10-Jahres-Frist weiterhin nutzen[12]Quelle: Portal das Finanças — Als nicht gewöhnlich Ansässiger registrieren.
Rückkehrerregelung für ehemalige portugiesische Steueransässige
Ehemalige portugiesische Steueransässige, die bis Ende 2026 zurückkehren und erneut steueransässig werden, können sich für die Rückkehrerregelung qualifizieren. Sie nimmt 50% der Einkünfte aus angestellter, gewerblicher oder freiberuflicher Tätigkeit bis zu €250,000 pro Jahr für 5 Jahre von der Besteuerung aus.
Antragsteller müssen außerdem Bedingungen bezüglich des früheren Wohnsitzes erfüllen und ihre portugiesischen Steuerangelegenheiten geordnet haben[13]Quelle: Portal das Finanças — CIRS, Artikel 12-A: Steuerregelung für ehemalige Einwohner.
Sonstige Steuern für Einzelpersonen in Portugal
Die persönliche Einkommensteuer ist nur ein Teil der gesamten Steuerbelastung einer Einzelperson in Portugal. Je nach Einkommen und Erwerbsstatus zahlen Steueransässige und Expats möglicherweise auch einen Solidaritätszuschlag, Steuer auf Kapitalerträge und Sozialversicherungsbeiträge.
Solidaritätszuschlag für Besserverdienende
Steueransässige mit einem zu versteuernden Einkommen von über €80,000 zahlen einen zusätzlichen Solidaritätszuschlag. Die Sätze betragen:
- 2,5% auf das zu versteuernde Einkommen zwischen €80,000 und 250,000;
- 5% auf den Teil, der €250,000 übersteigt[14]Quelle: Portal das Finanças — CIRS, Artikel 68-A: Zusätzlicher Solidaritätssatz.
Steuer auf Dividenden und Kapitalerträge
Kapitalerträge aus portugiesischen Quellen, einschließlich Dividenden, unterliegen einem abschließenden Quellensteuersatz von 28%. Die Behandlung kann je nach den Umständen des Steuerzahlers und den anwendbaren internationalen Steuerregeln abweichen[15]Quelle: Portal das Finanças — CIRS, Artikel 71: Abschließende Quellensteuersätze.
Sozialversicherungsbeiträge
Arbeitnehmer führen 11% ihrer Vergütung an die portugiesische Sozialversicherung ab. Der Arbeitgeber behält den Anteil des Arbeitnehmers ein und überweist ihn zusammen mit seinem eigenen Beitrag[16]Quelle: Gov.pt — Sozialversicherungsbeiträge für Arbeitnehmer.
Selbstständige zahlen 21,4% auf ihre maßgebliche Beitragsbemessungsgrundlage. Einzelunternehmer unterliegen einem Satz von 25,2%[17]Quelle: Segurança Social — Beiträge für Selbstständige.
Immobiliensteuern in Portugal
Immobiliensteuern fallen in Portugal beim Kauf von Immobilien und während des Eigentums an. Die wichtigsten Steuern sind die Grunderwerbsteuer, die Stempelsteuer, die jährliche kommunale Grundsteuer und eine Zusatzsteuer auf höherwertige Immobilien.
Steuern beim Immobilienkauf
Die Grunderwerbsteuer (IMT) hängt von der Art, dem Wert und der beabsichtigten Nutzung der Immobilie ab. Für einen Haupt- und ständigen Wohnsitz auf dem portugiesischen Festland beginnt die Staffelung 2026 bei 0% für Werte bis €106,346 und erreicht einen Grenzsteuersatz von 8%. Immobilien über €660,982 unterliegen einem Pauschalsatz von 6%, der über €1,150,853 auf 7,5% steigt[18]Quelle: Portal das Finanças — CIMT, Artikel 17: IMT-Sätze.
Käufer zahlen außerdem Stempelsteuer in Höhe von 0,8% auf den Immobilienerwerb. Erstkäufer im Alter von 35 Jahren oder jünger können bei einem Hauptwohnsitz im Wert von bis zu €330,539 auf dem portugiesischen Festland von einer IMT-Befreiung profitieren, vorbehaltlich der Erfüllung der Anforderungskriterien[19]Quelle: Portal das Finanças — Hauskauf: IMT und Stempelsteuer.
Jährliche kommunale Grundsteuer
Immobilieneigentümer zahlen die kommunale Grundsteuer (IMI) auf Basis des Steuerwerts ihrer Immobilie.
Die Gemeinden legen den Satz für städtische Immobilien innerhalb des gesetzlichen Rahmens fest:
- 0,3 bis 0,45% für städtische Immobilien;
- 0,8% für ländliche Immobilien[20]Quelle: Portal das Finanças — CIMI, Artikel 112: IMI-Sätze.
Zusätzliche Grundsteuer
Die zusätzliche kommunale Grundsteuer (AIMI) gilt für städtische Wohnimmobilien und Bauland. Einzelpersonen erhalten einen Freibetrag von €600,000 auf den gesamten steuerpflichtigen Immobilienwert, bzw. €1.2 Millionen für Ehepaare, die sich für eine gemeinsame Besteuerung entscheiden.
Für Einzelpersonen betragen die AIMI-Sätze:
- 0,7% auf den steuerpflichtigen Betrag nach dem Freibetrag;
- 1% auf den Teil über €1 Million und bis zu €2 Millionen;
- 1,5% auf den Teil über €2 Millionen.
Die Schwellenwerte von €1 Million und €2 Millionen verdoppeln sich für Ehepaare, die sich für eine gemeinsame AIMI-Besteuerung entscheiden[21]Quelle: Portal das Finanças — CIMI, Artikel 135-F: AIMI-Sätze.
Veräußerungsgewinne, Kapitalerträge und Kryptosteuern in Portugal
Portugal besteuert Gewinne aus Vermögenswerten wie Immobilien, Aktien, Wertpapieren und Krypto-Assets. Die Berechnung hängt von der Art des Vermögenswerts, der Haltedauer und den Umständen des Steuerzahlers ab[22]Quelle: Portal das Finanças — CIRS, Artikel 10: Kapitalgewinne.
Kapitalgewinne aus Immobilien
Bei Immobilienverkäufen werden 50% des Nettokapitalgewinns in das steuerpflichtige Einkommen einbezogen. Der steuerpflichtige Betrag unterliegt den progressiven Einkommensteuersätzen.
Seit 2023 gilt dieser Ansatz auch für Nichtansässige, die portugiesische Immobilien verkaufen. Ihr weltweites Einkommen wird bei der Bestimmung des anwendbaren progressiven Satzes berücksichtigt[23]Quelle: Portal das Finanças — Besteuerung von Immobilienkapitalgewinnen für Nichtansässige.
Kapitalgewinne aus Aktien und Wertpapieren
Verkäufe von Krypto-Assets unterliegen in Portugal der Kapitalertragsteuer. Kapitalgewinne aus Aktien und anderen Wertpapieren werden mit 28% besteuert. Börsennotierte Wertpapiere und Anteile an offenen Investmentfonds, die länger als 2 Jahre gehalten werden, können von teilweisen Befreiungen von der Besteuerung profitieren.
Der von der Steuer ausgenommene Anteil des Gewinns beträgt:
- 10% für Vermögenswerte, die mehr als 2, aber weniger als 5 Jahre gehalten werden;
- 20% für Vermögenswerte, die mindestens 5, aber weniger als 8 Jahre gehalten werden;
- 30% für Vermögenswerte, die mindestens 8 Jahre gehalten werden[24]Quelle: Portal das Finanças — CIRS, Artikel 72: Sondersteuersätze.
Krypto-Steuern in Portugal
Kapitalgewinne aus Krypto-Assets, die weniger als 365 Tage gehalten werden, werden mit 28% besteuert. Gewinne aus Krypto-Assets, die mindestens 365 Tage gehalten werden, sind von der Besteuerung ausgenommen[25]Quelle: Portal das Finanças — CIRS, Artikel 10: Kapitalgewinne aus Krypto-Assets.
Ein Tausch von Krypto zu Krypto löst keine unmittelbare Besteuerung aus. Der Anschaffungswert eines Krypto-Assets überträgt sich auf das im Tausch erhaltene Krypto-Asset.
Erbschaft- und Schenkungsteuern in Portugal
Portugal erhebt keine gesonderte Erbschaftsteuer. Stattdessen können vererbte Vermögenswerte der Stempelsteuer unterliegen. Enge Familienangehörige sind von der 10%igen Steuer auf vererbte Vermögenswerte befreit.
Die Befreiung gilt für:
- Ehepartner und Partner in einer eingetragenen Lebensgemeinschaft;
- Kinder und Enkelkinder;
- Eltern und Großeltern[26]Quelle: Gov.pt — Steuerliche Pflichten bei der Übertragung von Vermögenswerten von Todes wegen.
Andere Begünstigte wie Geschwister, Neffen, Nichten und nicht verwandte Personen zahlen Stempelsteuer in Höhe von 10% auf steuerpflichtiges vererbtes Vermögen.
Schenkungen unterliegen der Stempelsteuer. Ehepartner, Partner in einer eingetragenen Lebensgemeinschaft, Abkömmlinge und Vorfahren sind von der 10%igen Steuer befreit, obwohl die Schenkung einer Immobilie weiterhin einer Stempelsteuer von 0,8% unterliegt.
Andere Begünstigte zahlen 10% auf steuerpflichtige Schenkungen. Betrifft die Schenkung eine Immobilie, fallen zusätzlich 0,8% auf die Übertragung an[27]Quelle: Portal das Finanças — Schenkungen und Stempelsteuer.
Steuern in Portugal für Unternehmen und Gesellschaften
In Portugal tätige Unternehmen zahlen möglicherweise Körperschaftsteuer, Mehrwertsteuer, Sozialversicherungsbeiträge und zusätzliche Zuschläge. Die endgültige Steuerbelastung hängt vom steuerpflichtigen Gewinn, der Unternehmensgröße, dem Standort und der Inanspruchnahme von Steueranreizen ab.
Körperschaftsteuer in Portugal
Die Körperschaftsteuersätze variieren je nach Region und Unternehmensgröße. Die Hauptsätze betragen:
- Portugiesisches Festland — 19% Regelsatz bei der Körperschaftsteuer;
- Azoren — 13,3% regionaler Regelsatz;
- Madeira — 13,3% regionaler Regelsatz;
- KMU und Small-Mid-Cap-Unternehmen — 15% auf die ersten €50,000 des zu versteuernden Gewinns auf dem portugiesischen Festland und 10,5% auf Madeira und den Azoren.
Der regionale Regelsatz gilt für den steuerpflichtigen Gewinn oberhalb des bevorzugten KMU-Schwellenwerts, wenn der ermäßigte Satz anwendbar ist[28]Quelle: Portal das Finanças — CIRC, Artikel 87: Körperschaftsteuersätze.
Unternehmen mit steuerpflichtigen Gewinnen von über €1.5 Millionen zahlen außerdem einen staatlichen Zuschlag. Der anwendbare Satz hängt vom steuerpflichtigen Gewinn und dem Standort des Unternehmens ab. Madeira und die Azoren wenden im Vergleich zum portugiesischen Festland ermäßigte regionale Zuschlagssätze an[29]Quelle: Portal das Finanças — CIRC, Artikel 87-A: Staatlicher Zuschlag.
Sätze der Körperschaftsteuer-Zuschläge nach Region
Mehrwertsteuersätze
Mehrwertsteuerpflichtige Unternehmen berechnen je nach gelieferten Waren oder Dienstleistungen unterschiedliche Sätze. Auf dem portugiesischen Festland betragen die wichtigsten Mehrwertsteuersätze:
- 6% ermäßigter Satz für Waren und Dienstleistungen, einschließlich Grundnahrungsmitteln, Büchern und Zeitungen, Arzneimitteln sowie Personenbeförderung;
- 13% Zwischensatz für Waren und Dienstleistungen, die in Liste II im Anhang des portugiesischen Mehrwertsteuergesetzes aufgeführt sind, wie verzehrfertige Mahlzeiten zum Mitnehmen und Lieferservice, Mineral- und Tafelwasser sowie gewöhnliche Weine;
- 23% Regelsatz für sonstige steuerpflichtige Lieferungen und Leistungen[30]Quelle: Portal das Finanças — CIVA, Artikel 18: Mehrwertsteuersätze.
Sozialversicherungsbeiträge der Arbeitgeber
Für die meisten Arbeitnehmer von Handelsgesellschaften tragen Arbeitgeber 23,75% der Bruttovergütung zur Sozialversicherung bei. Arbeitnehmer tragen weitere 11% bei, die der Arbeitgeber einbehält und an die Sozialversicherung überweist[16]Quelle: Gov.pt — Sozialversicherungsbeiträge für Arbeitnehmer.
Steuerliche Anreize in der Freihandelszone Madeira
Unternehmen, die bis zum 31. Dezember 2026 in der Freihandelszone Madeira lizenziert werden, können bis zum 31. Dezember 2033 von einem Körperschaftsteuersatz von 5% auf förderfähige Einkünfte profitieren.
Um Zugang zu dieser Regelung zu erhalten, muss ein Unternehmen:
- Den Betrieb innerhalb von 6 Monaten aufnehmen.
- In diesem Zeitraum 1—5 Arbeitsplätze schaffen.
- Mindestens €75,000 in materielle oder immaterielle Vermögenswerte des Anlagevermögens innerhalb der ersten 2 Jahre investieren oder mindestens 6 Arbeitsplätze innerhalb der ersten 6 Monate schaffen.
Der ermäßigte Satz gilt nur für förderfähige Tätigkeiten und unterliegt jährlichen Grenzen des steuerpflichtigen Einkommens, die an die Anzahl der erhaltenen Arbeitsplätze gekoppelt sind[31]Quelle: Portal das Finanças — Statut für Steuervorteile, Artikel 36-A: Freihandelszone Madeira.
Unternehmen, die bis zum 31. Dezember 2026 in der Freihandelszone Madeira lizenziert werden, können bis zum 31. Dezember 2033 einen Körperschaftsteuersatz von 5% auf qualifizierende Einkünfte anwenden.
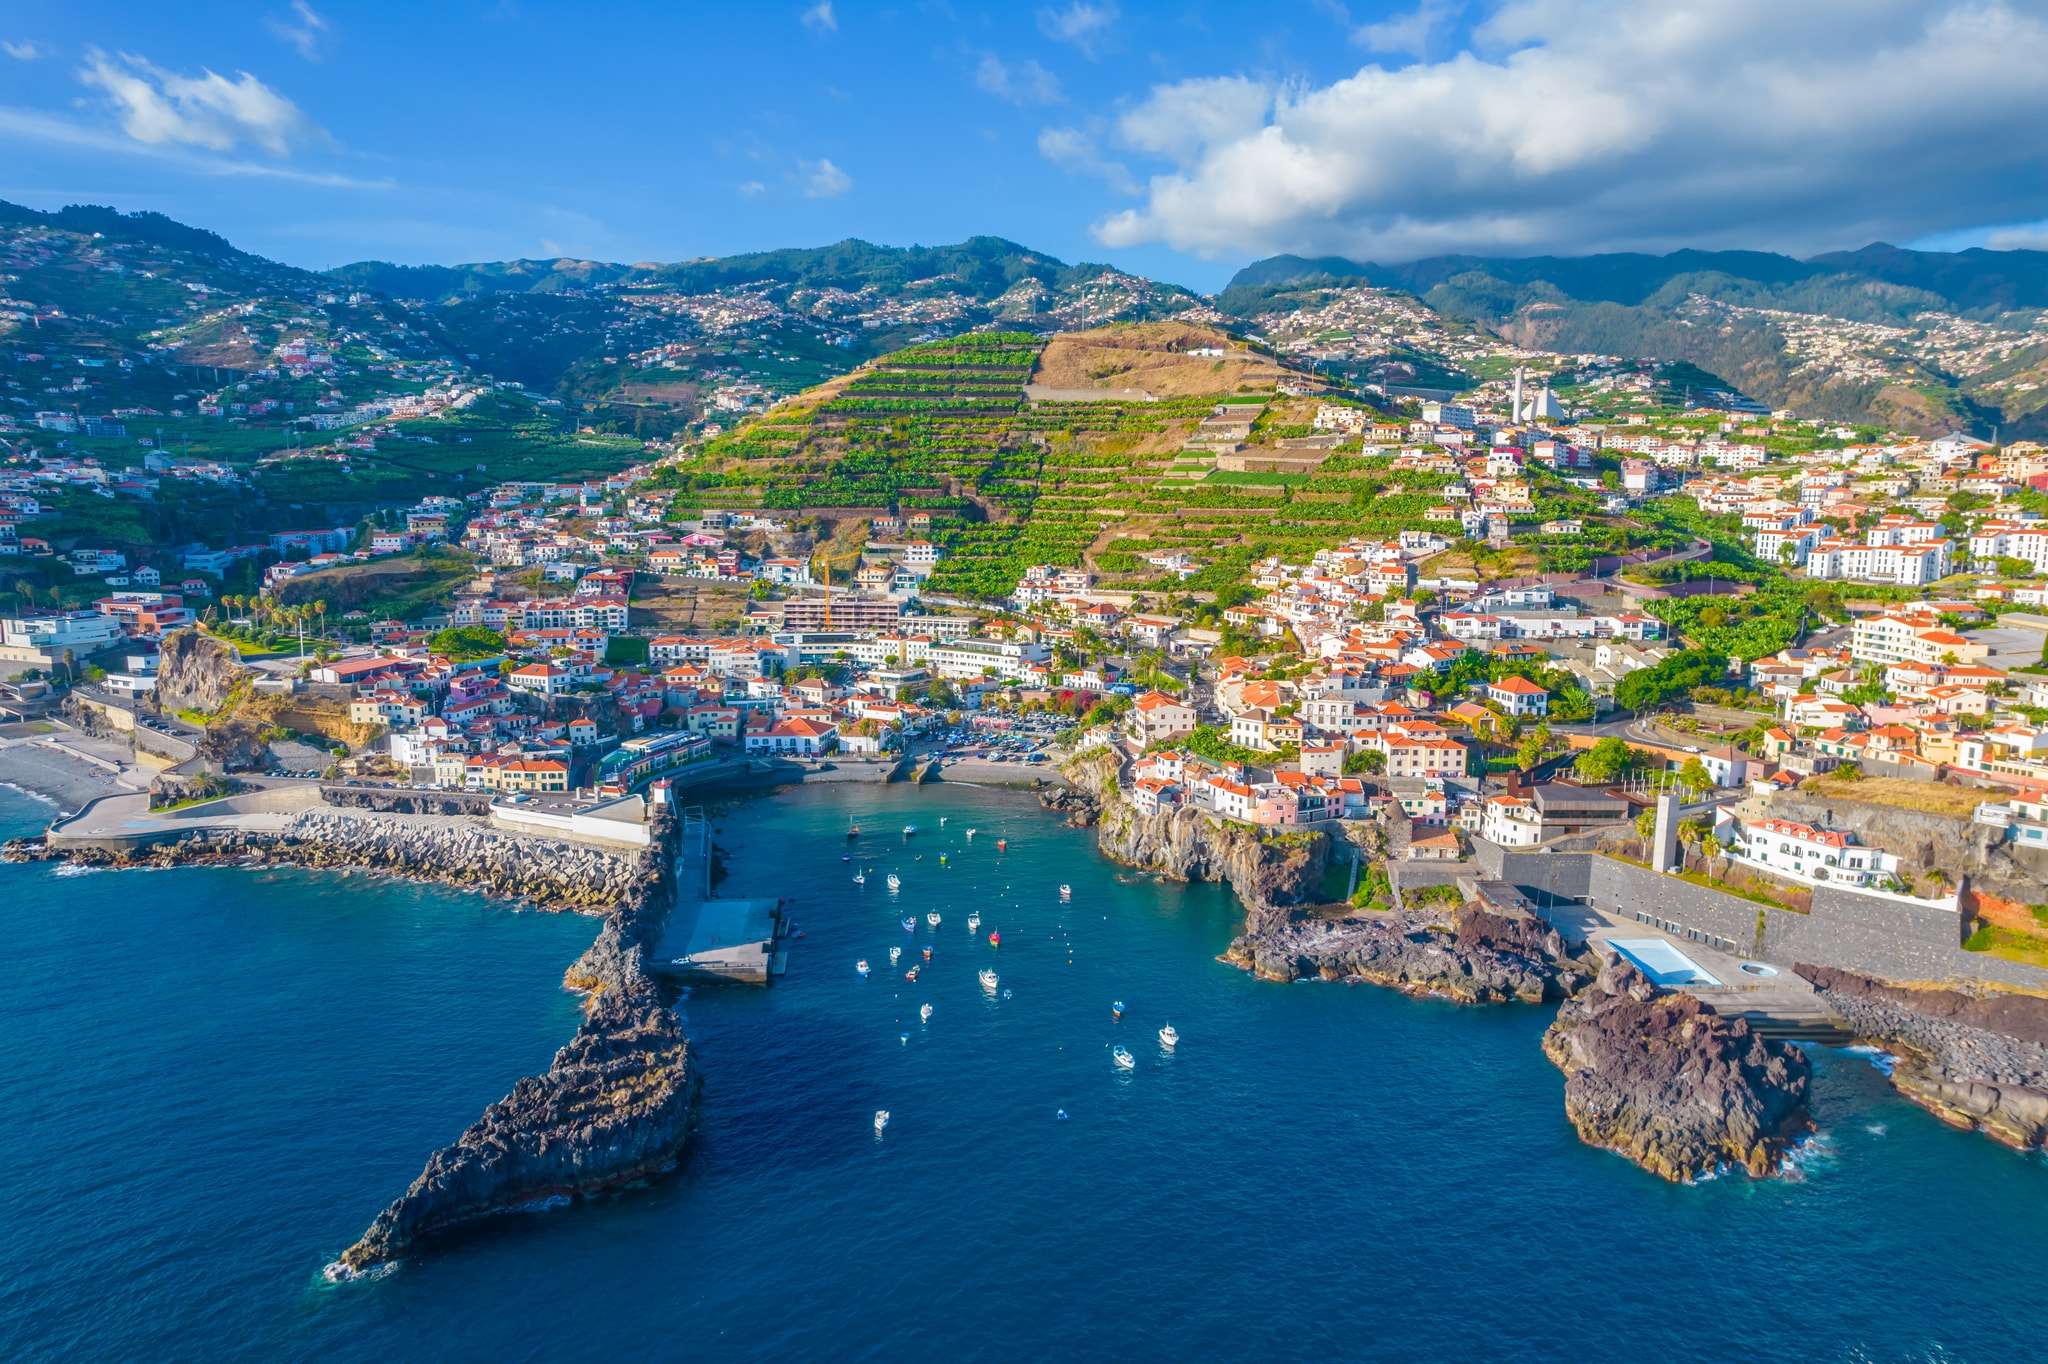
Madeira ist eine autonome Region Portugals im Atlantischen Ozean. Das Archipel liegt rund 1.000 km südwestlich des europäischen Festlands, und ein Flug von Lissabon dauert 90 Minuten
Wie Portugal eine Doppelbesteuerung vermeidet
Portugal nutzt Doppelbesteuerungsabkommen und ausländische Steueranrechnungen, um Fälle zu reduzieren, in denen dasselbe Einkommen sowohl in Portugal als auch in einem anderen Land besteuert wird. Portugiesische Steueransässige können im Ausland gezahlte Steuern auf die portugiesische Steuer anrechnen[32]Quelle: Portal das Finanças — FAQ zu internationalen Beziehungen beim IRS.
Doppelbesteuerungsabkommen
Portugal hat 79 Doppelbesteuerungsabkommen unterzeichnet, von denen derzeit 78 in Kraft sind. Das Netzwerk umfasst Abkommen mit wichtigen Staaten wie den USA, dem Vereinigten Königreich, Kanada, China, Indien, Japan und den VAE sowie vielen EU-Ländern.
Je nach Abkommen bestimmen die Regeln:
- den Steuerwohnsitz, wenn beide Länder eine Person als ansässig betrachten;
- die Besteuerung von Einkünften aus nichtselbständiger Arbeit und Gewerbebetrieb;
- die Behandlung von Dividenden, Zinsen und Lizenzgebühren;
- die Besteuerung von Renten, Immobilieneinkünften und Kapitalgewinnen[33]Quelle: Portal das Finanças — Doppelbesteuerungsabkommen.
Steuerabkommen zwischen den USA und Portugal
Portugal und die USA haben ein Einkommensteuerabkommen, das die Besteuerungsrechte zwischen den beiden Ländern aufteilt und hilft zu verhindern, dass dasselbe Einkommen doppelt besteuert wird. In einigen Fällen kann das Einkommen weiterhin in beiden Ländern steuerpflichtig sein, aber die in einem Land gezahlte Steuer kann auf die im anderen Land geschuldete Steuer angerechnet werden.
Steuerzahler müssen möglicherweise weiterhin in beiden Staaten Steuererklärungen einreichen und die entsprechende ausländische Steueranrechnung beantragen oder angeben[34]Quelle: Portal das Finanças — CIRS, Artikel 81: Vermeidung der internationalen Doppelbesteuerung.
Portugal und die USA haben auch ein Sozialversicherungsabkommen. Es koordiniert den Sozialversicherungsschutz, hilft Doppelbeiträge zu vermeiden und ermöglicht es, qualifizierende Versicherungszeiten in beiden Ländern für bestimmte Leistungen anzurechnen[35]Quelle: US Social Security Administration — Sozialversicherungsabkommen mit Portugal.
Wie man in Portugal steuerlich ansässig wird
Das Erlangen eines portugiesischen Steuerwohnsitzes hängt von der Erfüllung der gesetzlichen Aufenthaltskriterien und der Aktualisierung des Steuerzahlerstatus bei der portugiesischen Steuer- und Zollbehörde ab.
Für Ausländer, die langfristig in Portugal leben möchten, bestimmt der Steuerwohnsitz den Umfang des Einkommens, das der portugiesischen Besteuerung unterliegt. Steueransässige zahlen Steuer auf ihr weltweites Einkommen, während Nichtansässige nur auf Einkünfte aus portugiesischen Quellen besteuert werden.
4—12 Monate
Erlangen Sie das Recht auf Aufenthalt in Portugal
Ausländer, die beabsichtigen, mehr als 183 Tage in Portugal zu verbringen, benötigen eine rechtliche Grundlage für den langfristigen Aufenthalt, wie ein Visum zur Aufenthaltserteilung oder eine Aufenthaltserlaubnis.
Portugal bietet mehrere Wege zum Erhalt einer Aufenthaltserlaubnis, darunter das Golden Visa, das D7-Visum, das Digital Nomad Visum und das Global Talent Visum für hochqualifizierte Fachkräfte.
183+ Tage im Jahr
Erfüllen Sie ein Kriterium für den Steuerwohnsitz
Eine Einzelperson wird steueransässig, nachdem sie in einem relevanten 12-Monats-Zeitraum mehr als 183 Tage in Portugal verbracht hat. Das Vorhandensein eines Wohnraums, der als gewöhnlicher Aufenthalt vorgesehen ist, kann ebenfalls einen Steuerwohnsitz begründen.
Eine Einzelperson wird steueransässig, nachdem sie in einem relevanten 12-Monats-Zeitraum mehr als 183 Tage in Portugal verbracht hat. Das Vorhandensein eines Wohnraums, der als gewöhnlicher Aufenthalt vorgesehen ist, kann ebenfalls einen Steuerwohnsitz begründen.
1 Tag
Beantragen Sie eine NIF
Die portugiesische Steueridentifikationsnummer besteht aus 9 Ziffern und ist für die Kommunikation mit der Steuer- und Zollbehörde erforderlich. Ausländer können sie persönlich oder über einen bevollmächtigten Vertreter online beantragen.
Die portugiesische Steueridentifikationsnummer besteht aus 9 Ziffern und ist für die Kommunikation mit der Steuer- und Zollbehörde erforderlich. Ausländer können sie persönlich oder über einen bevollmächtigten Vertreter online beantragen.
1 Tag
Aktualisierung des Steuerwohnsitzstatus
Sobald eine Person die Aufenthaltskriterien erfüllt, ändert sie ihre Steueradresse von einer ausländischen Adresse zu einer portugiesischen. Die Änderung muss der Steuer- und Zollbehörde innerhalb von 60 Tagen gemeldet werden.
Die NIF bleibt dieselbe, wenn ein Steuerzahler vom Status eines Nichtansässigen zu dem eines Ansässigen wechselt. Der Steuerwohnsitz wirkt sich auf den Umfang der der portugiesischen Besteuerung unterliegenden Einkünfte und die anschließenden Erklärungspflichten der Einzelperson aus.
Aufenthaltsoptionen, die zu einem portugiesischen Steuerwohnsitz führen können
Portugal bietet mehrere Aufenthaltswege für Investoren, finanziell unabhängige Personen, Fernarbeiter und hochqualifizierte Fachkräfte. Ein Aufenthaltsvisum oder eine Aufenthaltserlaubnis begründet nicht automatisch einen portugiesischen Steuerwohnsitz.
Ein Steuerwohnsitz entsteht im Allgemeinen, wenn eine Person im betreffenden Zeitraum mehr als 183 Tage in Portugal verbringt oder einen Wohnsitz unterhält, der als gewöhnlicher Aufenthalt gedacht ist.
Portugal Golden Visa für Investoren
Das Portugal Golden Visa gewährt eine Aufenthaltserlaubnis für Drittstaatsangehörige, die eine qualifizierende Investition tätigen. Inhaber erhalten das Recht, in Portugal zu leben und zu arbeiten, innerhalb des Schengen-Raums zu reisen und eine Familienzusammenführung zu beantragen.
Zu den aktuellen Investitionsoptionen gehören:
- €250,000+ für förderfähige Kunst- oder Kulturerbeprojekte;
- €500,000+ für wissenschaftliche Forschung;
- €500,000+ in Nicht-Immobilien-Investmentfonds;
- €500,000+ zur Gründung oder Kapitalerhöhung eines portugiesischen Unternehmens und zur Schaffung von 5 Arbeitsplätzen;
- Schaffung von mindestens 10 Arbeitsplätzen ohne finanzielle Mindestgrenze.
Golden Visa-Inhaber müssen im ersten Jahr mindestens 7 Tage und in jedem folgenden Zweijahreszeitraum 14 Tage in Portugal verbringen.
Portugal D7-Visum für finanziell unabhängige Personen
Das Portugal D7-Visum richtet sich an Ruhestandswillige und andere Ausländer, die von eigenem regelmäßigen Einkommen leben. Antragsteller legen Nachweise über Einkommen, Unterkunft und ausreichende Mittel zur Bestreitung des Lebensunterhalts während des Aufenthalts in Portugal vor.
Der Antragsteller muss ein passives Einkommen von mindestens €920 pro Monat nachweisen. Eine zusätzliche Erhöhung um 50% gilt für einen Ehepartner und um 30% für ein Kind.
Von D7-Inhabern wird erwartet, dass sie Portugal zu ihrem Hauptwohnsitz machen. Eine befristete Aufenthaltserlaubnis kann widerrufen werden, wenn der Inhaber während ihrer 2-jährigen Gültigkeit mehr als 6 aufeinanderfolgende Monate oder 8 nicht aufeinanderfolgende Monate aus Portugal abwesend ist.
Diese Anforderung führt zur Erfüllung des 183-Tage-Kriteriums für den Steuerwohnsitz und dazu, in Portugal steuerlich ansässig zu werden.
Portugal Global Talent Visum für hochqualifizierte Fachkräfte
Die Option des Portugal Global Talent Visums basiert auf dem Aufenthaltsrahmen für Forschung und hochqualifizierte Tätigkeiten. Es deckt förderfähige Doktoranden, Forscher, wissenschaftliches Lehrpersonal an Hochschulen und Fachkräfte ab, die hochqualifizierte Arbeiten in Portugal ausüben.
Antragsteller reichen Dokumente ein, die ihre Tätigkeit bestätigen. Je nach Profil des Antragstellers gehören dazu ein Arbeitsvertrag, ein Einstellungsversprechen, ein Dienstleistungsvertrag, ein Forschungsstipendium oder der Nachweis der für die Stelle erforderlichen berufsbezogenen Qualifikationen.
Fachkräfte, die umziehen und die Kriterien für den portugiesischen Steuerwohnsitz erfüllen, werden in Portugal mit ihrem weltweiten Einkommen steuerpflichtig. Einige Spezialisten qualifizieren sich auch für die IFICI-Steuerregelung, sofern sie deren gesonderte Aufenthalts- und Berufsanforderungen erfüllen.
Wie Immigrant Invest bei der portugiesischen Aufenthaltserlaubnis und Steuerplanung helfen kann
Immigrant Invest unterstützt Ausländer, die eine Aufenthaltserlaubnis in Portugal erwerben möchten und die steuerlichen Auswirkungen eines Umzugs prüfen. Der Prozess beginnt mit der Überprüfung der Ziele, der Umstände und des passenden Aufenthaltswegs des Antragstellers.
Immigrant Invest unterstützt Antragsteller für eine portugiesische Aufenthaltserlaubnis während des gesamten Prozesses:
- Vorläufige Due‑Diligence‑Prüfung. Die Compliance-Abteilung prüft den Hintergrund des Antragstellers und identifiziert potenzielle Risiken, bevor das Antragsverfahren beginnt.
- Auswahl des Aufenthaltswegs. Experten vergleichen verfügbare Optionen wie das Portugal Golden Visa, das D7-Visum, das Digital Nomad Visum und das Global Talent Visum.
- Dokumentenvorbereitung. Das Team erstellt eine individuelle Checkliste für Dokumente und koordiniert Übersetzungen, Beglaubigungen und die Einreichung.
- Unterstützung bei der Relocation. Die Unterstützung kann die Beantragung einer NIF, die Kontoeröffnung, die Vermittlung von Unterkünften und die Koordinierung von Terminen bei den Aufenthaltsbehörden umfassen.
Immigrant Invest bietet keine Steuerberatung an. Wenn eine Steuerplanung erforderlich ist, kann das Unternehmen Kunden an zugelassene portugiesische Steuerberater vermitteln, die den Steuerwohnsitz, Einkunftsarten, verfügbare Anreize und grenzüberschreitende Steuerpflichten prüfen.
Wichtige Punkte zu den Steuern in Portugal im Jahr 2026
- Portugiesische Steueransässige zahlen Steuer auf ihr weltweites Einkommen, während Nichtansässige hauptsächlich auf Einkünfte aus portugiesischen Quellen besteuert werden.
- Die Einkommensteuersätze in Portugal für Ansässige reichen von 12,5 bis 48%, wobei höhere Sätze auf höhere Teile des zu versteuernden Einkommens angewendet werden.
- Unternehmen zahlen Körperschaftsteuer und andere Abgaben. Der Regelsatz der Körperschaftsteuer auf dem portugiesischen Festland beträgt 19%, während die Mehrwertsteuer nach dem Regelsatz auf dem Festland 23% erreicht.
- Immobilieneigentümer zahlen Steuern beim Kauf und während des Eigentums. Dazu gehören IMT, Stempelsteuer, die jährliche IMI und AIMI für qualifizierte höherwertige Immobilien.
- Portugal bietet gezielte Steueranreize. Qualifizierte Fachkräfte können bis zu 10 Jahre lang von der IFICI-Regelung mit einem Einkommensteuersatz von 20% profitieren.
- Portugal hat 79 Doppelbesteuerungsabkommen unterzeichnet, darunter mit den USA, dem Vereinigten Königreich, Kanada, China, Indien, Japan und den VAE. Diese Abkommen helfen Ansässigen zu vermeiden, zweimal Steuer auf dasselbe Einkommen zu zahlen.
- Um in Portugal steueransässig zu werden, müssen Ausländer zunächst eine Aufenthaltserlaubnis erlangen, beispielsweise über das Portugal Golden Visa.
Immigrant Invest ist ein lizenzierter Agent für Staatsbürgerschafts- und Aufenthaltsprogramme durch Investition in der EU, der Karibik, Asien und dem Nahen Osten. Profitieren Sie von unserer weltweiten Erfahrung aus 15 Jahren — vereinbaren Sie einen Termin mit unseren Experten für Investitionsprogramme.
 Von 10.000+ Investoren geschätzt