

En Portugal, los tipos del impuesto sobre la renta de las personas físicas para residentes oscilan entre el 12.5 y el 48%, mientras que el tipo general del impuesto sobre sociedades es del 19%.
Portugal ofrece incentivos fiscales específicos para algunos nuevos residentes. En virtud del régimen IFICI, los profesionales cualificados pueden pagar un tipo del 20% sobre los ingresos procedentes del trabajo por cuenta ajena y profesional elegibles en Portugal durante un máximo de 10 años.
Este artículo explica cómo se aplican los impuestos en Portugal a expatriados, inversores, propietarios de inmuebles y empresas, así como los principales incentivos fiscales y las normas sobre doble imposición.
Cómo funcionan los impuestos en Portugal en 2026
El sistema fiscal de Portugal aplica reglas diferentes según la residencia fiscal de la persona. En el caso de las personas físicas, la condición de residencia determina si Portugal tributa únicamente por los ingresos nacionales o por los ingresos obtenidos en todo el mundo[1]Fuente: Portal das Finanças — Normas de residencia fiscal.
Residencia fiscal
Una persona física se convierte en residente fiscal portugués si cumple al menos una de las siguientes condiciones:
- permanece más de 183 días en Portugal durante un periodo de 12 meses que comience o termine en el año fiscal correspondiente;
- dispone de una vivienda en Portugal que manifieste la intención de utilizarla como su residencia habitual[1]Fuente: Portal das Finanças — Normas de residencia fiscal.
Los residentes fiscales portugueses tributan por sus ingresos en Portugal y en el extranjero. Los no residentes tributan únicamente por los ingresos de fuente portuguesa. La declaración anual del IRS se presenta por internet entre el 1 de abril y el 30 de junio del año siguiente[2]Fuente: Portal das Finanças — Modelo 3.
Resumen de los tipos impositivos en Portugal
Portugal aplica impuestos independientes a la renta personal, los beneficios empresariales, el consumo, los bienes inmuebles y el empleo. Los tipos aplicables dependen del tipo de ingreso o transacción, de la residencia fiscal y, en algunos casos, de la región.
Los principales tipos impositivos en Portugal incluyen:
- Impuesto sobre la renta de las personas físicas: del 12.5 al 48% según la escala progresiva del IRS para residentes fiscales[3]Fuente: Portal das Finanças — CIRS, Artículo 68: Tipos generales del IRS.
- Impuesto sobre sociedades: tipo general del 19% en Portugal continental para los periodos impositivos que comiencen en 2026[4]Fuente: Portal das Finanças — CIRC, Artículo 87: Tipos del impuesto sobre sociedades.
- IVA: 6%, 13% o 23% en Portugal continental, según los bienes o servicios[5]Fuente: Portal das Finanças — CIVA, Artículo 18: Tipos del IVA.
- Impuesto municipal sobre bienes inmuebles: del 0.3 al 0.45% para inmuebles urbanos y del 0.8% para inmuebles rústicos[6]Fuente: Portal das Finanças — CIMI, Artículo 112: Tipos del impuesto municipal sobre bienes inmuebles.
- Seguridad Social: los empleados cotizan el 11% de su remuneración, mientras que los empleadores aportan el 23.75%[7]Fuente: Gov.pt — Cotizaciones a la Seguridad Social para empleados.
¿Cómo beneficiarse del sistema fiscal portugués?
Los regímenes fiscales preferenciales están disponibles únicamente para extranjeros que establezcan la residencia fiscal portuguesa. Uno de los criterios principales es permanecer más de 183 días en el país durante el periodo correspondiente, lo cual es posible mediante un permiso de residencia en Portugal.
Una vía para que los nacionales de países de fuera de la UE obtengan la residencia portuguesa es a través de la Golden Visa de Portugal. El programa otorga la residencia por inversión, expedida por 2 años y sujeta a sucesivas renovaciones por periodos de 2 años[8]Fuente: Golden Visa de Portugal — Página oficial de AIMA.
Las opciones de inversión incluyen:
- €250,000+ para proyectos elegibles de arte y patrimonio cultural;
- €500,000+ para investigación científica o fondos de inversión no inmobiliarios;
- inversión en una empresa portuguesa sujeta a requisitos de creación de empleo;
- creación de al menos 10 puestos de trabajo.
Los titulares de una Golden Visa que se trasladen a Portugal y se conviertan en residentes fiscales también pueden evaluar su elegibilidad para el IFICI. Los profesionales cualificados se benefician de un tipo impositivo del 20% sobre los ingresos procedentes del trabajo por cuenta ajena y profesional elegibles en Portugal durante un máximo de 10 años.
Considerado de confianza 10.000+ inversores
¿Obtendrás residencia por inversión en Portugal?
Tasas impositivas en Portugal para expatriados y residentes extranjeros
Los tipos impositivos en Portugal para extranjeros dependen de dos factores principales:
- Si son residentes fiscales en Portugal.
- Si sus ingresos proceden de Portugal o del extranjero.
Las mismas normas del impuesto sobre la renta de las personas físicas se aplican tanto a los residentes fiscales extranjeros como a los portugueses. Los residentes tributan por sus ingresos mundiales, mientras que los no residentes pagan impuestos únicamente por los ingresos de fuente portuguesa[1]Fuente: Portal das Finanças — Normas de residencia fiscal.
Ingresos sujetos al impuesto sobre la renta de las personas físicas
El impuesto sobre la renta de las personas físicas en Portugal se conoce como IRS. Abarca varias categorías de ingresos:
- rendimientos del trabajo por cuenta ajena;
- rendimientos de actividades económicas y del trabajo por cuenta propia;
- rendimientos del capital mobiliario;
- rendimientos del capital inmobiliario;
- ganancias patrimoniales;
- pensiones[9]Fuente: Portal das Finanças — CIRS, Artículo 1: Base imponible.
Tipos del impuesto sobre la renta de las personas físicas en Portugal en 2026
Los residentes fiscales pagan el IRS a tipos progresivos. Los tipos oscilan entre el 12.5% y el 48% y se aplican a la renta imponible en tramos independientes:
- hasta €8,342 — 12.5%;
- de €8,342 a 12,587 — 15.7%;
- de €12,587 a 17,838 — 21.2%;
- de €17,838 a 23,089 — 24.1%;
- de €23,089 a 29,397 — 31.1%;
- de €29,397 a 43,090 — 34.9%;
- de €43,090 a 46,566 — 43.1%;
- de €46,566 a 86,634 — 44.6%;
- más de €86,634 — 48%.
Los tipos son progresivos, por lo que pasar a un tramo superior no hace que toda la base imponible quede sujeta al tipo más elevado.
Los no residentes pagan una retención definitiva del 25% sobre los ingresos del trabajo por cuenta ajena, empresariales y profesionales de fuente portuguesa. Se aplican normas y tipos independientes a otros tipos de ingresos[10]Fuente: Portal das Finanças — CIRS, Artículo 71: Tipos de retención.
Impuestos en Portugal para residentes y no residentes
Beneficios fiscales y regímenes especiales para expatriados
Portugal ofrece incentivos fiscales específicos a determinados residentes fiscales nuevos y retornados. La elegibilidad depende de la residencia fiscal anterior, de la actividad profesional y de las condiciones de cada régimen.
Régimen fiscal IFICI
Portugal introdujo el régimen fiscal IFICI en 2024 para atraer a profesionales altamente cualificados y apoyar la investigación científica y la innovación. Los ingresos elegibles del trabajo por cuenta ajena y profesional en Portugal tributan a un tipo especial del 20% durante un máximo de 10 años consecutivos[11]Fuente: Portal das Finanças — Régimen fiscal IFICI.
La mayoría de los ingresos de fuente extranjera están exentos en el marco del IFICI. Los ingresos por pensiones y los vinculados a jurisdicciones incluidas en la lista portuguesa de regímenes fiscales preferenciales siguen reglas específicas.
Entre las principales condiciones de elegibilidad se incluyen:
- no haber sido residente fiscal en Portugal durante los 5 años anteriores;
- adquirir la residencia fiscal en Portugal tras el traslado;
- ejercer una actividad profesional elegible;
- no haber utilizado anteriormente el IFICI ni el antiguo régimen de RNH.
Zlata Erlach,
Jefe de la oficina austriaca
El IFICI es un régimen específico y no un beneficio fiscal general para todos los expatriados. Puede aplicarse a profesionales de la investigación científica, la educación superior, las tecnologías de la información y la comunicación, la sanidad, las industrias manufactureras y extractivas, así como a ciertas empresas orientadas a la exportación y startups certificadas. La elegibilidad sigue dependiendo del puesto del solicitante, sus cualificaciones y el tipo de organización para la que trabaje.
Antiguo régimen de Residente No Habitual
Antes del IFICI, Portugal ofrecía el régimen de Residente No Habitual (RNH), que otorgaba a los nuevos residentes fiscales un trato preferencial, incluyendo un tipo del 20% sobre los ingresos del trabajo por cuenta ajena y profesional obtenidos en Portugal y exenciones para ciertos ingresos de fuente extranjera.
El régimen se cerró a nuevos solicitantes en 2024, aunque los beneficiarios y contribuyentes existentes continúan utilizando los beneficios del RNH durante el periodo restante de sus 10 años originales[12]Fuente: Portal das Finanças — Registro como Residente No Habitual.
Régimen para retornados aplicable a antiguos residentes fiscales portugueses
Los antiguos residentes fiscales portugueses que regresen y vuelvan a ser residentes fiscales antes de finales de 2026 pueden optar al régimen para retornados. Este régimen excluye de tributación el 50% de los ingresos del trabajo por cuenta ajena y empresarial o profesional, hasta un máximo de €250,000 al año, durante 5 años.
Los solicitantes también deben cumplir las condiciones sobre residencia previa y tener al día sus asuntos fiscales en Portugal[13]Fuente: Portal das Finanças — CIRS, Artículo 12-A: Régimen fiscal para antiguos residentes.
Otros impuestos para personas físicas en Portugal
El impuesto sobre la renta de las personas físicas es solo una parte de la carga fiscal de una persona en Portugal. Dependiendo de los ingresos y de la situación laboral, los residentes y expatriados también pueden pagar un recargo de solidaridad, impuestos sobre los rendimientos del capital y cotizaciones a la Seguridad Social.
Recargo de solidaridad para rentas altas
Los residentes fiscales con una base imponible superior a €80,000 pagan un recargo de solidaridad adicional. Los tipos son:
- 2,5% sobre la base imponible entre €80,000 y €250,000;
- 5% sobre la parte que exceda de €250,000[14]Fuente: Portal das Finanças — CIRS, Artículo 68-A: Tipo adicional de solidaridad.
Impuesto sobre dividendos y rendimientos del capital
Los rendimientos del capital de fuente portuguesa, incluidos los dividendos, están sujetos a una retención en la fuente definitiva del 28%. El tratamiento puede variar en función de las circunstancias del contribuyente y de las normas fiscales internacionales aplicables[15]Fuente: Portal das Finanças — CIRS, Artículo 71: Tipos de retención definitiva.
Cotizaciones a la Seguridad Social
Los empleados aportan el 11% de su remuneración a la Seguridad Social portuguesa. Los empleadores descuentan la parte del empleado y la transfieren junto con su propia cotización[16]Fuente: Gov.pt — Cotizaciones a la Seguridad Social para empleados.
Los trabajadores autónomos pagan el 21,4% sobre su base de cotización aplicable. Los empresarios individuales están sujetos a un tipo del 25,2%[17]Fuente: Segurança Social — Cotizaciones para trabajadores autónomos.
Impuestos sobre bienes inmuebles en Portugal
Los impuestos sobre bienes inmuebles en Portugal se devengan tanto en la compra del inmueble como durante su propiedad. Los impuestos principales son el impuesto sobre transmisiones patrimoniales, el impuesto de actos jurídicos documentados, el impuesto municipal anual sobre bienes inmuebles y un impuesto adicional para inmuebles de mayor valor.
Impuestos al comprar una propiedad
El impuesto sobre transmisiones patrimoniales, IMT, depende del tipo de propiedad, su valor y el uso previsto. Para una vivienda habitual y permanente en Portugal continental, la escala de 2026 comienza en el 0% para valores de hasta €106,346 y alcanza un tipo marginal del 8%. Las propiedades de más de €660,982 están sujetas a un tipo fijo del 6%, que se eleva al 7.5% por encima de €1,150,853[18]Fuente: Portal das Finanças — CIMT, Artículo 17: Tipos del IMT.
Los compradores también pagan un impuesto de actos jurídicos documentados del 0.8% sobre la adquisición de la propiedad. Los compradores de primera vivienda de hasta 35 años pueden optar a la exención del IMT para una vivienda habitual de valor hasta €330,539 en Portugal continental, sujeto al cumplimiento de los requisitos elegibles[19]Fuente: Portal das Finanças — Compra de vivienda: IMT e Impuesto del Sello.
Impuesto municipal anual sobre bienes inmuebles
Los propietarios de inmuebles pagan el impuesto municipal sobre bienes inmuebles, IMI, basándose en el valor catastral del inmueble.
Los municipios fijan el tipo para inmuebles urbanos dentro del margen legal:
- del 0.3 al 0.45% para inmuebles urbanos;
- 0.8% para inmuebles rústicos[20]Fuente: Portal das Finanças — CIMI, Artículo 112: Tipos del IMI.
Impuesto adicional sobre bienes inmuebles
El impuesto municipal adicional sobre bienes inmuebles, AIMI, se aplica a inmuebles urbanos residenciales y terrenos urbanizables. Las personas físicas disponen de una deducción de €600,000 sobre el valor catastral total, o de €1.2 millones en el caso de parejas que opten por la tributación conjunta.
Para personas físicas, los tipos del AIMI son:
- 0.7% sobre la cantidad imponible tras la deducción;
- 1% sobre la parte comprendida entre €1 millón y €2 millones;
- 1.5% sobre la parte que supere los €2 millones.
Los umbrales de €1 millón y €2 millones se duplican para las parejas que opten por la tributación conjunta del AIMI[21]Fuente: Portal das Finanças — CIMI, Artículo 135-F: Tipos del AIMI.
Impuestos sobre ganancias patrimoniales, rendimientos del capital y criptomonedas en Portugal
Portugal grava las ganancias derivadas de activos como inmuebles, acciones, valores mobiliarios y criptoactivos. El cálculo depende del tipo de activo, el periodo de tenencia y la situación del contribuyente[22]Fuente: Portal das Finanças — CIRS, Artículo 10: Ganancias patrimoniales.
Ganancias patrimoniales sobre bienes inmuebles
En la venta de inmuebles, el 50% de la ganancia patrimonial neta se integra en la base imponible. La cantidad imponible queda sujeta a los tipos progresivos del impuesto sobre la renta de las personas físicas.
Desde 2023, este criterio también se aplica a los no residentes que vendan inmuebles en Portugal. Sus ingresos mundiales se tienen en cuenta para determinar el tipo progresivo aplicable[23]Fuente: Portal das Finanças — Tributación de las ganancias patrimoniales inmobiliarias para no residentes.
Ganancias patrimoniales sobre acciones y valores mobiliarios
Las ventas de criptoactivos están sujetas al impuesto sobre ganancias patrimoniales en Portugal. Las ganancias patrimoniales derivadas de acciones y otros valores mobiliarios tributan al 28%. Los valores cotizados y las participaciones en fondos de inversión de capital abierto mantenidos durante más de 2 años pueden beneficiarse de exclusiones parciales de tributación.
La parte excluida de la ganancia es:
- 10% para activos mantenidos durante más de 2 pero menos de 5 años;
- 20% para activos mantenidos durante al menos 5 pero menos de 8 años;
- 30% para activos mantenidos durante al menos 8 años[24]Fuente: Portal das Finanças — CIRS, Artículo 72: Tipos especiales del impuesto.
Impuestos sobre criptoactivos en Portugal
Las ganancias patrimoniales de criptoactivos mantenidos durante menos de 365 días tributan al 28%. Las ganancias de criptoactivos mantenidos durante al menos 365 días están excluidas de tributación[25]Fuente: Portal das Finanças — CIRS, Artículo 10: Ganancias patrimoniales por criptoactivos.
Un intercambio de criptoactivo por criptoactivo no genera tributación inmediata. El valor de adquisición de un criptoactivo se transfiere al criptoactivo recibido a cambio.
Impuestos sobre sucesiones y donaciones en Portugal
Portugal no aplica un impuesto independiente sobre sucesiones. En su lugar, los bienes heredados pueden estar sujetos al impuesto de actos jurídicos documentados. Los familiares directos están exentos del impuesto del 10% sobre los bienes heredados.
La exención se aplica a:
- cónyuges y miembros de uniones de hecho;
- hijos y nietos;
- padres y abuelos[26]Fuente: Gov.pt — Obligaciones tributarias sobre la transmisión de bienes por causa de muerte.
Otros beneficiarios, como hermanos, sobrinos, nietos y personas sin parentesco, pagan el impuesto de actos jurídicos documentados al 10% sobre los bienes heredados sujetos a tributación.
Las donaciones están sujetas al impuesto de actos jurídicos documentados. Los cónyuges, miembros de uniones de hecho, descendientes y ascendientes están exentos del impuesto del 10%, aunque la donación de un bien inmueble sigue sujeta a un gravamen del 0.8% por impuesto de actos jurídicos documentados.
Otros beneficiarios pagan el 10% sobre las donaciones sujetas a tributación. Si la donación incluye bienes inmuebles, se aplica un 0.8% adicional a la transmisión[27]Fuente: Portal das Finanças — Donaciones e Impuesto del Sello.
Impuestos en Portugal para negocios y empresas
Las empresas que operan en Portugal pueden pagar el impuesto sobre sociedades, el IVA, cotizaciones a la Seguridad Social y recargos adicionales. La carga fiscal final depende del beneficio imponible, el tamaño de la empresa, la ubicación y la elegibilidad para incentivos fiscales.
Impuesto sobre sociedades en Portugal
Los tipos del impuesto sobre sociedades varían según la región y el tamaño de la empresa. Los tipos principales son:
- Portugal continental — 19% de tipo general del impuesto sobre sociedades;
- Azores — 13.3% de tipo regional general;
- Madeira — 13.3% de tipo regional general;
- Pymes y pequeñas empresas de mediana capitalización — 15% sobre los primeros €50,000 de beneficio imponible en Portugal continental y 10.5% en Madeira y las Azores.
El tipo regional general se aplica al beneficio imponible que supere el umbral preferencial para pymes donde esté disponible el tipo reducido[4]Fuente: Portal das Finanças — CIRC, Artículo 87: Tipos del impuesto sobre sociedades.
Las empresas con beneficios imponibles superiores a €1.5 millones también pagan una sobretasa estatal. El tipo aplicable depende del beneficio imponible y de la ubicación de la empresa. Madeira y las Azores aplican tipos de sobretasa regional reducidos en comparación con Portugal continental[28]Fuente: Portal das Finanças — CIRC, Artículo 87-A: Sobretasa estatal.
Tipos de sobretasa empresarial por región
Tipos de IVA
Las empresas sujetas al IVA aplican distintos tipos según los bienes o servicios prestados. En Portugal continental, los tipos principales de IVA son:
- 6% de tipo reducido para bienes y servicios, incluidos productos alimenticios básicos, libros y periódicos, medicamentos y transporte de pasajeros;
- 13% de tipo intermedio para los bienes y servicios incluidos en la Lista II anexa al Código del IVA portugués, como comidas preparadas para llevar y a domicilio, aguas minerales y de mesa, y vinos comunes;
- 23% de tipo general para el resto de bienes y servicios sujetos a tributación[29]Fuente: Portal das Finanças — CIVA, Artículo 18: Tipos de IVA.
Cotizaciones a la Seguridad Social a cargo del empleador
Para la mayoría de los empleados de sociedades comerciales, los empleadores aportan el 23,75% de la remuneración bruta a la Seguridad Social. Los empleados cotizan un 11% adicional, que el empleador retiene y transfiere a la Seguridad Social[16]Fuente: Gov.pt — Cotizaciones a la Seguridad Social para empleados.
Incentivo fiscal de la Zona Franca de Madeira
Las empresas autorizadas en la Zona Franca de Madeira antes del 31 de diciembre de 2026 pueden beneficiarse de un tipo del 5% del impuesto sobre sociedades sobre los ingresos elegibles hasta el 31 de diciembre de 2033.
Para acceder al régimen, la empresa debe:
- Iniciar operaciones en un plazo de 6 meses.
- Crear entre 1 y 5 puestos de trabajo durante ese período.
- Invertir al menos €75,000 en activos fijos tangibles o intangibles durante los primeros 2 años, o crear al menos 6 puestos de trabajo en los primeros 6 meses.
El tipo reducido se aplica únicamente a las actividades elegibles y está sujeto a límites anuales de base imponible vinculados al número de puestos de trabajo mantenidos[30]Fuente: Portal das Finanças — Estatuto de Beneficios Fiscales, Artículo 36-A: Zona Franca de Madeira.
Las empresas autorizadas en la Zona Franca de Madeira antes del 31 de diciembre de 2026 pueden aplicar un tipo del 5% del impuesto sobre sociedades a los ingresos que reúnan los requisitos hasta el 31 de diciembre de 2033.
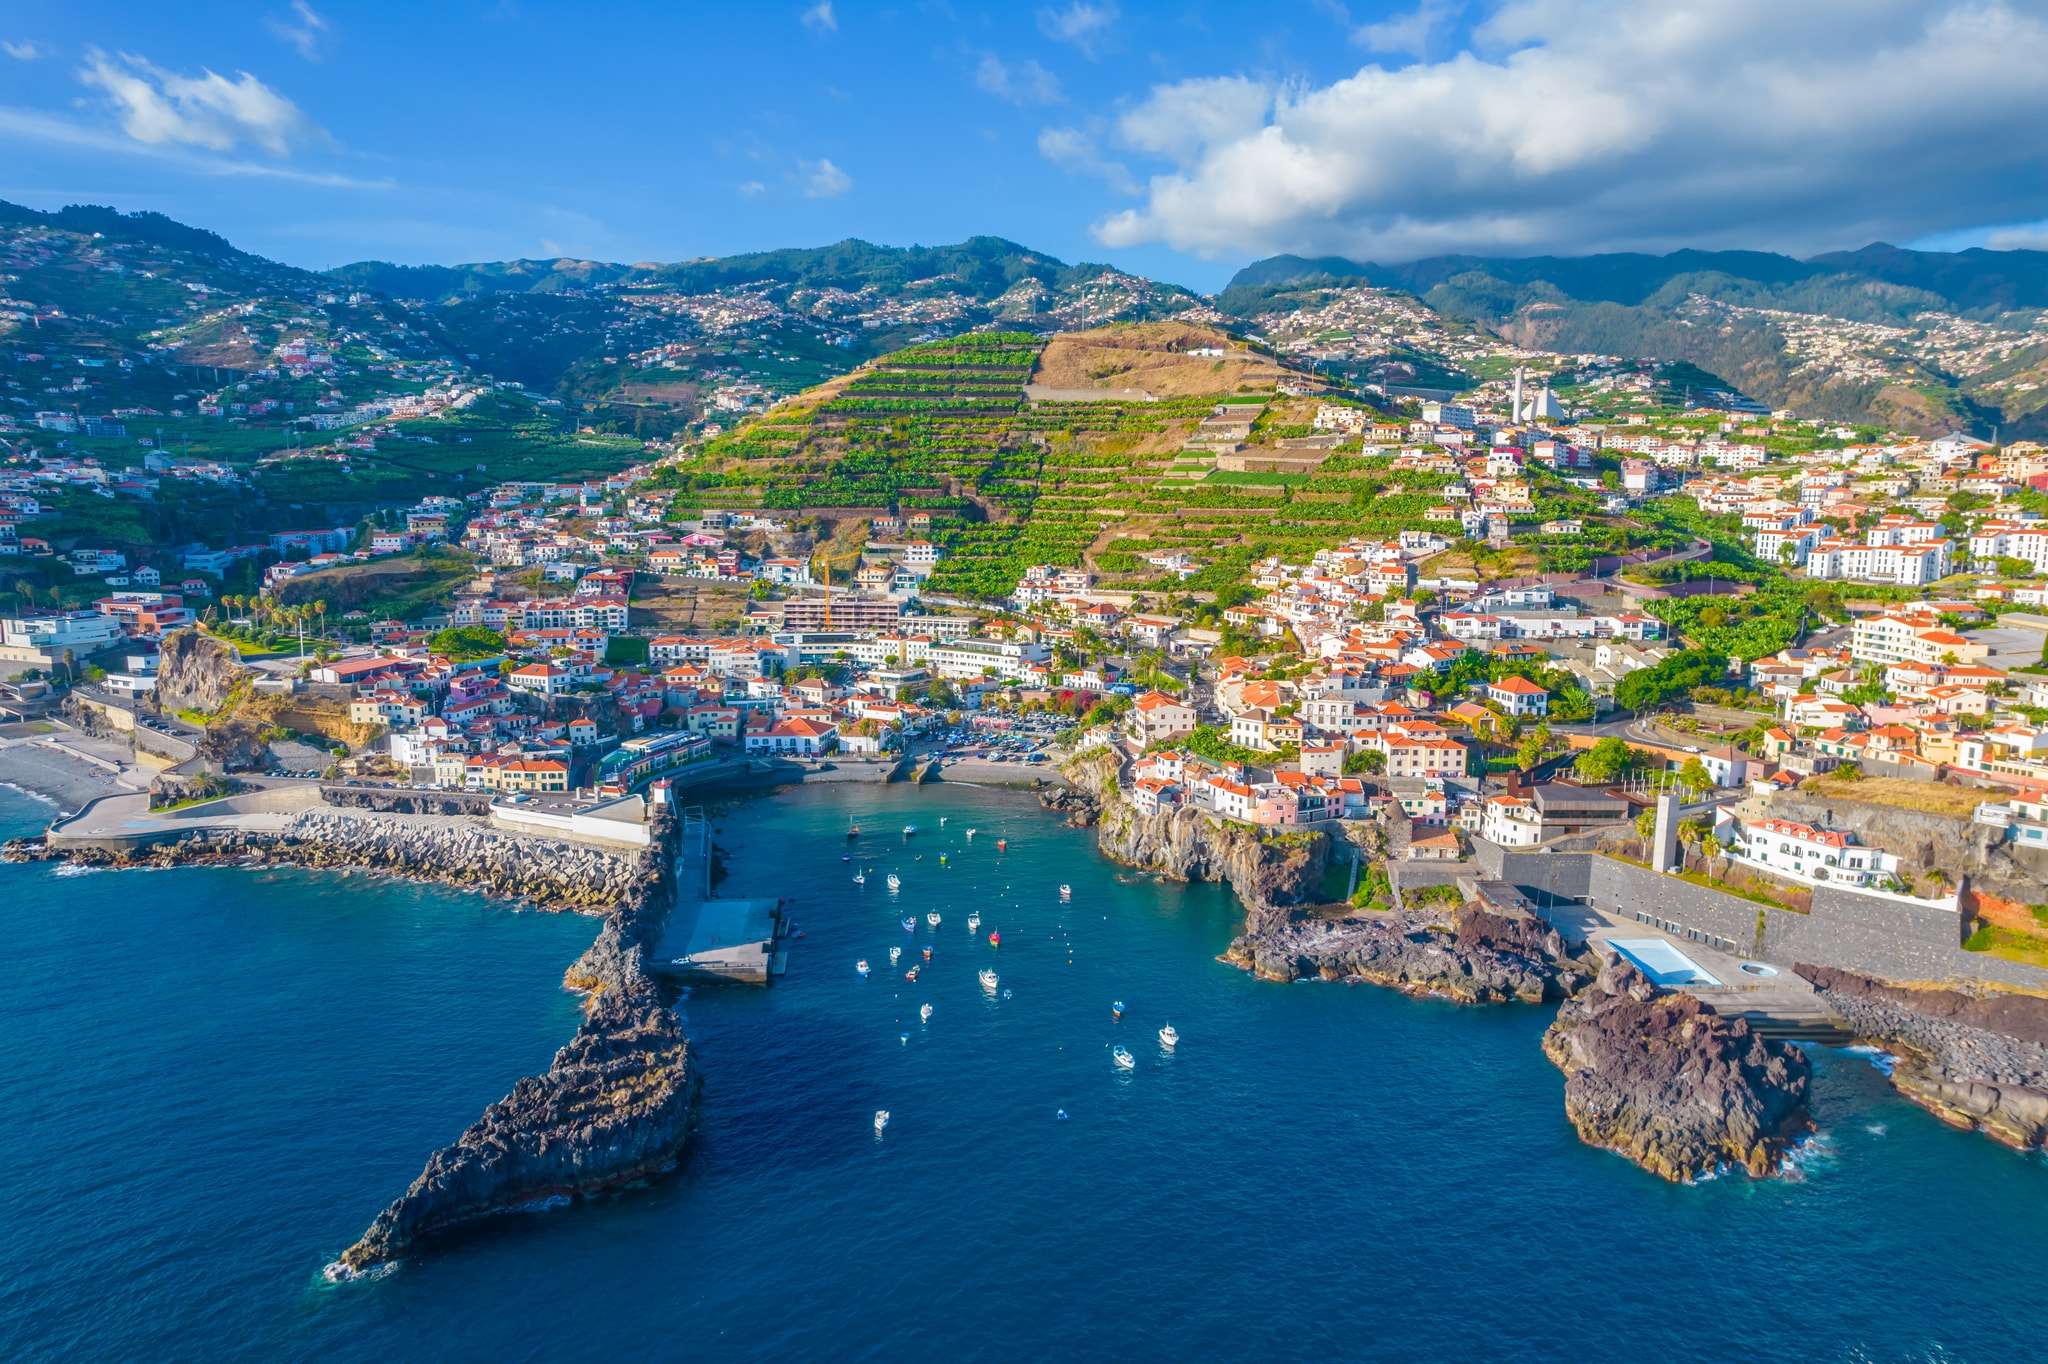
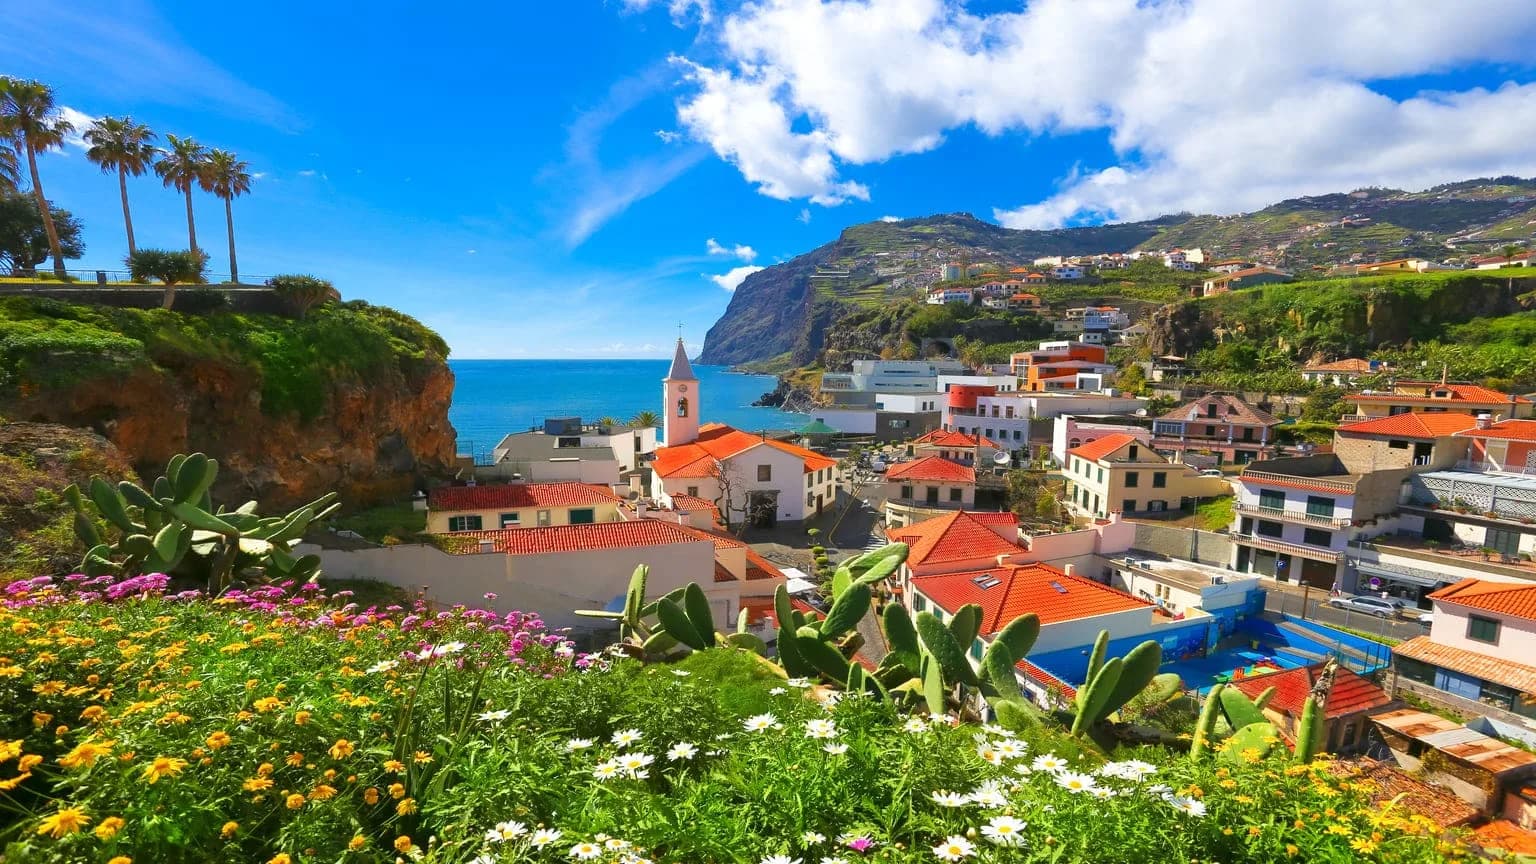
Madeira es una región autónoma de Portugal situada en el océano Atlántico. El archipiélago se encuentra a unos 1,000 km al suroeste de Europa continental y un vuelo desde Lisboa dura 90 minutos
Cómo evita Portugal la doble imposición
Portugal utiliza convenios para evitar la doble imposición y créditos fiscales extranjeros para reducir los casos en que un mismo ingreso tributa en Portugal y en otro país. Los residentes fiscales portugueses pueden deducir los impuestos pagados en el extranjero de su impuesto portugués[31]Fuente: Portal das Finanças — Preguntas frecuentes sobre relaciones internacionales del IRS.
Convenios para evitar la doble imposición
Portugal ha firmado 79 convenios para evitar la doble imposición, de los cuales 78 están vigentes actualmente. La red incluye acuerdos con jurisdicciones de primer orden como EE. UU., el Reino Unido, Canadá, China, India, Japón y los EAU, así como numerosos países de la UE.
En función del convenio, las normas determinan:
- la residencia fiscal cuando ambos países consideran a la persona como residente;
- la tributación de los ingresos del trabajo y de las actividades empresariales;
- el tratamiento de los dividendos, intereses y cánones;
- la tributación de las pensiones, rendimientos del capital inmobiliario y ganancias patrimoniales[32]Fuente: Portal das Finanças — Convenios para evitar la doble imposición.
Convenio fiscal entre EE. UU. y Portugal
Portugal y EE. UU. cuentan con un convenio sobre el impuesto sobre la renta que distribuye las potestades tributarias entre ambos países y ayuda a evitar que los mismos ingresos tributen dos veces. En algunos casos, los ingresos pueden seguir siendo tributables en ambos países, pero el impuesto pagado en un país puede deducirse del impuesto adeudado en el otro.
Es posible que los contribuyentes deban seguir presentando declaraciones en ambas jurisdicciones y solicitar u ordinar el correspondiente crédito fiscal por impuestos pagados en el extranjero[33]Fuente: Portal das Finanças — CIRS, Artículo 81: Eliminación de la doble imposición internacional.
Portugal y EE. UU. disponen también de un Acuerdo de Totalización de la Seguridad Social. Coordina la cobertura de la seguridad social, ayuda a evitar cotizaciones dobles y permite que los periodos de cotización elegibles en ambos países computen para determinadas prestaciones[34]Fuente: Administración de la Seguridad Social de EE. UU. — Acuerdo de Totalización con Portugal.
Cómo convertirse en residente fiscal en Portugal
Convertirse en residente fiscal portugués depende del cumplimiento de los criterios legales de residencia y de la actualización del estado del contribuyente ante la Autoridad Tributaria y Aduanera de Portugal.
Para los extranjeros que prevén vivir en Portugal a largo plazo, la residencia fiscal determina el alcance de los ingresos sujetos a tributación en Portugal. Los residentes tributan por sus ingresos en todo el mundo, mientras que los no residentes tributan únicamente por los ingresos de fuente portuguesa.
4—12 meses
Obtener el derecho a residir en Portugal
Los extranjeros que planeen permanecer más de 183 días en Portugal necesitan un fundamento legal para la residencia de larga duración, como un visado de residencia o un permiso de residencia.
Portugal ofrece diversas vías para obtener un permiso de residencia, entre ellas la Golden Visa, el visado D7, el visado para nómadas digitales y el visado Global Talent para profesionales altamente cualificados.
183+ días al año
Cumplir con un criterio de residencia fiscal
Una persona física se convierte en residente fiscal tras pasar más de 183 días en Portugal durante un período de 12 meses determinado. Disponer de una vivienda destinada a residencia habitual también puede determinar la residencia fiscal.
Una persona física se convierte en residente fiscal tras pasar más de 183 días en Portugal durante un período de 12 meses determinado. Disponer de una vivienda destinada a residencia habitual también puede determinar la residencia fiscal.
1 día
Obtener un NIF
El número de identificación fiscal portugués consta de 9 dígitos y es necesario para realizar trámites ante la Autoridad Tributaria y Aduanera. Los extranjeros pueden solicitarlo en persona o por internet a través de un representante autorizado.
El número de identificación fiscal portugués consta de 9 dígitos y es necesario para realizar trámites ante la Autoridad Tributaria y Aduanera. Los extranjeros pueden solicitarlo en persona o por internet a través de un representante autorizado.
1 día
Actualizar la condición de residencia fiscal
Una vez que la persona cumple con los criterios de residencia, cambia su domicilio fiscal de una dirección extranjera a una portuguesa. El cambio debe notificarse a la Autoridad Tributaria y Aduanera en un plazo de 60 días.
El NIF no cambia cuando el contribuyente pasa de la condición de no residente a la de residente. La residencia fiscal afecta al ámbito de los ingresos sujetos a tributación en Portugal y a las posteriores obligaciones de declaración del individuo.
Opciones de residencia que pueden dar lugar a la residencia fiscal en Portugal
Portugal ofrece varias vías de residencia para inversores, personas económicamente independientes, trabajadores a distancia y profesionales altamente cualificados. Un visado o permiso de residencia no otorga automáticamente la residencia fiscal portuguesa.
Por lo general, la residencia fiscal se adquiere cuando una persona pasa más de 183 días en Portugal durante el período correspondiente o mantiene una vivienda destinada a su residencia habitual.
Golden Visa de Portugal para inversores
La Golden Visa de Portugal otorga un permiso de residencia a los nacionales de terceros países que realicen una inversión elegible. Los titulares adquieren el derecho a residir y trabajar en Portugal, viajar por el espacio Schengen y solicitar la reunificación familiar.
Las opciones de inversión actuales incluyen:
- €250,000+ para proyectos elegibles de arte o patrimonio cultural;
- €500,000+ para investigación científica;
- €500,000+ en unidades del fondo de inversión no inmobiliario;
- €500,000+ para la constitución o capitalización de una empresa portuguesa y la creación de 5 puestos de trabajo;
- creación de al menos 10 puestos de trabajo, sin umbral financiero.
Los titulares de la Golden Visa deben permanecer al menos 7 días en Portugal durante el primer año y 14 días durante cada período posterior de dos años.
Cálculo individual de costos para la residencia por inversión en Portugal
Visado D7 de Portugal para personas económicamente independientes
El visado D7 de Portugal está destinado a jubilados y otros extranjeros que viven de sus propios ingresos periódicos. Los solicitantes deben aportar pruebas de sus ingresos, alojamiento y medios suficientes para sostenerse mientras residan en Portugal.
El solicitante debe acreditar un ingreso pasivo de al menos €920 al mes. Se aplica un incremento adicional del 50% para el cónyuge y del 30% por cada hijo.
Se espera que los titulares del visado D7 fijen en Portugal su residencia principal. Un permiso de residencia temporal puede ser cancelado si el titular se ausenta de Portugal durante más de 6 meses consecutivos u 8 meses alternos durante su periodo de validez de 2 años.
Este requisito implica el cumplimiento del criterio de residencia fiscal de 183 días y la adquisición de la condición de residente fiscal en Portugal.
Cálculo individual del costo para la Visa de Nómada Digital de Portugal
Visado Global Talent de Portugal para profesionales altamente cualificados
La vía del visado Global Talent de Portugal se basa en el marco de residencia para actividades de investigación y de alta cualificación. Abarca a doctorandos elegibles, investigadores, personal docente universitario y profesionales que desempeñen un trabajo de alta cualificación en Portugal.
Los solicitantes deben aportar documentación que acredite su actividad. En función del perfil del solicitante, esta puede incluir un contrato de trabajo, una promesa de empleo, un contrato de prestación de servicios, una beca de investigación o la acreditación de la cualificación profesional requerida para el puesto.
Los profesionales que se trasladen y cumplan los criterios de residencia fiscal en Portugal pasan a tributar en Portugal por sus ingresos procedentes de todo el mundo. Algunos especialistas también pueden optar al régimen fiscal IFICI si cumplen con sus requisitos específicos de residencia y actividad profesional.
Cómo puede ayudar Immigrant Invest con la residencia en Portugal y la planificación fiscal
Immigrant Invest asesora a extranjeros que planean obtener la residencia en Portugal y evaluar las implicaciones fiscales de su traslado. El proceso comienza con la revisión de los objetivos del solicitante, sus circunstancias y la vía de residencia más adecuada.
Immigrant Invest acompaña a los solicitantes de permisos de residencia en Portugal durante todo el proceso:
- Diligencia debida preliminar. El Departamento de Cumplimiento analiza los antecedentes del solicitante e identifica posibles riesgos antes de iniciar el proceso de solicitud.
- Selección de la vía de residencia. Los expertos comparan las opciones disponibles, como la Golden Visa de Portugal, el visado D7, el visado para nómadas digitales y el visado Global Talent.
- Preparación de documentación. El equipo elabora una lista personalizada de comprobación de documentos y coordina traducciones, legalizaciones y la presentación.
- Apoyo en el traslado. La asistencia puede incluir la obtención del NIF, la apertura de una cuenta bancaria, la gestión del alojamiento y la coordinación de las citas presenciales de residencia.
Immigrant Invest no presta asesoramiento fiscal. Cuando se requiere planificación fiscal, la empresa puede presentar a los clientes a asesores fiscales portugueses autorizados que evalúen la residencia fiscal, las fuentes de ingresos, los incentivos disponibles y las obligaciones fiscales transfronterizas.
Puntos clave sobre los impuestos en Portugal en 2026
- Los residentes fiscales portugueses tributan por sus ingresos en todo el mundo, mientras que los no residentes tributan principalmente por los ingresos de fuente portuguesa.
- Los tipos impositivos en Portugal para residentes oscilan entre el 12.5 y el 48%, aplicándose tipos más altos a las tramos superiores de la base imponible.
- Las empresas pagan el impuesto sobre sociedades y otros gravámenes. El tipo general del impuesto sobre sociedades en Portugal continental es del 19%, mientras que el IVA alcanza el 23% en el tipo general continental.
- Los propietarios de inmuebles afrontan impuestos en el momento de la compra y durante la propiedad. Entre ellos se encuentran el IMT, el Impuesto del Sello, el IMI anual y el AIMI para inmuebles elegibles de mayor valor.
- Portugal ofrece incentivos fiscales específicos. Los profesionales cualificados pueden beneficiarse del régimen IFICI con un impuesto sobre la renta del 20% durante un máximo de 10 años.
- Portugal ha firmado 79 convenios de doble imposición, entre ellos con EE. UU., el Reino Unido, Canadá, China, India, Japón y los EAU. Estos acuerdos ayudan a los residentes a evitar pagar impuestos dos veces por los mismos ingresos.
- Para convertirse en residente fiscal en Portugal, los extranjeros deben obtener primero un permiso de residencia, por ejemplo a través de la Golden Visa de Portugal.
Immigrant Invest es un agente autorizado en programas de ciudadanía y residencia por inversión en la UE, el Caribe, Asia y Oriente Medio. Aproveche nuestros 15 años de experiencia global — reserve una cita con nuestros expertos en programas de inversión.
 Considerado de confianza 10.000+ inversores