

Em Portugal, as alíquotas do imposto de renda de pessoa física para residentes variam de 12,5 a 48%, enquanto a alíquota padrão do imposto de renda corporativo é de 19%.
Portugal oferece incentivos fiscais direcionados para alguns novos residentes. Sob o regime IFICI, profissionais qualificados podem pagar uma alíquota de 20% sobre rendimentos elegíveis do trabalho dependente e profissional em Portugal por até 10 anos.
Este artigo explica como os impostos em Portugal aplicam-se a expatriados, investidores, proprietários de imóveis e empresas, além dos principais incentivos fiscais e regras de dupla tributação.
Como funcionam os impostos em Portugal em 2026
O sistema fiscal de Portugal aplica regras diferentes dependendo da residência fiscal da pessoa. Para pessoas físicas, o status de residência determina se Portugal tributa apenas os rendimentos nacionais ou a renda obtida mundialmente[1]Fonte: Portal das Finanças — Regras de residência fiscal.
Residência fiscal
Uma pessoa física torna-se residente fiscal em Portugal se pelo menos uma destas condições se aplicar:
- permanecer mais de 183 dias em Portugal durante um período de 12 meses com início ou fim no ano fiscal relevante;
- dispuser de habitação em Portugal em condições que façam prever a intenção de a manter e ocupar como residência habitual[1]Fonte: Portal das Finanças — Regras de residência fiscal.
Os residentes fiscais portugueses pagam imposto sobre rendimentos obtidos em Portugal e no exterior. Os não residentes são tributados apenas sobre rendimentos de fonte portuguesa. A declaração anual de IRS é enviada online entre 1º de abril e 30 de junho do ano seguinte[2]Fonte: Portal das Finanças — Modelo 3.
Visão geral das taxas de imposto em Portugal
Portugal aplica impostos distintos sobre a renda pessoal, lucros empresariais, consumo, propriedade e emprego. As taxas aplicáveis dependem do tipo de renda ou transação, da residência fiscal e, em alguns casos, da região.
As principais taxas de imposto em Portugal incluem:
- Imposto de renda de pessoa física: 12,5 a 48% sob a escala progressiva do IRS para residentes fiscais[3]Fonte: Portal das Finanças — CIRS, Artigo 68.º: Taxas gerais do IRS.
- Imposto de renda corporativo: taxa padrão de 19% em Portugal continental para períodos fiscais com início em 2026[4]Fonte: Portal das Finanças — CIRC, Artigo 87.º: Taxas do imposto sobre o rendimento das pessoas coletivas.
- IVA: 6%, 13% ou 23% em Portugal continental, dependendo dos bens ou serviços[5]Fonte: Portal das Finanças — CIVA, Artigo 18.º: Taxas do IVA.
- Imposto municipal sobre imóveis: 0,3 a 0,45% para imóveis urbanos e 0,8% para imóveis rústicos[6]Fonte: Portal das Finanças — CIMI, Artigo 112.º: Taxas do imposto municipal sobre imóveis.
- Segurança Social: os empregados contribuem com 11% da sua remuneração, enquanto os empregadores contribuem com 23,75%[7]Fonte: Gov.pt — Contribuições para a Segurança Social por trabalhadores por conta de outrem.
Como se beneficiar do sistema fiscal de Portugal?
Regimes fiscais preferenciais estão disponíveis apenas para estrangeiros que estabelecem residência fiscal em Portugal. Um dos critérios principais é permanecer mais de 183 dias no país durante o período relevante, o que se torna possível com uma autorização de residência em Portugal.
Uma das formas de cidadãos de fora da UE obterem residência portuguesa é por meio do Golden Visa de Portugal. O programa concede autorização de residência por investimento, emitida por 2 anos, sujeita a renovações subsequentes por mais 2 anos[8]Fonte: Golden Visa de Portugal — Página oficial da AIMA.
As opções de investimento incluem:
- € 250.000+ para projetos elegíveis de artes e patrimônio cultural;
- € 500.000+ para pesquisa científica ou fundos de investimento não imobiliários;
- investimento em uma empresa portuguesa sujeito a requisitos de criação de empregos;
- criação de pelo menos 10 postos de trabalho.
Titulares do Golden Visa que se mudam para Portugal e se tornam residentes fiscais também podem avaliar a sua elegibilidade para o IFICI. Profissionais qualificados beneficiam-se de uma taxa de imposto de 20% sobre rendimentos elegíveis do trabalho dependente e profissional em Portugal por até 10 anos.
Com a confiança de 10.000+ investidores
Verifique sua elegibilidade para o Golden Visa de Portugal
Alíquotas de impostos em Portugal para expatriados e residentes estrangeiros
As alíquotas dos impostos em Portugal para estrangeiros dependem de dois fatores principais:
- Se eles são residentes fiscais em Portugal.
- Se sua renda é proveniente de Portugal ou do exterior.
As mesmas regras de imposto de renda de pessoa física aplicam-se a residentes fiscais estrangeiros e portugueses. Os residentes pagam imposto sobre a renda global, enquanto os não residentes pagam imposto apenas sobre os rendimentos de fonte portuguesa[1]Fonte: Portal das Finanças — Regras de residência fiscal.
Renda sujeita ao imposto de renda de pessoa física
O imposto de renda de pessoa física em Portugal é conhecido como IRS. Ele abrange diversas categorias de rendimentos:
- rendimentos do trabalho dependente;
- rendimentos empresariais e do trabalho independente;
- rendimentos de capitais;
- rendimentos prediais;
- mais-valias;
- pensões[9]Fonte: Portal das Finanças — CIRS, Artigo 1.º: Incidência real.
Alíquotas do imposto de renda de pessoa física em Portugal em 2026
Os residentes fiscais pagam IRS a alíquotas progressivas. As alíquotas variam de 12,5% a 48% e aplicam-se à renda tributável em escalões distintos:
- até € 8.342 — 12,5%;
- de € 8.342 a 12.587 — 15,7%;
- de € 12.587 a 17.838 — 21,2%;
- de € 17.838 a 23.089 — 24,1%;
- de € 23.089 a 29.397 — 31,1%;
- de € 29.397 a 43.090 — 34,9%;
- de € 43.090 a 46.566 — 43,1%;
- de € 46.566 a 86.634 — 44,6%;
- acima de € 86.634 — 48%.
As alíquotas são progressivas, portanto, passar para um escalão mais alto não faz com que toda a renda tributável fique sujeita à alíquota mais elevada.
Os não residentes pagam uma alíquota de retenção na fonte definitiva de 25% sobre os rendimentos de trabalho dependente, empresariais e profissionais de fonte portuguesa. Regras e alíquotas separadas aplicam-se a outros tipos de renda[10]Fonte: Portal das Finanças — CIRS, Artigo 71.º: Taxas de retenção na fonte.
Impostos em Portugal para residentes e não residentes
Benefícios fiscais e regimes especiais para expatriados
Portugal oferece incentivos fiscais direcionados a alguns novos residentes fiscais e a residentes que retornam ao país. A elegibilidade depende da residência fiscal anterior, da atividade profissional e das condições de cada regime.
Regime fiscal IFICI
Portugal introduziu o regime fiscal IFICI em 2024 para atrair profissionais altamente qualificados e apoiar a pesquisa científica e a inovação. Rendimentos elegíveis do trabalho dependente e profissional em Portugal são tributados a uma taxa especial de 20% por até 10 anos consecutivos. [11]Fonte: Portal das Finanças — Regime fiscal IFICI.
A maioria dos rendimentos de fonte estrangeira é isenta no âmbito do IFICI. Rendimentos de pensões e rendimentos associados a jurisdições constantes da lista portuguesa de regimes fiscais preferenciais seguem regras específicas.
Os principais critérios de elegibilidade incluem:
- não ter tido residência fiscal em Portugal nos 5 anos anteriores;
- tornar-se residente fiscal em Portugal após a mudança;
- exercer atividade profissional qualificada;
- não ter beneficiado anteriormente do IFICI ou do antigo regime RNH.
Zlata Erlach,
Diretora do escritório na Áustria
O IFICI é um regime direcionado e não um benefício fiscal geral para todos os expatriados. Ele pode aplicar-se a profissionais da pesquisa científica, ensino superior, tecnologias de informação e comunicação, saúde, indústrias transformadoras e extrativas, bem como a certas empresas orientadas para a exportação e startups certificadas. A elegibilidade continua a depender do cargo, das qualificações do solicitante e do tipo de organização para a qual trabalha.
Antigo regime do Residente Não Habitual
Antes do IFICI, Portugal oferecia o regime do Residente Não Habitual, RNH, que garantia tratamento preferencial aos novos residentes fiscais, incluindo a alíquota de 20% sobre rendimentos do trabalho dependente e profissional de fonte portuguesa e isenções para determinados rendimentos obtidos no exterior.
O regime foi encerrado para novos requerentes em 2024, embora os beneficiários e contribuintes existentes continuem utilizando os benefícios do RNH pelo restante do seu período original de 10 anos[12]Fonte: Portal das Finanças — Inscrição como Residente Não Habitual.
Regime de regressar para ex-residentes fiscais em Portugal
Os ex-residentes fiscais em Portugal que regressem e voltem a ser residentes fiscais até ao final de 2026 podem qualificar-se para o regime de regressar. Este exclui de tributação 50% dos rendimentos do trabalho dependente e empresarial ou profissional, até ao limite de € 250.000 por ano, durante 5 anos.
Os requerentes devem também cumprir as condições relativas à residência anterior e ter a sua situação tributária regularizada em Portugal[13]Fonte: Portal das Finanças — CIRS, Artigo 12.º-A: Regime fiscal aplicável a ex-residentes.
Outros impostos para pessoas físicas em Portugal
O imposto de renda de pessoa física representa apenas uma parte da carga tributária de um indivíduo em Portugal. Dependendo da renda e da situação laboral, os residentes e expatriados também podem pagar uma taxa adicional de solidariedade, imposto sobre rendimentos de capitais e contribuições para a segurança social.
Taxa adicional de solidariedade para rendimentos elevados
Os residentes fiscais com renda tributável superior a € 80.000 pagam uma taxa adicional de solidariedade. As alíquotas são:
- 2,5% sobre a renda tributável entre € 80.000 e 250.000;
- 5% sobre a parcela que exceder € 250.000[14]Fonte: Portal das Finanças — CIRS, Artigo 68.º-A: Taxa adicional de solidariedade.
Imposto sobre dividendos e rendimentos de investimentos
Os rendimentos de capitais de fonte portuguesa, incluindo dividendos, estão sujeitos a uma alíquota de retenção na fonte definitiva de 28%. O tratamento pode variar dependendo das circunstâncias do contribuinte e das regras fiscais internacionais aplicáveis[15]Fonte: Portal das Finanças — CIRS, Artigo 71.º: Taxas definitivas de retenção na fonte.
Contribuições para a Segurança Social
Os empregados contribuem com 11% da sua remuneração para a Segurança Social portuguesa. Os empregadores deduzem a parcela do empregado e efetuam o pagamento juntamente com a sua própria contribuição[16]Fonte: Gov.pt — Contribuições para a Segurança Social dos trabalhadores.
Os trabalhadores independentes pagam 21,4% sobre a base de incidência contributiva aplicável. Os empresários em nome individual estão sujeitos a uma alíquota de 25,2%[17]Fonte: Segurança Social — Contribuições para trabalhadores independentes.
Impostos imobiliários em Portugal
Os impostos imobiliários em Portugal incidem tanto no momento da aquisição quanto durante a propriedade do imóvel. Os principais tributos são o imposto sobre a transferência de propriedade, o imposto de selo, o imposto municipal sobre imóveis anual e um imposto adicional sobre imóveis de maior valor.
Impostos na compra de imóvel
O imposto sobre a transferência de propriedade, IMT, depende do tipo de imóvel, do valor e do uso pretendido. Para habitação própria e permanente em Portugal continental, a tabela de 2026 começa em 0% para valores até € 106.346 e atinge uma taxa marginal de 8%. Imóveis acima de € 660.982 estão sujeitos a uma alíquota única de 6%, subindo para 7,5% acima de € 1.150.853[18]Fonte: Portal das Finanças — CIMT, Artigo 17.º: Taxas do IMT.
Os compradores também pagam imposto de selo de 0,8% sobre a aquisição do imóvel. Compradores da primeira habitação com idade igual ou inferior a 35 anos podem qualificar-se para a isenção de IMT em habitação própria permanente no valor de até € 330.539 em Portugal continental, sujeitos aos requisitos de elegibilidade[19]Fonte: Portal das Finanças — Comprar casa: IMT e Imposto do Selo.
Imposto municipal sobre imóveis anual
Os proprietários de imóveis pagam o imposto municipal sobre imóveis, IMI, com base no valor tributável do imóvel.
Os municípios fixam a alíquota para imóveis urbanos dentro do limite legal:
- 0,3 a 0,45% para imóveis urbanos;
- 0,8% para imóveis rústicos[20]Fonte: Portal das Finanças — CIMI, Artigo 112.º: Taxas do IMI.
Adicional ao Imposto Municipal sobre Imóveis
O Adicional ao Imposto Municipal sobre Imóveis, AIMI, incide sobre imóveis urbanos residenciais e terrenos para construção. As pessoas físicas beneficiam de uma dedução de € 600.000 sobre o valor tributável total dos imóveis, ou de € 1,2 milhão para casais que optem pela tributação conjunta.
Para pessoas físicas, as alíquotas do AIMI são:
- 0,7% sobre o valor tributável após a dedução;
- 1% sobre a parcela superior a € 1 milhão e até € 2 milhões;
- 1,5% sobre a parcela superior a € 2 milhões.
Os limites de € 1 milhão e € 2 milhões dobram para casais que optem pela tributação conjunta do AIMI[21]Fonte: Portal das Finanças — CIMI, Artigo 135.º-F: Taxas do AIMI.
Impostos sobre ganhos de capital, rendimentos de investimentos e criptoativos em Portugal
Portugal tributa os ganhos decorrentes de ativos como imóveis, ações, títulos e criptoativos. O cálculo depende do tipo de ativo, do período de detenção e das circunstâncias do contribuinte[22]Fonte: Portal das Finanças — CIRS, Artigo 10.º: Ganhos de capital.
Ganhos de capital em imóveis
Nas vendas de imóveis, 50% do ganho de capital líquido é incluído no rendimento coletável. O valor tributável fica sujeito às taxas progressivas do imposto de renda de pessoa física.
Desde 2023, essa abordagem também se aplica a não residentes que vendem imóveis em Portugal. O seu rendimento global é considerado para determinar a taxa progressiva aplicável[23]Fonte: Portal das Finanças — Tributação dos ganhos de capital imobiliários para não residentes.
Ganhos de capital em ações e títulos
As vendas de criptoativos estão sujeitas ao imposto sobre ganhos de capital em Portugal. Os ganhos de capital de ações e outros títulos são tributados a 28%. Títulos cotados e cotas de fundos de investimento abertos detidos por mais de 2 anos podem beneficiar-se de exclusões parciais de tributação.
A parcela excluída do ganho é de:
- 10% para ativos detidos por mais de 2, mas menos de 5 anos;
- 20% para ativos detidos por pelo menos 5, mas menos de 8 anos;
- 30% para ativos detidos por pelo menos 8 anos[24]Fonte: Portal das Finanças — CIRS, Artigo 72.º: Taxas especiais.
Impostos sobre criptoativos em Portugal
Os ganhos de capital de criptoativos detidos por menos de 365 dias são tributados a 28%. Os ganhos de criptoativos detidos por pelo menos 365 dias são excluídos da tributação[25]Fonte: Portal das Finanças — CIRS, Artigo 10.º: Ganhos de capital de criptoativos.
A permuta de cripto para cripto não gera tributação imediata. O valor de aquisição do criptoativo transfere-se para o criptoativo recebido em troca.
Impostos sobre heranças e doações em Portugal
Portugal não impõe um imposto de herança separado. Em vez disso, os ativos herdados podem estar sujeitos ao Imposto de Selo. Os familiares próximos estão isentos do imposto de 10% sobre bens herdados.
A isenção aplica-se a:
- cônjuges e unidos de fato;
- filhos e netos;
- pais e avós[26]Fonte: Gov.pt — Obrigações tributárias na transmissão de bens por morte.
Outros beneficiários, como irmãos, sobrinhos, sobrinhas e pessoas sem parentesco, pagam Imposto de Selo à taxa de 10% sobre os ativos herdados tributáveis.
As doações estão sujeitas ao Imposto de Selo. Cônjuges, unidos de fato, descendentes e ascendentes estão isentos da taxa de 10%, embora a doação de imóveis continue sujeita a uma cobrança de Imposto de Selo de 0,8%.
Outros beneficiários pagam 10% sobre doações tributáveis. Se a doação envolver imóveis, aplica-se um adicional de 0,8% à transferência[27]Fonte: Portal das Finanças — Doações e Imposto de Selo.
Impostos em Portugal para empresas e negócios
As empresas que operam em Portugal podem pagar imposto de renda corporativo, IVA, contribuições para a segurança social e derramas adicionais. A carga tributária final depende do lucro tributável, do porte da empresa, da localização e da elegibilidade para incentivos fiscais.
Imposto de renda corporativo em Portugal
As taxas de imposto de renda corporativo variam por região e porte da empresa. As principais taxas são:
- Portugal continental — taxa padrão de imposto de renda corporativo de 19%;
- Açores — taxa regional padrão de 13,3%;
- Madeira — taxa regional padrão de 13,3%;
- PMEs e empresas Small Mid-Cap — 15% sobre os primeiros € 50.000 de lucro tributável em Portugal continental e 10,5% na Madeira e nos Açores.
A taxa regional padrão aplica-se ao lucro tributável acima do limite preferencial de PMEs onde a taxa reduzida está disponível[28]Fonte: Portal das Finanças — CIRC, Artigo 87.º: Taxas do imposto sobre o rendimento das pessoas coletivas.
As empresas com lucros tributáveis superiores a € 1,5 milhão também pagam uma derrama estadual. A taxa aplicável depende do lucro tributável e da localização da empresa. A Madeira e os Açores aplicam taxas de derrama regional reduzidas em comparação com Portugal continental[29]Fonte: Portal das Finanças — CIRC, Artigo 87.º-A: Derrama estadual.
Alíquotas de derrama corporativa por região
Alíquotas de IVA
As empresas sujeitas ao IVA cobram alíquotas diferentes dependendo dos bens ou serviços fornecidos. Em Portugal continental, as principais alíquotas de IVA são:
- alíquota reduzida de 6% para bens e serviços, incluindo produtos alimentares essenciais, livros e jornais, medicamentos e transporte de passageiros;
- alíquota intermediária de 13% para bens e serviços constantes da Lista II anexa ao Código do IVA, tais como refeições prontas para levar e entregas ao domicílio, águas minerais e de nascente, e vinhos comuns;
- alíquota padrão de 23% para os demais bens e serviços tributáveis[30]Fonte: Portal das Finanças — CIVA, Artigo 18.º: Taxas do IVA.
Contribuições patronais para a segurança social
Para a maioria dos empregados de sociedades comerciais, os empregadores contribuem com 23,75% da remuneração bruta para a Segurança Social. Os empregados contribuem com outros 11%, que o empregador retém e transfere para a Segurança Social[16]Fonte: Gov.pt — Contribuições para a Segurança Social dos trabalhadores.
Incentivo fiscal da Zona Franca da Madeira
As empresas licenciadas na Zona Franca da Madeira até 31 de dezembro de 2026 podem beneficiar de uma alíquota de imposto de renda corporativo de 5% sobre os rendimentos elegíveis até 31 de dezembro de 2033.
Para ter acesso ao regime, a empresa deve:
- Iniciar as operações no prazo de 6 meses.
- Criar de 1 a 5 postos de trabalho nesse período.
- Investir pelo menos € 75.000 em ativos fixos tangíveis ou intangíveis nos primeiros 2 anos, ou criar pelo menos 6 postos de trabalho nos primeiros 6 meses.
A alíquota reduzida aplica-se apenas às atividades elegíveis e está sujeita a limites anuais de renda tributável associados ao número de postos de trabalho mantidos[31]Fonte: Portal das Finanças — Estatuto dos Benefícios Fiscais, Artigo 36.º-A: Zona Franca da Madeira.
As empresas licenciadas na Zona Franca da Madeira até 31 de dezembro de 2026 podem aplicar a alíquota de imposto de renda corporativo de 5% aos rendimentos qualificados até 31 de dezembro de 2033.
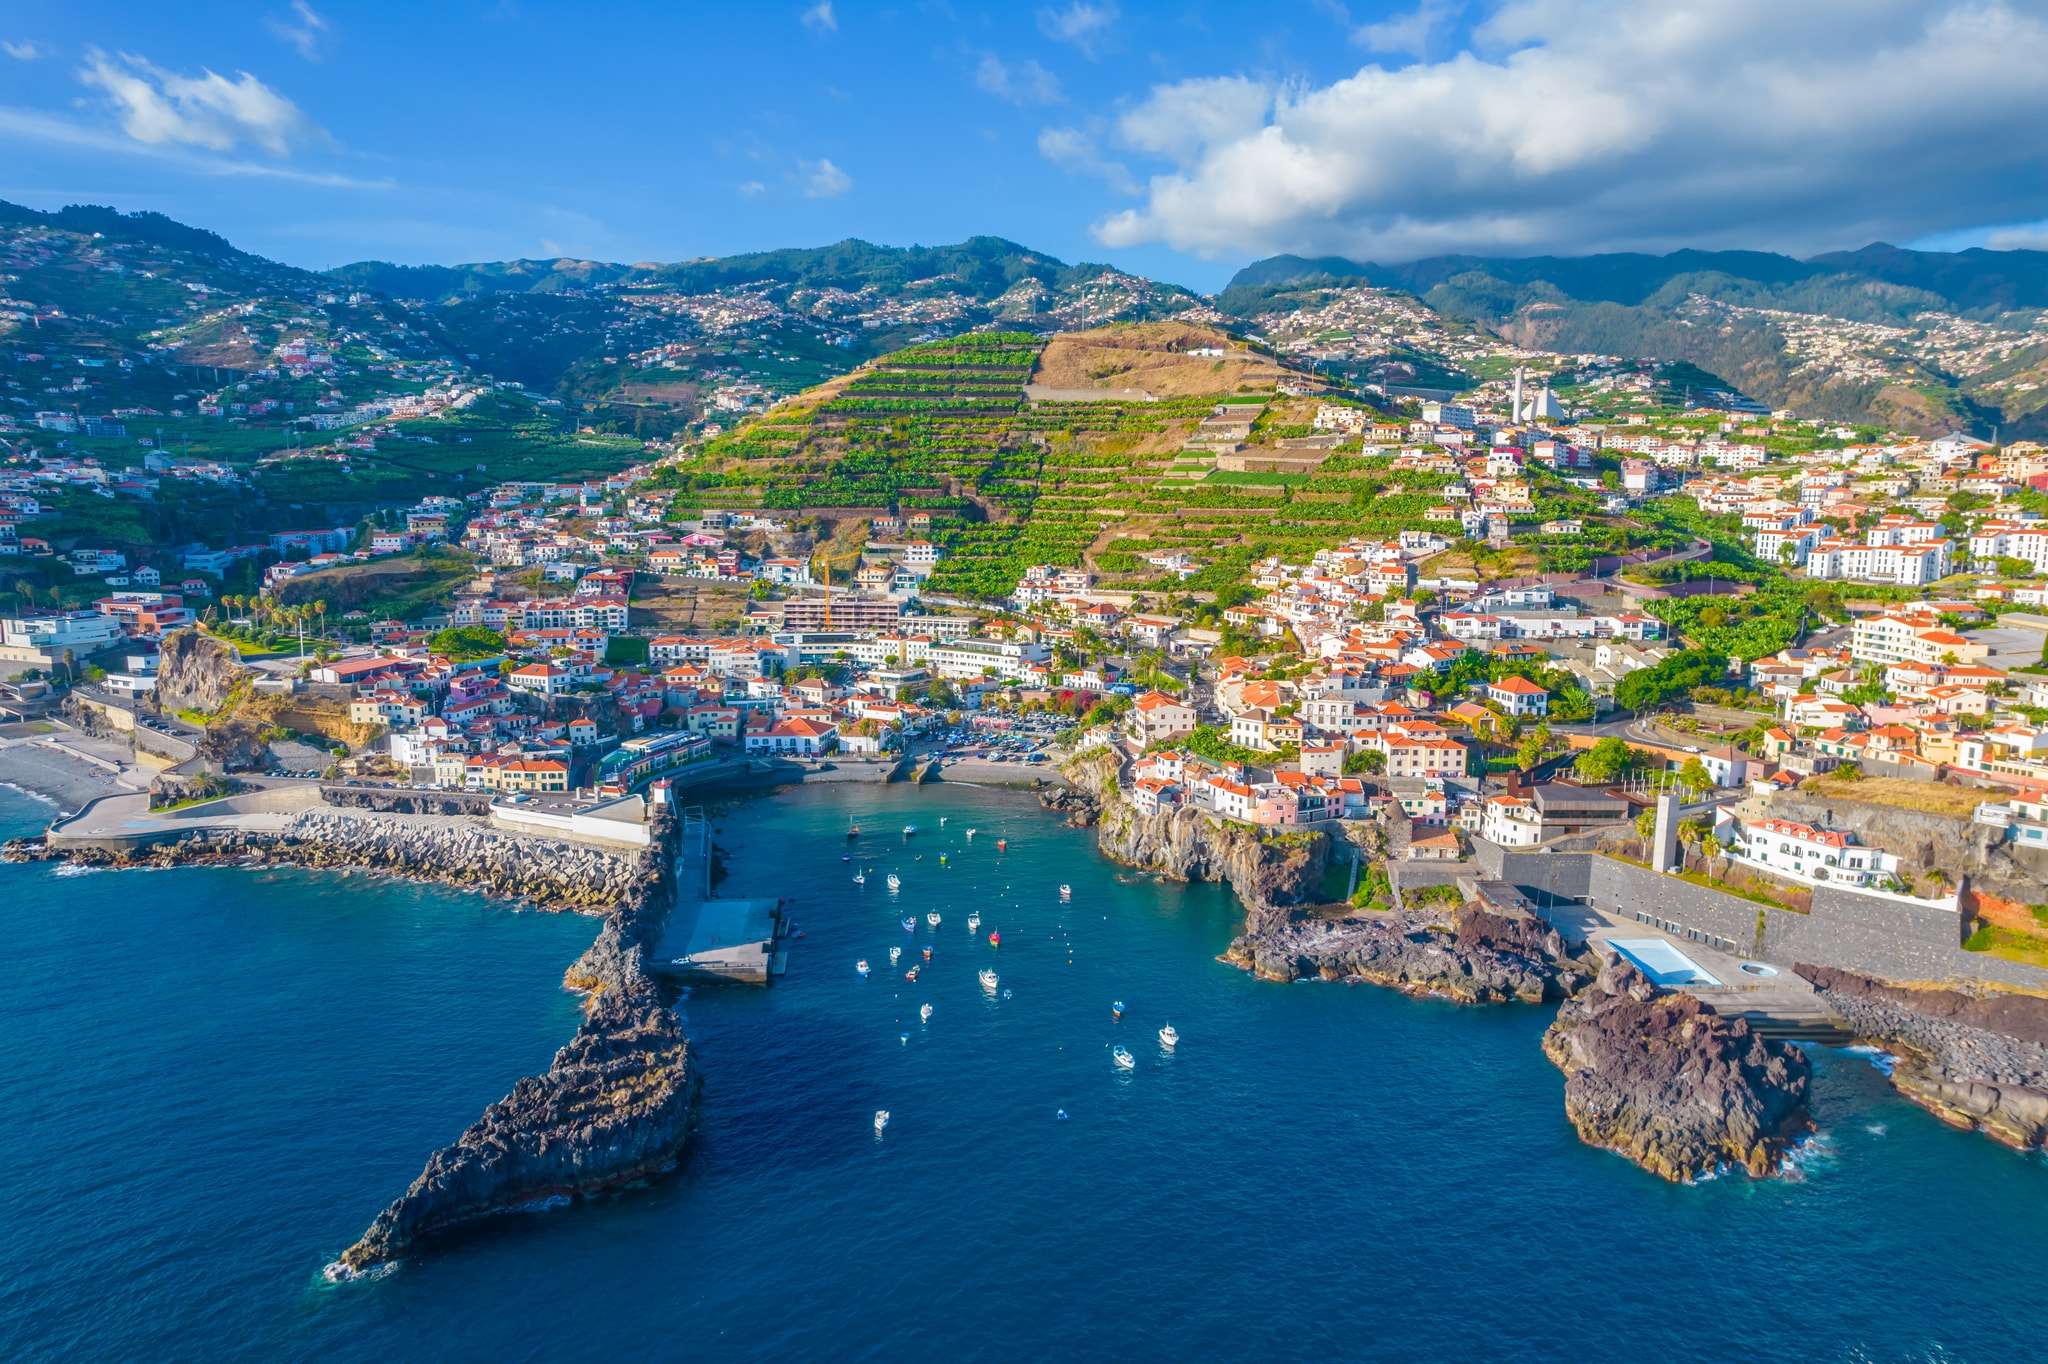
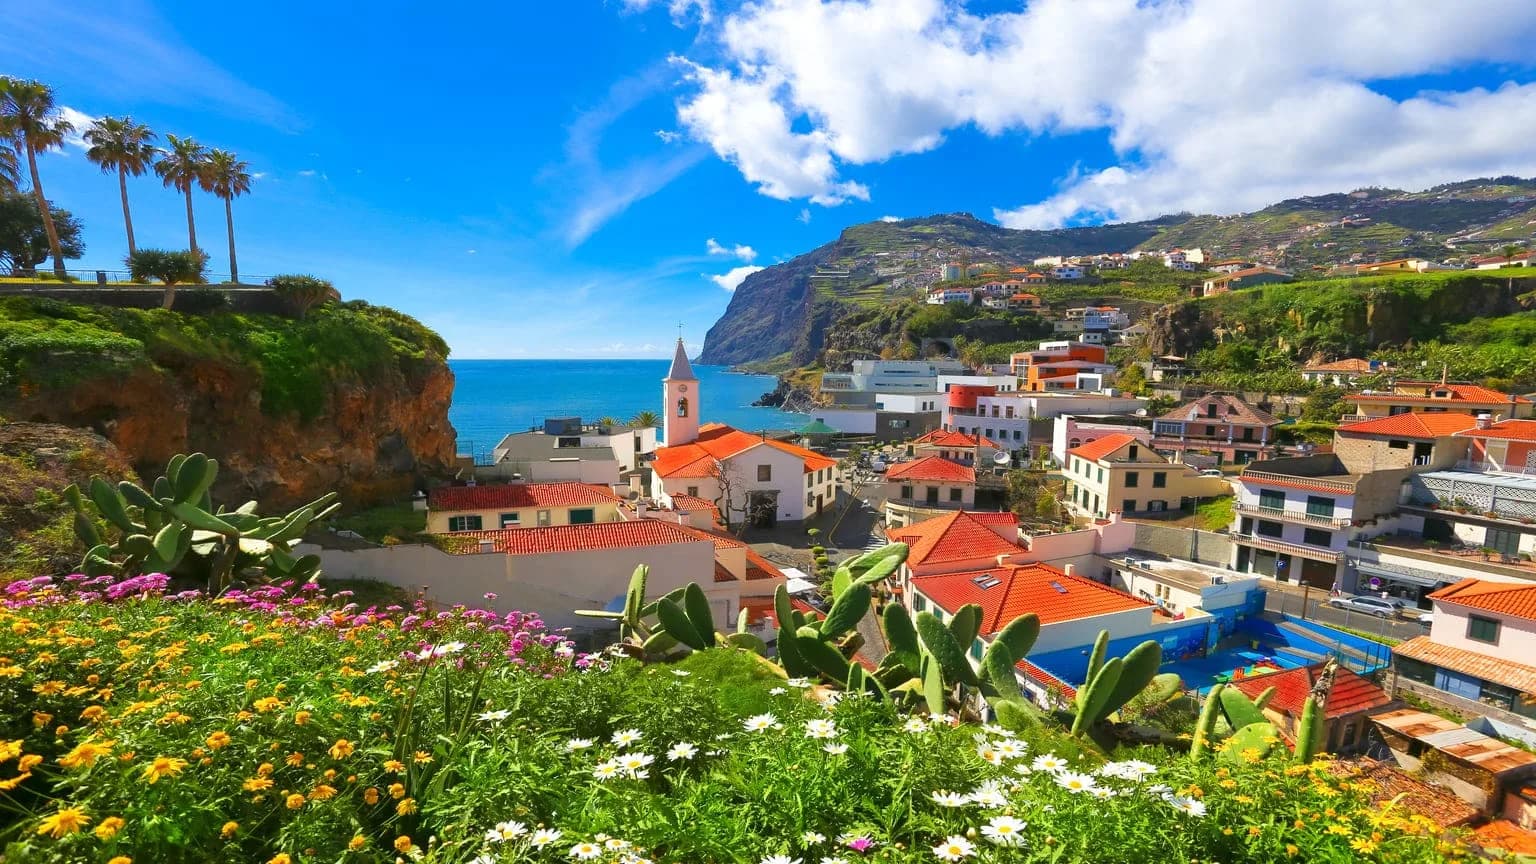
A Madeira é uma região autônoma de Portugal situada no Oceano Atlântico. O arquipélago fica a cerca de 1.000 km a sudoeste da Europa continental, e um voo saindo de Lisboa leva 90 minutos
Como Portugal evita a dupla tributação
Portugal utiliza acordos de dupla tributação e créditos fiscais estrangeiros para reduzir os casos em que a mesma renda é tributada em Portugal e em outro país. Os residentes fiscais portugueses podem deduzir o imposto pago no exterior do imposto devido em Portugal[32]Fonte: Portal das Finanças — Perguntas frequentes sobre relações internacionais do IRS.
Acordos para evitar a dupla tributação
Portugal assinou 79 convenções de dupla tributação, 78 das quais estão atualmente em vigor. A rede inclui acordos com grandes jurisdições, como os EUA, o Reino Unido, o Canadá, a China, a Índia, o Japão e os EAU, bem como com muitos países da UE.
Dependendo da convenção, as regras determinam:
- a residência fiscal quando ambos os países consideram a pessoa residente;
- a tributação de rendimentos do trabalho dependente e empresariais;
- o tratamento de dividendos, juros e royalties;
- a tributação de pensões, rendimentos imobiliários e ganhos de capital[33]Fonte: Portal das Finanças — Convenções sobre dupla tributação.
Acordo tributário EUA—Portugal
Portugal e os EUA possuem um acordo sobre o imposto de renda que atribui direitos de tributação entre os dois países e ajuda a evitar que o mesmo rendimento seja tributado duas vezes. Em alguns casos, a renda ainda pode ser tributável em ambos os países, mas o imposto pago em um país pode ser deduzido do imposto devido no outro.
Os contribuintes ainda podem precisar enviar declarações em ambas as jurisdições e solicitar ou declarar o crédito fiscal estrangeiro correspondente[34]Fonte: Portal das Finanças — CIRS, Artigo 81.º: Eliminação da dupla tributação internacional.
Portugal e os EUA também possuem um Acordo de Totalização da Segurança Social. Ele coordena a cobertura da segurança social, ajuda a evitar duplas contribuições e permite que períodos de cobertura qualificados em ambos os países contem para determinados benefícios[35]Fonte: Administração da Segurança Social dos EUA — Acordo de Totalização com Portugal.
Como se tornar um residente fiscal em Portugal
Tornar-se residente fiscal em Portugal depende do cumprimento dos critérios legais de residência e da atualização do status do contribuinte junto à Autoridade Tributária e Aduaneira de Portugal.
Para estrangeiros que planejam morar em Portugal a longo prazo, a residência fiscal determina a abrangência dos rendimentos sujeitos à tributação portuguesa. Os residentes pagam imposto sobre a renda global, enquanto os não residentes são tributados apenas sobre rendimentos de fonte portuguesa.
4—12 meses
Obter o direito de residir em Portugal
Estrangeiros que planejam passar mais de 183 dias em Portugal precisam de uma base legal para a residência de longo prazo, como um visto de residência ou uma autorização de residência.
Portugal oferece diversos caminhos para obter uma autorização de residência, incluindo o Golden Visa, o Visto D7, o Visto de Nômade Digital e o Visto Global Talent para profissionais altamente qualificados.
183+ dias por ano
Atender a um critério de residência fiscal
Uma pessoa física torna-se residente fiscal após permanecer mais de 183 dias em Portugal durante um determinado período de 12 meses. Dispor de uma habitação pretendida como residência habitual também pode estabelecer a residência fiscal.
Uma pessoa física torna-se residente fiscal após permanecer mais de 183 dias em Portugal durante um determinado período de 12 meses. Dispor de uma habitação pretendida como residência habitual também pode estabelecer a residência fiscal.
1 dia
Obter um NIF
O número de identificação fiscal em Portugal é composto por 9 dígitos e é necessário para interagir com a Autoridade Tributária e Aduaneira. Estrangeiros podem solicitá-lo presencialmente ou por meio de representante autorizado online.
O número de identificação fiscal em Portugal é composto por 9 dígitos e é necessário para interagir com a Autoridade Tributária e Aduaneira. Estrangeiros podem solicitá-lo presencialmente ou por meio de representante autorizado online.
1 dia
Atualizar o status de residência fiscal
Assim que a pessoa preencher os critérios de residência, ela altera o seu endereço fiscal de um endereço no exterior para um endereço em Portugal. A alteração deve ser comunicada à Autoridade Tributária e Aduaneira no prazo de 60 dias.
O NIF permanece o mesmo quando o contribuinte altera o status de não residente para residente. A residência fiscal afeta a abrangência da renda sujeita à tributação portuguesa e as subsequentes obrigações de declaração do indivíduo.
Opções de residência que podem levar à residência fiscal em Portugal
Portugal oferece várias opções de residência para investidores, pessoas financeiramente independentes, trabalhadores remotos e profissionais altamente qualificados. Um visto de residência ou autorização de residência não estabelece automaticamente a residência fiscal em Portugal.
A residência fiscal geralmente surge quando uma pessoa passa mais de 183 dias em Portugal durante o período relevante ou mantém uma habitação pretendida como sua residência habitual.
Golden Visa de Portugal para investidores
O Golden Visa de Portugal concede uma autorização de residência a cidadãos de países terceiros que realizem um investimento qualificado. Os titulares recebem o direito de residir e trabalhar em Portugal, viajar pelo Espaço Schengen e solicitar a reunificação familiar.
As opções de investimento atuais incluem:
- € 250.000+ para projetos elegíveis de artes ou patrimônio cultural;
- € 500.000+ para pesquisa científica;
- € 500.000+ em fundos de investimento não imobiliários;
- € 500.000+ para constituição ou capitalização de uma empresa portuguesa com a criação de 5 postos de trabalho;
- criação de pelo menos 10 postos de trabalho, sem limite mínimo financeiro.
Os titulares do Golden Visa devem permanecer em Portugal pelo menos 7 dias no primeiro ano e 14 dias em cada período subsequente de dois anos.
Obtenha sua estimativa de custos personalizada para o Golden Visa de Portugal
Visto D7 para Portugal para pessoas financeiramente independentes
O Visto D7 para Portugal destina-se a aposentados e outros estrangeiros que vivem de sua própria renda regular. Os solicitantes fornecem comprovantes de renda, acomodação e meios suficientes para se sustentarem enquanto residirem em Portugal.
O solicitante deve comprovar uma renda passiva de pelo menos € 920 por mês. Um acréscimo adicional de 50% aplica-se ao cônjuge e de 30% a cada filho.
Espera-se que os titulares do visto D7 façam de Portugal o seu principal local de residência. A autorização de residência temporária pode ser cancelada se o titular estiver ausente de Portugal por mais de 6 meses consecutivos ou 8 meses interpolados durante a sua validade de 2 anos.
Esse requisito resulta no cumprimento do critério de residência fiscal de 183 dias e na passagem a residente fiscal em Portugal.
Obtenha sua estimativa de custos personalizada para o Visto de Nômade Digital para Portugal
Visto Global Talent Portugal para profissionais altamente qualificados
O caminho do Visto Global Talent Portugal baseia-se no enquadramento de residência para atividade docente, de investigação ou altamente qualificada. Ele abrange estudantes de doutorado, pesquisadores, docentes universitários e profissionais elegíveis que exerçam atividades altamente qualificadas em Portugal.
Os solicitantes apresentam documentos que comprovam a sua atividade. Dependendo do perfil do solicitante, estes incluem contrato de trabalho, promessa de contrato de trabalho, prestação de serviços, bolsa de investigação ou comprovante de qualificações profissionais exigidas para o cargo.
Os profissionais que se mudarem e cumprirem os critérios de residência fiscal portuguesa passam a ser tributados em Portugal sobre a renda global. Alguns especialistas também se qualificam para o regime fiscal IFICI se cumprirem os seus requisitos específicos de residência e profissionais.
Obtenha seu cálculo de custo personalizado para o Programa Talento Global Portugal
Como a Immigrant Invest pode ajudar com a residência e o planejamento fiscal em Portugal
A Immigrant Invest auxilia estrangeiros que planejam obter residência em Portugal e avaliar as implicações fiscais da mudança. O processo começa com a análise dos objetivos do solicitante, de suas circunstâncias e da opção de residência mais adequada.
A Immigrant Invest presta suporte aos solicitantes de autorização de residência em Portugal durante todo o processo:
- Due Diligence preliminar. O Departamento de Compliance analisa o histórico do solicitante e identifica potenciais riscos antes do início do processo de solicitação.
- Seleção do caminho de residência. Especialistas comparam as opções disponíveis, como o Golden Visa de Portugal, o Visto D7, o Visto de Nômade Digital e o Visto Global Talent.
- Preparação de documentos. A equipe elabora uma lista personalizada de documentos e coordena traduções, legalização e envio.
- Suporte na relocação. A assistência pode incluir a obtenção do NIF, abertura de conta bancária, busca de acomodação e agendamento de atendimento para a residência.
A Immigrant Invest não fornece consultoria fiscal. Quando o planejamento fiscal é necessário, a empresa pode apresentar os clientes a assessores fiscais portugueses licenciados, que avaliam a residência fiscal, as fontes de renda, os incentivos disponíveis e as obrigações fiscais transfronteiriças.
Principais pontos sobre os impostos em Portugal em 2026
- Os residentes fiscais em Portugal pagam imposto sobre a renda global, enquanto os não residentes são tributados principalmente sobre os rendimentos de fonte portuguesa.
- As alíquotas do imposto de renda para residentes em Portugal variam de 12,5 a 48%, aplicando-se alíquotas mais elevadas às parcelas superiores da renda tributável.
- As empresas pagam imposto de renda corporativo e outros tributos. A alíquota padrão do imposto de renda corporativo em Portugal continental é de 19%, enquanto o IVA atinge 23% sob a alíquota padrão continental.
- Os proprietários de imóveis enfrentam impostos na aquisição e durante a posse. Estes incluem IMT, Imposto de Selo, IMI anual e AIMI para imóveis elegíveis de maior valor.
- Portugal oferece incentivos fiscais direcionados. Profissionais qualificados podem beneficiar do regime IFICI com alíquota de 20% sobre o imposto de renda por até 10 anos.
- Portugal assinou 79 acordos de dupla tributação, inclusive com EUA, Reino Unido, Canadá, China, Índia, Japão e EAU. Esses acordos ajudam os residentes a evitar pagar impostos duas vezes sobre a mesma renda.
- Para se tornar residente fiscal em Portugal, os estrangeiros devem primeiro obter uma autorização de residência, por exemplo por meio do Golden Visa de Portugal.
A Immigrant Invest é um agente autorizado para programas de cidadania e residência por investimento na UE, no Caribe, na Ásia e no Oriente Médio. Aproveite nossos 15 anos de experiência global — agende uma reunião com nossos especialistas em programas de investimento.
 Com a confiança de 10.000+ investidores