
Portugal encerrou gradualmente o seu conhecido regime fiscal privilegiado para Residentes Não Habituais (NHR) em 2025. O NHR foi substituído por um novo enquadramento, o regime fiscal IFICI, frequentemente referido como NHR 2.0.
Tanto o regime anterior quanto o atual aplicam uma alíquota de 20% sobre os rendimentos de fonte estrangeira em vez de uma alíquota progressiva. No entanto, os dois regimes visam perfis de contribuintes diferentes.
Este guia descreve os requisitos, benefícios, procedimentos, documentos e as diferenças entre o antigo regime NHR e o novo sistema IFICI.
O que é o IFICI e por que ele é importante para profissionais estrangeiros?
O regime tributário IFICI, ou Incentivo Fiscal à Investigação Científica e Inovação, é o enquadramento atualizado de Portugal para atrair especialistas estrangeiros qualificados. O IFICI aplica-se a profissionais altamente qualificados cujo trabalho esteja vinculado a áreas prioritárias de Portugal.
Os profissionais pagam uma taxa fixa reduzida de 20% de imposto de renda sobre rendimentos do trabalho dependente ou independente auferidos em Portugal. O status fiscal é válido por 10 anos.
As atividades elegíveis incluem:
- docência ou investigação em instituições de ensino superior;
- investigação científica e desenvolvimento;
- prática médica e outras atividades de cuidados de saúde;
- engenharia, matemática e ciências exatas;
- tecnologias da informação e comunicação;
- funções de gestão ou direção em empresas elegíveis;
- trabalho em startups certificadas;
- projetos de investigação e desenvolvimento;
- trabalho em organizações reconhecidas por agências especializadas;
- atividade profissional nos Açores ou na Madeira ao abrigo das regras regionais.
O regime foi concebido para ajudar Portugal a equilibrar a sustentabilidade fiscal com a atração de talentos internacionais por meio de incentivos fiscais direcionados.
Os solicitantes enviam o seu registo no IFICI através do Portal das Finanças. O regime está disponível para novos residentes fiscais portugueses que não tenham sido residentes fiscais em Portugal nos 5 anos anteriores. Os solicitantes também não devem ter beneficiado anteriormente do antigo regime NHR nem de outro regime tributário especial em Portugal.
Pavel Reshetnikov,
Consultor, Oficial de Compliance PLD, cert. CAMS
A transição do regime de Residente Não Habitual para o IFICI, também referido como NHR 2.0, introduz mudanças significativas. O regime anterior oferecia amplos benefícios fiscais a uma grande variedade de solicitantes. O novo sistema foca em indivíduos altamente qualificados envolvidos em investigação científica e inovação.
Ao abrigo do antigo regime NHR, a maioria dos rendimentos de fonte estrangeira, incluindo pensões, estava isenta de tributação. No IFICI, as pensões deixam de estar cobertas.
Do NHR ao IFICI: cronologia das mudanças no regime fiscal de Portugal
A estratégia de Portugal para atrair residentes estrangeiros por meio de incentivos fiscais mudou significativamente nos últimos 15 anos.
2009: introdução do NHR
Portugal introduziu o regime de Residente Não Habitual, ou NHR, para atrair cidadãos estrangeiros. O programa oferecia isenções fiscais sobre rendimentos de fonte estrangeira e uma taxa fixa de 20% sobre determinados tipos de rendimentos auferidos em Portugal. Como resultado, tornou-se popular entre aposentados, investidores e trabalhadores remotos.
Em comparação com países como o Reino Unido, onde as taxas máximas de imposto de renda chegam a 45%, o regime NHR oferecia uma taxa fixa de 20% sobre rendimentos elegíveis e isenções sobre muitos ganhos no exterior. Essa diferença permitiu que muitos investidores internacionais reduzissem sua carga tributária e preservassem capital no longo prazo.
O programa Golden Visa de Portugal obteve forte demanda de investidores internacionais, em parte devido ao ambiente fiscal favorável que apoiava a mudança de residência.
Com a confiança de 10.000+ investidores
Verifique sua elegibilidade para o Golden Visa de Portugal
2012—2018: pico de demanda entre aposentados e investidores
O regime NHR registrou sua maior demanda entre 2012 e 2018. Durante esse período, muitos estrangeiros, especialmente aposentados da França, Itália e Brasil, mudaram-se para Portugal para se beneficiar de rendimentos de aposentadoria isentos de impostos por até 10 anos.
Inicialmente, as pensões eram isentas de imposto. Desde 2020, passaram a ser tributadas a uma taxa fixa reduzida de 10%.
O número de residentes estrangeiros em Portugal atingiu cerca de 480.000, o nível mais alto desde 1976. Em 2019, o número ultrapassou 500.000[1]Fonte: O número de estrangeiros em Portugal, Ministro da Administração Interna, Portugal.
Além de aposentados e investidores, o país também atraiu estudantes, pesquisadores e profissionais qualificados, contribuindo para o crescimento geral de residentes estrangeiros.
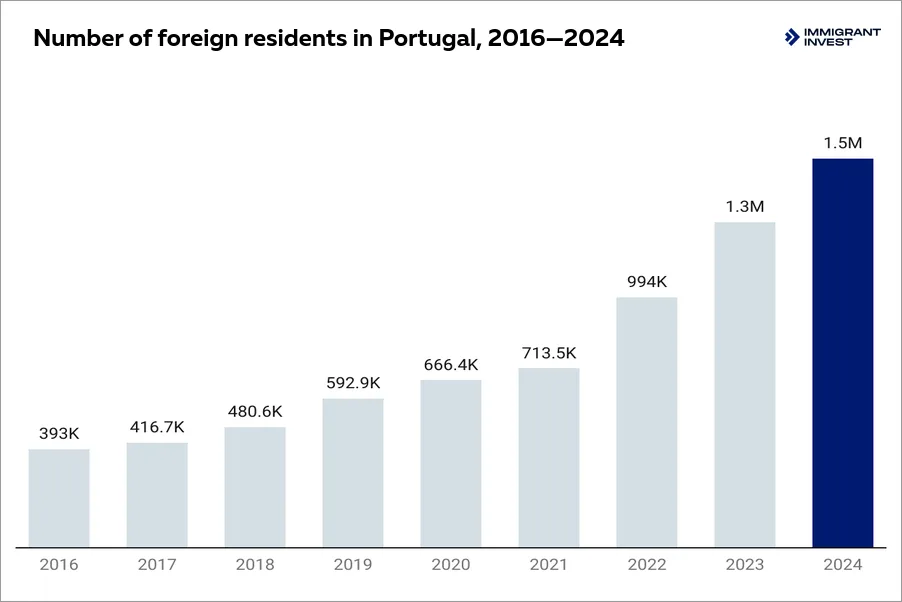
Além de aposentados e investidores, Portugal também atraiu estudantes, pesquisadores e trabalhadores qualificados, contribuindo para o crescimento recorde de residentes estrangeiros
2020—2023: críticas e ajustes de políticas
A afluência de residentes estrangeiros sob condições fiscais favoráveis aumentou a demanda por habitação. Os preços dos imóveis subiram significativamente em Lisboa, no Porto e nas zonas costeiras.
Essa tendência contribuiu para o aumento das críticas públicas ao regime NHR. A oferta limitada de habitação e os preços crescentes tornaram os imóveis menos acessíveis para a população local e intensificaram as preocupações com a desigualdade social.
Ao mesmo tempo, o impacto fiscal do regime tornou-se mais pronunciado. Em 2024, a despesa fiscal anual associada ao NHR ultrapassou € 1,7 bilhão, o nível mais elevado desde a sua introdução[2]Fonte: Despesa fiscal com NHR, Jornal Económico.
O aumento dos custos de habitação e a crescente pressão orçamental levaram ao debate político. A União Europeia também apelou a um maior alinhamento das políticas fiscais de Portugal com as normas da UE. Em resposta, o governo reduziu gradualmente os benefícios fiscais e preparou reformas mais amplas, que resultaram na substituição do NHR pelo IFICI em 2025.
2025: introdução do IFICI
Em 1º de janeiro de 2025, Portugal descontinuou o regime NHR e introduziu o regime tributário IFICI, também conhecido como NHR 2.0. Sua principal vantagem é uma taxa de imposto fixa de 20% sobre rendimentos elegíveis de trabalho dependente e independente em Portugal durante 10 anos consecutivos[3]Fonte: NHR 2.0: incentivo fiscal de Portugal, Idealista.
A Autoridade Tributária confirma o status de registo até 31 de março de cada ano.
As primeiras aprovações confirmaram que o IFICI já não é apenas um substituto do NHR no papel[4]Fonte: Primeiras aprovações do IFICI em 2026, Statebay. O regime está agora a ser aplicado na prática, mas o seu âmbito é muito mais restrito do que o NHR original. Portugal continua a utilizar incentivos fiscais de forma seletiva, focando em profissionais que contribuem para a investigação, inovação e setores estratégicos da economia.
IFICI vs. NHR: principais diferenças
5 benefícios do regime IFICI de Portugal
O regime fiscal IFICI foi concebido para atrair especialistas qualificados, oferecendo vantagens práticas àqueles que cumprem os critérios. Para profissionais, empresários e pesquisadores estrangeiros, esses benefícios combinam incentivos financeiros com oportunidades de planejamento de longo prazo.
1. Alíquota reduzida de 20% do imposto de renda
Indivíduos elegíveis aplicam uma alíquota fixa de 20% aos rendimentos de trabalho dependente e independente obtidos em Portugal. Essa taxa é inferior à alíquota progressiva padrão, que chega a até 48%.
2. Alívio da dupla tributação
Determinados tipos de rendimentos de fonte estrangeira, incluindo dividendos, royalties e rendimentos do trabalho, podem se qualificar para isenções ou créditos fiscais. Isso ajuda a evitar a dupla tributação no âmbito dos acordos internacionais firmados por Portugal.
3. Status fiscal por 10 anos
O status do IFICI é concedido por um período de 10 anos consecutivos. Isso proporciona consistência no tratamento tributário e apoia o planejamento financeiro e de residência de longo prazo.
4. Acesso ao ecossistema de inovação de Portugal
O IFICI é voltado para profissionais que atuam nas áreas de ciência, tecnologia, saúde, ensino superior, startups e pesquisa. Para os candidatos elegíveis, o regime pode impulsionar o desenvolvimento profissional em setores apoiados pela política econômica de Portugal.
5. Compatibilidade com diversas rotas de residência
O IFICI não é uma autorização de residência, mas pode ser combinado com diferentes opções legais de residência. Dependendo do perfil do solicitante, estas podem incluir o Golden Visa de Portugal ou a autorização de residência por trabalho.
O benefício fiscal é aplicável apenas se o solicitante cumprir os requisitos de residência e de elegibilidade do IFICI.
Critérios de elegibilidade do regime tributário IFICI de Portugal: quem se qualifica
O regime fiscal IFICI em Portugal possui requisitos de elegibilidade rigorosos. Estes estão definidos na versão atualizada da Portaria n.º 352/2024/1[5]Fonte: período de declaração do IRS, Portal das Finanças. Os solicitantes devem primeiro cumprir as condições gerais do regime.
Eles devem:
- tornar-se residentes fiscais em Portugal após 1º de janeiro de 2024;
- não ter sido residentes fiscais em Portugal nos 5 anos anteriores;
- não ter utilizado o regime NHR nem outro regime fiscal especial anteriormente.
Para se tornar um residente fiscal em Portugal, o solicitante precisa permanecer mais de 183 dias no país dentro de um período de 12 meses, consecutivos ou interpolados. Outra via é dispor de habitação em Portugal em condições que façam prever a intenção de a manter e ocupar como residência habitual.
Qualificações acadêmicas e profissionais
O IFICI destina-se a profissionais altamente qualificados com experiência comprovada. Os solicitantes qualificam-se se possuírem uma das seguintes condições:
- pelo menos uma qualificação de Nível 6 do Quadro Europeu de Qualificações, como um diploma de bacharelado, acompanhado de 3 anos de experiência profissional relevante;
- uma qualificação de Nível 8 do Quadro Europeu de Qualificações, como um doutorado, sem exigência de experiência de trabalho.
Profissões elegíveis
O IFICI aplica-se apenas a grupos profissionais selecionados. Essas categorias estão ligadas a áreas que contribuem para a investigação, cuidados de saúde e desenvolvimento tecnológico em Portugal.
Os profissionais elegíveis incluem:
- professores universitários e investigadores;
- médicos e especialistas em cuidados de saúde;
- especialistas em ciências exatas, matemática e engenharia;
- profissionais de TIC e tecnologia;
- quadros superiores e diretores de empresas, incluindo CEOs, membros do conselho de administração e gestores executivos.
Critérios para empresas e setores
A atividade profissional sob o IFICI deve estar vinculada a uma empresa ou instituição que apoie as prioridades econômicas estratégicas de Portugal.
O empregador deve cumprir duas condições:
- Gerar pelo menos 50% do seu faturamento por meio de exportações no ano em curso ou nos 2 anos anteriores.
- Atuar em um setor elegível, como indústrias extrativas e transformadoras, informação e comunicação, investigação e desenvolvimento, ensino superior, saúde ou serviços correlatos.
Vias alternativas de qualificação
Portugal também permite várias vias alternativas para especialistas que não se enquadram nos critérios padrão. Estas incluem:
- trabalhadores de investigação e desenvolvimento que trabalham ao abrigo do programa de incentivo fiscal SIFIDE;
- diretores ou trabalhadores de startups certificadas;
- investigadores doutorados integrados nas redes científicas nacionais;
- trabalhadores de organizações reconhecidas por agências especializadas como o IAPMEI ou a AICEP;
- profissionais que trabalham nos Açores ou na Madeira ao abrigo de regras regionais especiais.
O regime IFICI é mais seletivo do que o antigo regime NHR. Ele foca em qualificações avançadas, atividade profissional elegível e empresas que contribuem diretamente para a economia de Portugal.
Rotas de residência que podem ser combinadas com o IFICI
O IFICI é um regime tributário, não uma autorização de residência. Os profissionais estrangeiros precisam primeiro de uma base legal para viver em Portugal e se tornarem residentes fiscais portugueses. O caminho adequado depende do perfil do solicitante, da fonte de renda e dos planos profissionais.
Golden Visa de Portugal
O Golden Visa de Portugal, oficialmente chamado de Autorização de Residência para Investimento (ARI), é uma rota de residência por investimento para cidadãos não pertencentes à UE e ao EEE. É adequado para investidores que desejam obter residência sem se mudarem permanentemente para Portugal.
O Golden Visa de Portugal oferece 5 opções de investimento:
- contribuição de € 250.000 ou mais para as artes ou patrimônio cultural;
- aquisição de cotas de fundos de investimento no valor de € 500.000 ou mais;
- investimento de € 500.000 ou mais em investigação científica;
- investimento de € 500.000 ou mais numa empresa portuguesa;
- criação de uma empresa que gere pelo menos 10 postos de trabalho, sem limite mínimo fixo de investimento.
Os solicitantes aprovados recebem uma autorização de residência válida por 2 anos. Ela é renovável por períodos sucessivos de 2 anos, desde que o investidor continue a cumprir os requisitos do programa, incluindo o requisito de permanência mínima de 7 dias por ano em Portugal.
O processo de emissão do Golden Visa de Portugal geralmente leva 12 meses ou mais, desde que os documentos sejam submetidos corretamente e não haja solicitações adicionais.
Titulares do Golden Visa de Portugal podem solicitar o IFICI apenas se cumprirem separadamente os critérios de elegibilidade do regime tributário e se tornarem residentes fiscais portugueses. Isso significa que ter um Golden Visa não é suficiente.
Por exemplo, um investidor que obtém o Golden Visa de Portugal ao investir numa empresa portuguesa pode qualificar-se para o IFICI se:
- se tornar residente fiscal português;
- trabalhar como gestor ou diretor nessa empresa;
- a empresa operar num setor elegível e cumprir os critérios econômicos exigidos.
Por outro lado, um investidor passivo que apenas compra cotas de fundos de investimento e não exerce uma atividade profissional elegível em Portugal geralmente não se qualifica para o IFICI.
Obtenha sua estimativa de custos personalizada para o Golden Visa de Portugal
Visto Global Talent Portugal
O Visto Global Talent Portugal é uma rota de residência voltada para profissionais altamente qualificados, empreendedores, pesquisadores e especialistas que contribuem para o ambiente acadêmico, científico ou de inovação de Portugal.
Os solicitantes colaboram com uma universidade ou instituição de pesquisa portuguesa reconhecida por meio de mentoria, apoio à inovação, pesquisa, aulas táticas ou outros formatos acadêmicos. A participação pode ocorrer de forma online ou presencial, conforme a agenda do candidato.
Essa rota não exige investimento financeiro em fundos, imóveis ou negócios. Em vez disso, o solicitante estabelece uma parceria formal com uma universidade ou centro de pesquisa em Portugal. Essa cooperação é formalizada por uma Carta de Compromisso, que detalha o papel do candidato em projetos de pesquisa, mentoria, suporte a startups ou palestras especializadas.
Os solicitantes principais geralmente precisam de:
- diploma de bacharelado ou superior, acompanhado de 3 a 5 anos de experiência profissional;
- sem antecedentes criminais, além de reserva financeira de no mínimo € 15.000;
- comprovante de acomodação em Portugal;
- seguro de saúde.
O valor total do programa começa em € 170.000. Essa taxa cobre o solicitante principal e até 3 dependentes. Familiares adicionais têm um custo de € 5.000 por pessoa, a partir do 5º solicitante.
Os candidatos aprovados recebem uma autorização de residência válida por 2 anos, renovável por mais 3 anos. O prazo total de validade da residência é de 5 anos.
O processo costuma levar mais de 4 meses, com base na prática jurídica da Immigrant Invest.
O Visto Global Talent Portugal pode embasar um pedido do IFICI se a atividade do solicitante atender aos critérios do regime fiscal e se ele se tornar residente fiscal em Portugal. Isso significa que o candidato também deve morar em Portugal pelo tempo suficiente para obter o status de residente fiscal ou possuir uma habitação no país que indique a intenção de usá-la como residência habitual, além de exercer uma atividade de pesquisa elegível.
Um fundador que apoie uma startup certificada por meio de mentoria ou trabalho de inovação também pode se qualificar se a atividade for reconhecida sob as regras do IFICI.
Obtenha seu cálculo de custo personalizado para o Programa Talento Global Portugal
Como solicitar o IFICI em Portugal: guia passo a passo com prazos e orientações de especialistas
A solicitação do regime fiscal IFICI de Portugal exige planejamento antes do envio do processo. Os candidatos precisam confirmar a residência fiscal em Portugal, reunir os documentos que comprovem suas qualificações e demonstrar o exercício de uma atividade profissional elegível.
Com base na experiência dos advogados da Immigrant Invest, o processo de solicitação do IFICI costuma levar de 2 a 3 meses, desde que o solicitante atenda aos requisitos e apresente o dossiê completo, sem pendências documentais.
1—2 semanas
Obter o número de identificação fiscal português
O primeiro passo é obter o Número de Identificação Fiscal (NIF) em Portugal, emitido pela Autoridade Tributária e Aduaneira. Os solicitantes estrangeiros também podem obtê-lo por meio de um representante legal em Portugal.
O NIF é necessário para a maioria dos passos seguintes. Os solicitantes utilizam-no para abrir conta bancária, assinar contratos, interagir com as autoridades portuguesas e registrar-se como residentes fiscais.
Vários meses
Garantir a residência legal e o comprovante de endereço em Portugal
Os solicitantes do IFICI devem ter residência legal em Portugal. Isso significa que precisam de um visto válido ou autorização de residência e de um comprovante de endereço no país.
O comprovante de alojamento pode incluir um contrato de arrendamento, escritura de compra de imóvel ou outro documento que confirme o endereço residencial do solicitante em Portugal.
A etapa de residência frequentemente leva mais tempo do que a própria solicitação do IFICI. O prazo depende da rota de visto escolhida, da preparação dos documentos e da disponibilidade de agendamentos.
3—4 semanas
Reunir os documentos acadêmicos e profissionais
Os solicitantes preparam os documentos que comprovam sua formação, qualificações e experiência profissional. Estes podem incluir diplomas, certificados, currículo, histórico profissional e contratos de trabalho.
Se o candidato se qualificar por meio de uma startup, projeto de pesquisa ou organização aprovada, comprovações adicionais devem ser providenciadas nesta etapa. Isso pode incluir certificação de startup, confirmação de atividade de I&D ou aprovação da autoridade portuguesa competente.
2—3 semanas
Enviar a solicitação do IFICI à Autoridade Tributária portuguesa
Depois de os documentos estarem prontos, o solicitante submete o pedido de IFICI à Autoridade Tributária e Aduaneira de Portugal.
O processo de solicitação inclui documentos de identificação, comprovante de residência fiscal, comprovante de residência legal em Portugal, documentos acadêmicos e profissionais, e confirmação de atividade elegível de trabalho dependente, independente, empresarial ou de investigação.
4—6 semanas
Aguardar a verificação e aprovação
A Autoridade Tributária e Aduaneira analisa a solicitação e verifica se o candidato cumpre os critérios de elegibilidade do IFICI.
A autoridade pode checar vínculos de trabalho, qualificações, atividades profissionais e validações de órgãos oficiais. Documentos ausentes ou inconsistentes frequentemente causam atrasos. A assistência profissional ajuda a reduzir o risco de erros nesta fase.
Como declarar rendimentos como residente fiscal enquadrado no IFICI?
Após a concessão do status, o residente fiscal deve apresentar a declaração anual do imposto sobre a renda das pessoas singulares (IRS) por meio do Portal das Finanças[6]Fonte: Pagamento de impostos, Portal das Finanças.
O ano fiscal em Portugal decorre de 1º de janeiro a 31 de dezembro. A declaração anual de IRS é habitualmente submetida entre 1º de abril e 30 de junho do ano seguinte. Por exemplo, os rendimentos auferidos em 2025 são declarados entre 1º de abril e 30 de junho de 2026. A Autoridade Tributária e Aduaneira confirma este prazo no Portal das Finanças.
A declaração inclui os rendimentos obtidos em Portugal e, para os residentes fiscais no país, os rendimentos de fonte estrangeira. O IFICI altera a forma como os rendimentos elegíveis são tributados, mas não elimina a obrigação de declaração.
Caso haja imposto a pagar, os detalhes para pagamento ficam disponíveis na área pessoal do contribuinte no Portal das Finanças. A Autoridade Tributária e Aduaneira permite que os contribuintes verifiquem suas obrigações de pagamento ativas e obtenham as referências de pagamento online [7]Fonte: Regulamento do IFICI, Portaria n.º 352/2024/1.
Documentos necessários para o IFICI em Portugal
Os solicitantes do regime tributário IFICI de Portugal preparam um conjunto completo de documentos que confirmam a sua identidade, status de residência fiscal, qualificações e atividade profissional elegível.
Documentos de identificação pessoal
Para comprovar a identidade e a residência legal em Portugal, os candidatos devem apresentar:
- passaporte válido;
- autorização de residência em Portugal;
- número NIF (Número de Identificação Fiscal português).
Documentos acadêmicos e profissionais
O IFICI é destinado a profissionais altamente qualificados; portanto, os solicitantes devem apresentar comprovantes de sua formação e expertise.
O conjunto de documentos pode incluir:
- diploma ou grau acadêmico, de nível mínimo equivalente ao Nível 6 do EQF;
- certificados de qualificação profissional;
- comprovação de experiência de trabalho, como registros de emprego, contratos, currículo e cartas de recomendação.
Documentos empresariais ou de vínculo empregatício
Os candidatos também precisam comprovar o exercício de atividade profissional elegível em Portugal. Isso pode ser demonstrado por meio de contrato de trabalho com empresa portuguesa atuante em setor elegível, documentos de registro comercial ou certificação de startup.
Dependendo da via de qualificação, documentos adicionais podem ser exigidos. Por exemplo, pode ser necessária a aprovação de um projeto de I&D no âmbito do programa SIFIDE ou validação emitida por entidades portuguesas como o IAPMEI ou a AICEP.
Comprovante de residência e capacidade financeira
Os solicitantes também podem ser solicitados a comprovar estabilidade de residência e capacidade financeira em Portugal. Os documentos pertinentes incluem:
- comprovante de acomodação, como contrato de aluguel ou escritura do imóvel;
- seguro de saúde válido em Portugal;
- extratos bancários recentes ou outra prova de recursos financeiros, se solicitado pelas autoridades.
Um dossiê documental completo auxilia a Autoridade Tributária e Aduaneira e os serviços de imigração na verificação do cumprimento dos critérios do IFICI. Documentos ausentes ou inconsistentes costumam gerar atrasos ou indeferimentos, de modo que a assistência profissional minimiza o risco de falhas.
Erros comuns ao solicitar o IFICI
O IFICI possui regras mais rígidas em comparação com o antigo regime NHR. Os solicitantes podem enfrentar atrasos ou perder a elegibilidade se basearem seu pedido no entendimento genérico do NHR em vez de verificar os novos requisitos.
Erros comuns incluem:
- presumir que a residência fiscal por si só é suficiente para se qualificar;
- dar entrada no pedido sem exercer uma profissão ou atividade elegível;
- depender de um contrato de prestação de serviços quando é exigido um contrato de trabalho;
- não comprovar o nível de escolaridade exigido ou a experiência profissional;
- confundir as regras de transição do NHR com as normas do IFICI;
- não guardar os documentos que comprovam a atividade elegível e os rendimentos;
- deixar de comunicar alterações no emprego, na atividade exercida ou no status de elegibilidade.
Os contribuintes devem ter condições de apresentar comprovações referentes a qualquer ano em que tenham usufruído do regime. Caso haja alteração da atividade, do empregador ou do status de elegibilidade, a mudança deve ser informada dentro do prazo estabelecido.
É necessário submeter um novo pedido de registro sempre que houver alteração da entidade responsável pelo pedido ou da empresa que devia comprovar os requisitos. A portaria exige também que os contribuintes mantenham a comprovação da atividade e dos rendimentos e a apresentem sempre que solicitado pela Autoridade Tributária[8]Fonte: Regulamento do IFICI, Diário da República.
Como a Immigrant Invest pode ajudar você
A Immigrant Invest é uma empresa de consultoria que auxilia investidores na obtenção de autorizações de residência em Portugal. A empresa atua no setor de migração por investimento desde 2006 e já atendeu mais de 500 investidores e seus familiares na obtenção de residência no país.
O acompanhamento engloba todo o processo:
- consulta inicial;
- Due Diligence preliminar;
- seleção da rota de residência adequada;
- preparação da documentação;
- envio da solicitação;
- manutenção do status de residência após a aprovação.
A Immigrant Invest também auxilia os solicitantes na abertura de conta bancária em Portugal e na preparação dos documentos para toda a família.
Antes do envio do pedido, o departamento de compliance realiza uma verificação de Due Diligence preliminar. Isso permite identificar potenciais riscos com antecedência e reduzir as chances de recusa. De acordo com os dados da empresa, a taxa de rejeição entre seus clientes é inferior a 1%.
Os advogados da Immigrant Invest integram o Investment Migration Council, e a equipe conta com Oficiais certificados em Compliance e Prevenção à Lavagem de Dinheiro. A empresa possui escritório próprio em Lisboa, o que facilita a coordenação de procedimentos locais e o contato direto com as autoridades portuguesas.
Considerações finais sobre o novo regime tributário de Portugal
- A transição de Portugal do NHR para o IFICI, também conhecido como NHR 2.0, reflete uma mudança na estratégia do país para atração de residentes estrangeiros.
- Os solicitantes elegíveis passam a ter acesso à alíquota fixa de 20%, alívio da dupla tributação e um enquadramento fiscal previsível pelo período de 10 anos.
- O IFICI é direcionado a profissionais altamente qualificados, pesquisadores e inovadores nas áreas de ciência, tecnologia, saúde, energia verde e outros setores estratégicos.
- Titulares do Golden Visa de Portugal também podem solicitar o IFICI, desde que cumpram os requisitos profissionais, de residência fiscal e do setor de atuação previstos no regime.
- O novo regime está alinhado ao objetivo mais amplo das políticas públicas de Portugal, focado em inovação, pesquisa, ciência e desenvolvimento econômico sustentável.
 Com a confiança de 10.000+ investidores