

Portekiz’de yerleşikler için kişisel gelir vergisi oranları %12,5 ile %48 arasında değişirken, standart kurumlar vergisi oranı %19'dur.
Portekiz, ülkeye yeni taşınan bazı kişiler için hedeflenmiş vergi teşvikleri sunmaktadır. IFICI rejimi kapsamında, şartları karşılayan profesyoneller, 10 yıla kadar uygun Portekiz istihdam ve mesleki gelirleri üzerinden %20 oranında vergi ödeyebilirler.
Bu makalede, Portekiz vergilerinin gurbetçilere, yatırımcılara, mülk sahiplerine ve işletmelere nasıl uygulandığının yanı sıra temel vergi teşvikleri ve çifte vergilendirme kuralları açıklanmaktadır.
Portekiz'de vergiler 2026 yılında nasıl işliyor?
Portekiz’in vergi sistemi, bir kişinin vergi ikametgahına bağlı olarak farklı kurallar uygular. Bireyler için ikamet durumu, Portekiz’in yalnızca ülke içi geliri mi yoksa küresel geliri mi vergilendireceğini belirler[1]Kaynak: Portal das Finanças — Vergi ikametgahı kuralları.
Vergi ikametgahı
Aşağıdaki koşullardan en az biri geçerliyse bir birey Portekiz vergi mukimi olur:
- ilgili vergi yılında başlayan veya biten 12 aylık bir dönem içinde Portekiz’de 183 günden fazla zaman geçirmek;
- Portekiz’de, burayı daimi ikametgah olarak kullanma niyetini gösteren bir konut bulundurmak[1]Kaynak: Portal das Finanças — Vergi ikametgahı kuralları.
Portekiz vergi mukimleri, Portekiz’den ve yurt dışından elde ettikleri gelirler üzerinden vergi öderler. Yerleşik olmayanlar ise yalnızca Portekiz kaynaklı gelir üzerinden vergilendirilir. Yıllık IRS beyannamesi, ertesi yılın 1 Nisan ile 30 Haziran tarihleri arasında çevrimiçi olarak verilir[2]Kaynak: Portal das Finanças — Modelo 3.
Bir bakışta Portekiz vergi oranları
Portekiz kişisel gelir, ticari kârlar, tüketim, mülk ve istihdam için ayrı vergiler uygular. Uygulanacak oranlar gelir veya işlem türüne, vergi ikametgahına ve bazı durumlarda bölgeye bağlıdır.
Başlıca Portekiz vergi oranları şunlardır:
- Kişisel gelir vergisi: vergi mukimleri için artan oranlı IRS ölçeği kapsamında %12,5 ila %48[3]Kaynak: Portal das Finanças — CIRS, Madde 68: Genel IRS oranları.
- Kurumlar vergisi: 2026’da başlayan vergi dönemleri için anakara Portekiz’de %19 standart oran[4]Kaynak: Portal das Finanças — CIRC, Madde 87: Kurumlar vergisi oranları.
- KDV: mal veya hizmetlere bağlı olarak anakara Portekiz’de %6, %13 veya %23[5]Kaynak: Portal das Finanças — CIVA, Madde 18: KDV oranları.
- Belediye gayrimenkul vergisi: kentsel mülkler için %0,3 ila %0,45 ve kırsal mülkler için %0,8[6]Kaynak: Portal das Finanças — CIMI, Madde 112: Belediye gayrimenkul vergisi oranları.
- Sosyal güvenlik: çalışanlar ücretlerinin %11’i oranında katkıda bulunurken, işverenler %23,75 oranında katkıda bulunur[7]Kaynak: Gov.pt — Çalışanlar için Sosyal Güvenlik primleri.
Portekiz’in vergi sisteminden nasıl yararlanılır?
İmtiyazlı vergi rejimleri yalnızca Portekiz vergi ikametgahı tesis eden yabancılara sunulmaktadır. Ana kriterlerden biri, ilgili dönemde ülkede 183 günden fazla zaman geçirmektir ve bu da Portekiz oturma izni ile mümkün hale gelir.
AB dışı ülke vatandaşlarının Portekiz’de ikamet almasının yollarından biri Portekiz Golden Visa programıdır. Program, 2 yıllık dönemler halinde uzatılmak üzere 2 yıllık süreyle verilen yatırım yoluyla oturma izni sağlar[8]Kaynak: Portekiz Golden Visa — AIMA resmi sayfası.
Yatırım seçenekleri şunları içerir:
- uygun sanat ve kültürel miras projeleri için €250.000+;
- bilimsel araştırmalar veya gayrimenkul dışı yatırım fonları için €500.000+;
- istihdam şartlarına tabi olmak kaydıyla bir Portekiz şirketine yatırım;
- en az 10 kişilik istihdam yaratılması.
Portekiz’e taşınan ve vergi mukimi olan Golden Visa sahipleri, IFICI için uygunluklarını da değerlendirebilirler. Nitelikli profesyoneller, 10 yıla kadar uygun Portekiz istihdamı ve mesleki gelirleri üzerinden %20 vergi oranından yararlanırlar.
10.000+ yatırımcının tercihi
Portekiz'de yatırım yoluyla oturum izni alacak mısınız?
Gurbetçiler ve yabancı yerleşikler için Portekiz vergi oranları
Yabancılar için Portekiz vergi oranları iki ana faktöre bağlıdır:
- Portekiz vergi mükellefi olup olmadıkları.
- Gelirlerinin Portekiz’den mi yoksa yurtdışından mı elde edildiği.
Yabancı ve Portekizli vergi sakinleri için aynı kişisel gelir vergisi kuralları geçerlidir. Yerleşikler dünya çapındaki gelirleri üzerinden vergi öderken, yerleşik olmayanlar yalnızca Portekiz kaynaklı gelirleri üzerinden vergi öderler[1]Kaynak: Portal das Finanças — Vergi ikametgahı kuralları.
Kişisel gelir vergisine tabi gelirler
Portekiz’de kişisel gelir vergisi IRS olarak bilinir. Birkaç gelir kategorisini kapsar:
- istihdam geliri;
- ticari ve serbest meslek geliri;
- yatırım geliri;
- kira geliri;
- sermaye kazançları;
- emekli maaşları[9]Kaynak: Portal das Finanças — CIRS, Madde 1: Vergi matrahı.
2026 yılında Portekiz kişisel gelir vergisi oranları
Vergi sakinleri IRS'yi artan oranlı tarifeler üzerinden öderler. Oranlar %12,5 ile %48 arasında değişir ve ayrı dilimlerdeki vergiye tabi gelirlere uygulanır:
- €8,342'ye kadar — %12,5;
- €8,342 ile 12,587 arası — %15,7;
- €12,587 ile 17,838 arası — %21,2;
- €17,838 ile 23,089 arası — %24,1;
- €23,089 ile 29,397 arası — %31,1;
- €29,397 ile 43,090 arası — %34,9;
- €43,090 ile 46,566 arası — %43,1;
- €46,566 ile 86,634 arası — %44,6;
- €86,634 üzeri — %48.
Oranlar kademeli olduğundan, daha yüksek bir dilime geçmek vergiye tabi tüm geliri daha yüksek orana tabi kılmaz.
Yerleşik olmayanlar, Portekiz kaynaklı istihdam, ticari ve mesleki gelirler üzerinden %25 nihai stopaj oranı öderler. Diğer gelir türleri için ayrı kurallar ve oranlar geçerlidir[10]Kaynak: Portal das Finanças — CIRS, Madde 71: Stopaj vergisi oranları.
Yerleşikler ve yerleşik olmayanlar için Portekiz vergileri
Gurbetçiler için vergi avantajları ve özel rejimler
Portekiz, bazı yeni ve geri dönen vergi sakinlerine hedeflenmiş vergi teşvikleri sunmaktadır. Uygunluk; önceki vergi ikametgahına, mesleki faaliyete ve her bir rejimin koşullarına bağlıdır.
IFICI vergi rejimi
Portekiz, nitelikli profesyonelleri çekmek ve bilimsel araştırma ile inovasyonu desteklemek amacıyla 2024 yılında IFICI vergi rejimini uygulamaya koydu. Uygun Portekiz istihdam ve mesleki gelirleri, üst üste 10 yıla kadar %20'lik özel bir oran üzerinden vergilendirilir. [11]Kaynak: Portal das Finanças — IFICI vergi rejimi.
Yabancı kaynaklı gelirlerin çoğu IFICI kapsamında muaftır. Emekli maaşı gelirleri ve Portekiz’in imtiyazlı vergi rejimleri listesindeki bölgelerle bağlantılı gelirler ayrı kurallara tabidir.
Temel uygunluk koşulları şunlardır:
- son 5 yıl içinde Portekiz vergi ikametgahının bulunmaması;
- taşındıktan sonra Portekiz vergi ikametgahına sahip olunması;
- nitelikli mesleki faaliyet yürütülmesi;
- daha önce IFICI veya eski NHR rejiminden yararlanılmamış olması.
Zlata Erlach,
Avusturya ofisi başkanı
IFICI, tüm gurbetçiler için genel bir vergi avantajından ziyade hedeflenmiş bir rejimdir. Bilimsel araştırma, yükseköğretim, bilgi ve iletişim teknolojileri, sağlık, imalat ve madencilik sektörlerindeki profesyonellerin yanı sıra ihracata yönelik belirli işletmeler ve sertifikalı start-up'lar için geçerli olabilir. Uygunluk yine de başvuru sahibinin rolüne, niteliklerine ve çalıştıkları kuruluşun türüne bağlıdır.
Önceki Daimi Olmayan Mukim rejimi
IFICI’den önce Portekiz, yeni vergi mukimlerine Portekiz istihdamı ve mesleki gelirlerinde %20'lik bir oran ve bazı yurt dışı kaynaklı gelirler için muafiyetler de dahil olmak üzere ayrıcalıklı muamele sağlayan Daimi Olmayan Mukim (NHR) rejimini sunuyordu.
Rejim 2024 yılında yeni başvuranlara kapatılmıştır, ancak mevcut faydalanıcılar ve mükellefler orijinal 10 yıllık sürelerinin geri kalanı boyunca NHR avantajlarını kullanmaya devam etmektedir[12]Kaynak: Portal das Finanças — Daimi Olmayan Mukim olarak kaydolun.
Eski Portekiz vergi mukimleri için geri dönen rejimi
Geri dönen ve 2026 sonuna kadar tekrar vergi mukimi olan eski Portekiz vergi mukimleri geri dönen rejimine hak kazanabilirler. Bu rejim, 5 yıl boyunca yılda €250.000'a kadar olan istihdam ve ticari veya mesleki gelirin %50'sini vergiden muaf tutar.
Başvuru sahiplerinin ayrıca önceki ikametgahla ilgili koşulları karşılamaları ve Portekiz’deki vergi işlerini düzene koymuş olmaları gerekir[13]Kaynak: Portal das Finanças — CIRS, Madde 12-A: Eski mukimler için vergi rejimi.
Portekiz'de bireyler için diğer vergiler
Kişisel gelir vergisi, Portekiz’deki bir bireyin vergi yükünün yalnızca bir parçasıdır. Gelire ve istihdam durumuna bağlı olarak, yerleşikler ve gurbetçiler ayrıca bir dayanışma ek vergisi, yatırım geliri vergisi ve sosyal güvenlik primleri ödeyebilirler.
Yüksek gelir elde edenler için dayanışma ek vergisi
Vergiye tabi geliri €80,000'un üzerinde olan vergi sakinleri ek bir dayanışma ek vergisi öderler. Oranlar şunlardır:
- €80,000 ile 250,000 arasındaki vergiye tabi gelirler üzerinden %2,5;
- €250,000'u aşan kısım üzerinden %5[14]Kaynak: Portal das Finanças — CIRS, Madde 68-A: Ek dayanışma oranı.
Temettü ve yatırım gelirleri vergisi
Temettüler dahil Portekiz kaynaklı sermaye gelirleri %28 oranında nihai stopaja tabidir. Uygulama, mükellefin durumuna ve geçerli uluslararası vergi kurallarına bağlı olarak farklılık gösterebilir[15]Kaynak: Portal das Finanças — CIRS, Madde 71: Nihai stopaj oranları.
Sosyal güvenlik primleri
Çalışanlar ücretlerinin %11'ini Portekiz Sosyal Güvenliğine öderler. İşverenler çalışanın payını keser ve kendi katkılarıyla birlikte transfer eder[16]Kaynak: Gov.pt — Çalışanlar için Sosyal Güvenlik primleri.
Serbest çalışanlar, geçerli prim matrahları üzerinden %21,4 oranında ödeme yaparlar. Bireysel girişimciler ise %25,2 oranına tabidir[17]Kaynak: Segurança Social — Serbest çalışanlar için primler.
Portekiz'de gayrimenkul vergileri
Portekiz’de gayrimenkul vergileri, gayrimenkul satın alınırken ve mülkiyet devam ederken ortaya çıkar. Başlıca vergiler mülk devir vergisi, damga vergisi, yıllık belediye gayrimenkul vergisi ve yüksek değerli gayrimenkuller için ek vergidir.
Mülk satın alırken alınan vergiler
Mülk devir vergisi, IMT, mülk türüne, değerine ve kullanım amacına bağlıdır. Anakara Portekiz'deki birincil ve daimi konut için, 2026 ölçeği €106.346'ya kadar olan değerler için %0'dan başlar ve %8 marjinal orana ulaşır. €660.982 üzerindeki mülkler %6 sabit orana tabidir ve €1.150.853 üzerinde %7,5'e yükselir[18]Kaynak: Portal das Finanças — CIMT, Madde 17: IMT oranları.
Alıcılar ayrıca mülk ediniminde %0,8 oranında damga vergisi öderler. 35 yaş ve altındaki ilk kez ev alacak kişiler, uygunluk gereksinimlerine tabi olmak kaydıyla, anakara Portekiz'de €330.539 değerine kadar olan birincil konutlar için IMT muafiyetinden yararlanabilirler[19]Kaynak: Portal das Finanças — Ev satın alma: IMT ve damga vergisi.
Yıllık belediye gayrimenkul vergisi
Mülk sahipleri, gayrimenkullerinin vergiye tabi değeri üzerinden belediye gayrimenkul vergisi (IMI) öderler.
Belediyeler kentsel mülkler için oranı yasal sınırlar dahilinde belirler:
- kentsel mülkler için %0,3 ila %0,45;
- kırsal mülkler için %0,8[20]Kaynak: Portal das Finanças — CIMI, Madde 112: IMI oranları.
Ek gayrimenkul vergisi
Ek belediye gayrimenkul vergisi (AIMI), konut amaçlı kentsel mülkler ve inşaat arsaları için geçerlidir. Bireyler, toplam vergiye tabi mülk değerinden €600.000 tutarında bir indirim alır; ortak vergilendirmeyi seçen çiftler için bu indirim €1,2 milyondur.
Bireyler için AIMI oranları şunlardır:
- indirim sonrası vergiye tabi tutar üzerinden %0,7;
- €1 milyonun üzerindeki ve €2 milyona kadar olan kısım için %1;
- €2 milyonun üzerindeki kısım için %1,5.
Ortak AIMI vergilendirmesini tercih eden çiftler için €1 milyon ve €2 milyon eşikleri iki katına çıkar[21]Kaynak: Portal das Finanças — CIMI, Madde 135-F: AIMI oranları.
Portekiz'de sermaye kazançları, yatırım gelirleri ve kripto vergileri
Portekiz gayrimenkul, hisse senetleri, menkul kıymetler ve kripto varlıklar gibi varlıklardan elde edilen kazançları vergilendirir. Hesaplama varlık türüne, elde tutma süresine ve mükellefin durumuna bağlıdır[22]Kaynak: Portal das Finanças — CIRS, Madde 10: Sermaye kazançları.
Gayrimenkul üzerindeki sermaye kazançları
Mülk satışlarında, net sermaye kazancının %50'si vergiye tabi gelire dahil edilir. Vergiye tabi tutar, artan oranlı kişisel gelir vergisi tarifelerine tabidir.
2023'ten bu yana bu yaklaşım, Portekiz mülklerini satan yerleşik olmayan kişiler için de geçerlidir. Geçerli artan oran belirlenirken bu kişilerin küresel gelirleri dikkate alınır[23]Kaynak: Portal das Finanças — Yerleşik olmayanlar için gayrimenkul sermaye kazançlarının vergilendirilmesi.
Hisse senetleri ve menkul kıymetler üzerindeki sermaye kazançları
Kripto varlık satışları Portekiz’de sermaye kazancı vergisine tabidir. Hisse senetlerinden ve diğer menkul kıymetlerden elde edilen sermaye kazançları %28 oranında vergilendirilir. Borsada işlem gören menkul kıymetler ve 2 yıldan fazla süreyle elde tutulan açık uçlu yatırım fonu birimleri kısmi vergi istisnalarından yararlanabilir.
Kazancın istisna edilen payı şöyledir:
- 2 yıldan fazla ancak 5 yıldan az süreyle elde tutulan varlıklar için %10;
- en az 5 yıl ancak 8 yıldan az süreyle elde tutulan varlıklar için %20;
- en az 8 yıl süreyle elde tutulan varlıklar için %30[24]Kaynak: Portal das Finanças — CIRS, Madde 72: Özel vergi oranları.
Portekiz’de kripto vergisi
365 günden daha az süreyle elde tutulan kripto varlıklardan elde edilen sermaye kazançları %28 oranında vergilendirilir. En az 365 gün süreyle elde tutulan kripto varlıklardan sağlanan kazançlar vergilendirmeden hariç tutulur[25]Kaynak: Portal das Finanças — CIRS, Madde 10: Kripto varlık sermaye kazançları.
Kriptodan kriptoya takas anında vergilendirmeyi tetiklemez. Bir kripto varlığın edinim değeri, takas yoluyla alınan kripto varlığa devredilir.
Portekiz'de miras ve bağış vergileri
Portekiz ayrı bir miras vergisi uygulamaz. Bunun yerine, miras kalan varlıklar Damga Vergisine tabi olabilir. Birinci derece aile üyeleri, miras kalan varlıklar üzerindeki %10'luk vergiden muaftır.
Muafiyet şunlar için geçerlidir:
- eşler ve fiili evlilik birliği içindeki partnerler;
- çocuklar ve torunlar;
- anne-babalar ve büyükanne-büyükbabalar[26]Kaynak: Gov.pt — Ölüm sonrası varlık devrinde vergi yükümlülükleri.
Kardeşler, yeğenler ve akraba olmayan kişiler gibi diğer faydalanıcılar, vergiye tabi miras kalan varlıklar üzerinden %10 oranında Damga Vergisi öderler.
Bağışlar Damga Vergisine tabidir. Eşler, fiili birliktelikteki partnerler, altsoylar ve üstsoylar %10'luk vergiden muaftır, ancak gayrimenkul bağışı %0,8'lik Damga Vergisine tabi kalmaya devam eder.
Diğer faydalanıcılar vergiye tabi bağışlar üzerinden %10 öderler. Bağış gayrimenkul içeriyorsa, devir işlemine ek %0,8 uygulanır[27]Kaynak: Portal das Finanças — Bağışlar ve Damga Vergisi.
Portekiz'de işletmeler ve şirketler için vergiler
Portekiz’de faaliyet gösteren şirketler kurumlar vergisi, KDV, sosyal güvenlik primleri ve ek vergiler ödeyebilir. Nihai vergi yükü vergiye tabi kâra, şirket büyüklüğüne, konumuna ve vergi teşviklerine uygunluğuna bağlıdır.
Portekiz’de kurumlar vergisi
Kurumlar vergisi oranları bölgeye ve şirket büyüklüğüne göre değişir. Ana oranlar şunlardır:
- Portekiz Anakara — %19 standart kurumlar vergisi oranı;
- Azorlar — %13,3 standart bölgesel oran;
- Madeira — %13,3 standart bölgesel oran;
- KOBİ'ler ve Küçük Orta Ölçekli şirketler — Portekiz anakarasında vergiye tabi kârın ilk €50,000'u için %15, Madeira ve Azorlar’da %10,5.
Standart bölgesel oran, indirimli oranın mevcut olduğu imtiyazlı KOBİ eşiğinin üzerindeki vergiye tabi kâra uygulanır[28]Kaynak: Portal das Finanças — CIRC, Madde 87: Kurumlar vergisi oranları.
Vergiye tabi kârı €1,5 milyonun üzerinde olan şirketler ayrıca bir devlet ek vergisi öderler. Uygulanacak oran vergiye tabi kâra ve şirketin konumuna bağlıdır. Madeira ve Azorlar, Portekiz anakarasına kıyasla indirimli bölgesel ek vergi oranları uygular[29]Kaynak: Portal das Finanças — CIRC, Madde 87-A: Devlet ek vergisi.
Bölgelere göre kurumlar vergisi ek vergi oranları
KDV oranları
KDV’ye tabi işletmeler, sağlanan mal veya hizmetlere bağlı olarak farklı oranlar uygular. Anakara Portekiz’de temel KDV oranları şunlardır:
- Temel gıda ürünleri, kitap ve gazeteler, ilaçlar ve yolcu taşımacılığı dahil olmak üzere mal ve hizmetler için %6 indirimli oran;
- Portekiz KDV Kanunu’na ekli Liste II’de yer alan paket servis ve adrese teslim yemekler, maden ve sofra suları ve yaygın şaraplar gibi mal ve hizmetler için %13 ara oran;
- Diğer vergiye tabi mal ve hizmetler için %23 standart oran[30]Kaynak: Portal das Finanças — CIVA, Madde 18: KDV oranları.
İşveren sosyal güvenlik primleri
Ticari şirketlerin çoğu çalışanı için işverenler brüt ücretin %23,75'ini Sosyal Güvenliğe yatırırlar. Çalışanlar %11 oranında katkıda bulunur, işveren bu tutarı keser ve Sosyal Güvenliğe aktarır[16]Kaynak: Gov.pt — Çalışanlar için Sosyal Güvenlik primleri.
Madeira Serbest Bölgesi vergi teşviki
31 Aralık 2026 tarihine kadar Madeira Serbest Bölgesi’nde lisans alan şirketler, 31 Aralık 2033 tarihine kadar uygun gelirler üzerinden %5 kurumlar vergisi oranından yararlanabilirler.
Rejimden yararlanmak için bir şirketin yapması gerekenler:
- Faaliyetlerine 6 ay içinde başlamak.
- Bu süre zarfında 1—5 kişilik istihdam yaratmak.
- İlk 2 yıl içinde maddi veya maddi olmayan sabit varlıklara en az €75.000 yatırım yapmak veya ilk 6 ay içinde en az 6 kişilik istihdam oluşturmak.
İndirimli oran yalnızca uygun faaliyetlere uygulanır ve korunan istihdam sayısına bağlı yıllık vergiye tabi gelir limitlerine tabidir[31]Kaynak: Portal das Finanças — Vergi Teşvikleri Statüsü, Madde 36-A: Madeira Serbest Bölgesi.
31 Aralık 2026 tarihine kadar Madeira Serbest Bölgesi’nde lisanslanan şirketler, 31 Aralık 2033 tarihine kadar nitelikli gelirlere %5 kurumlar vergisi oranı uygulayabilirler.
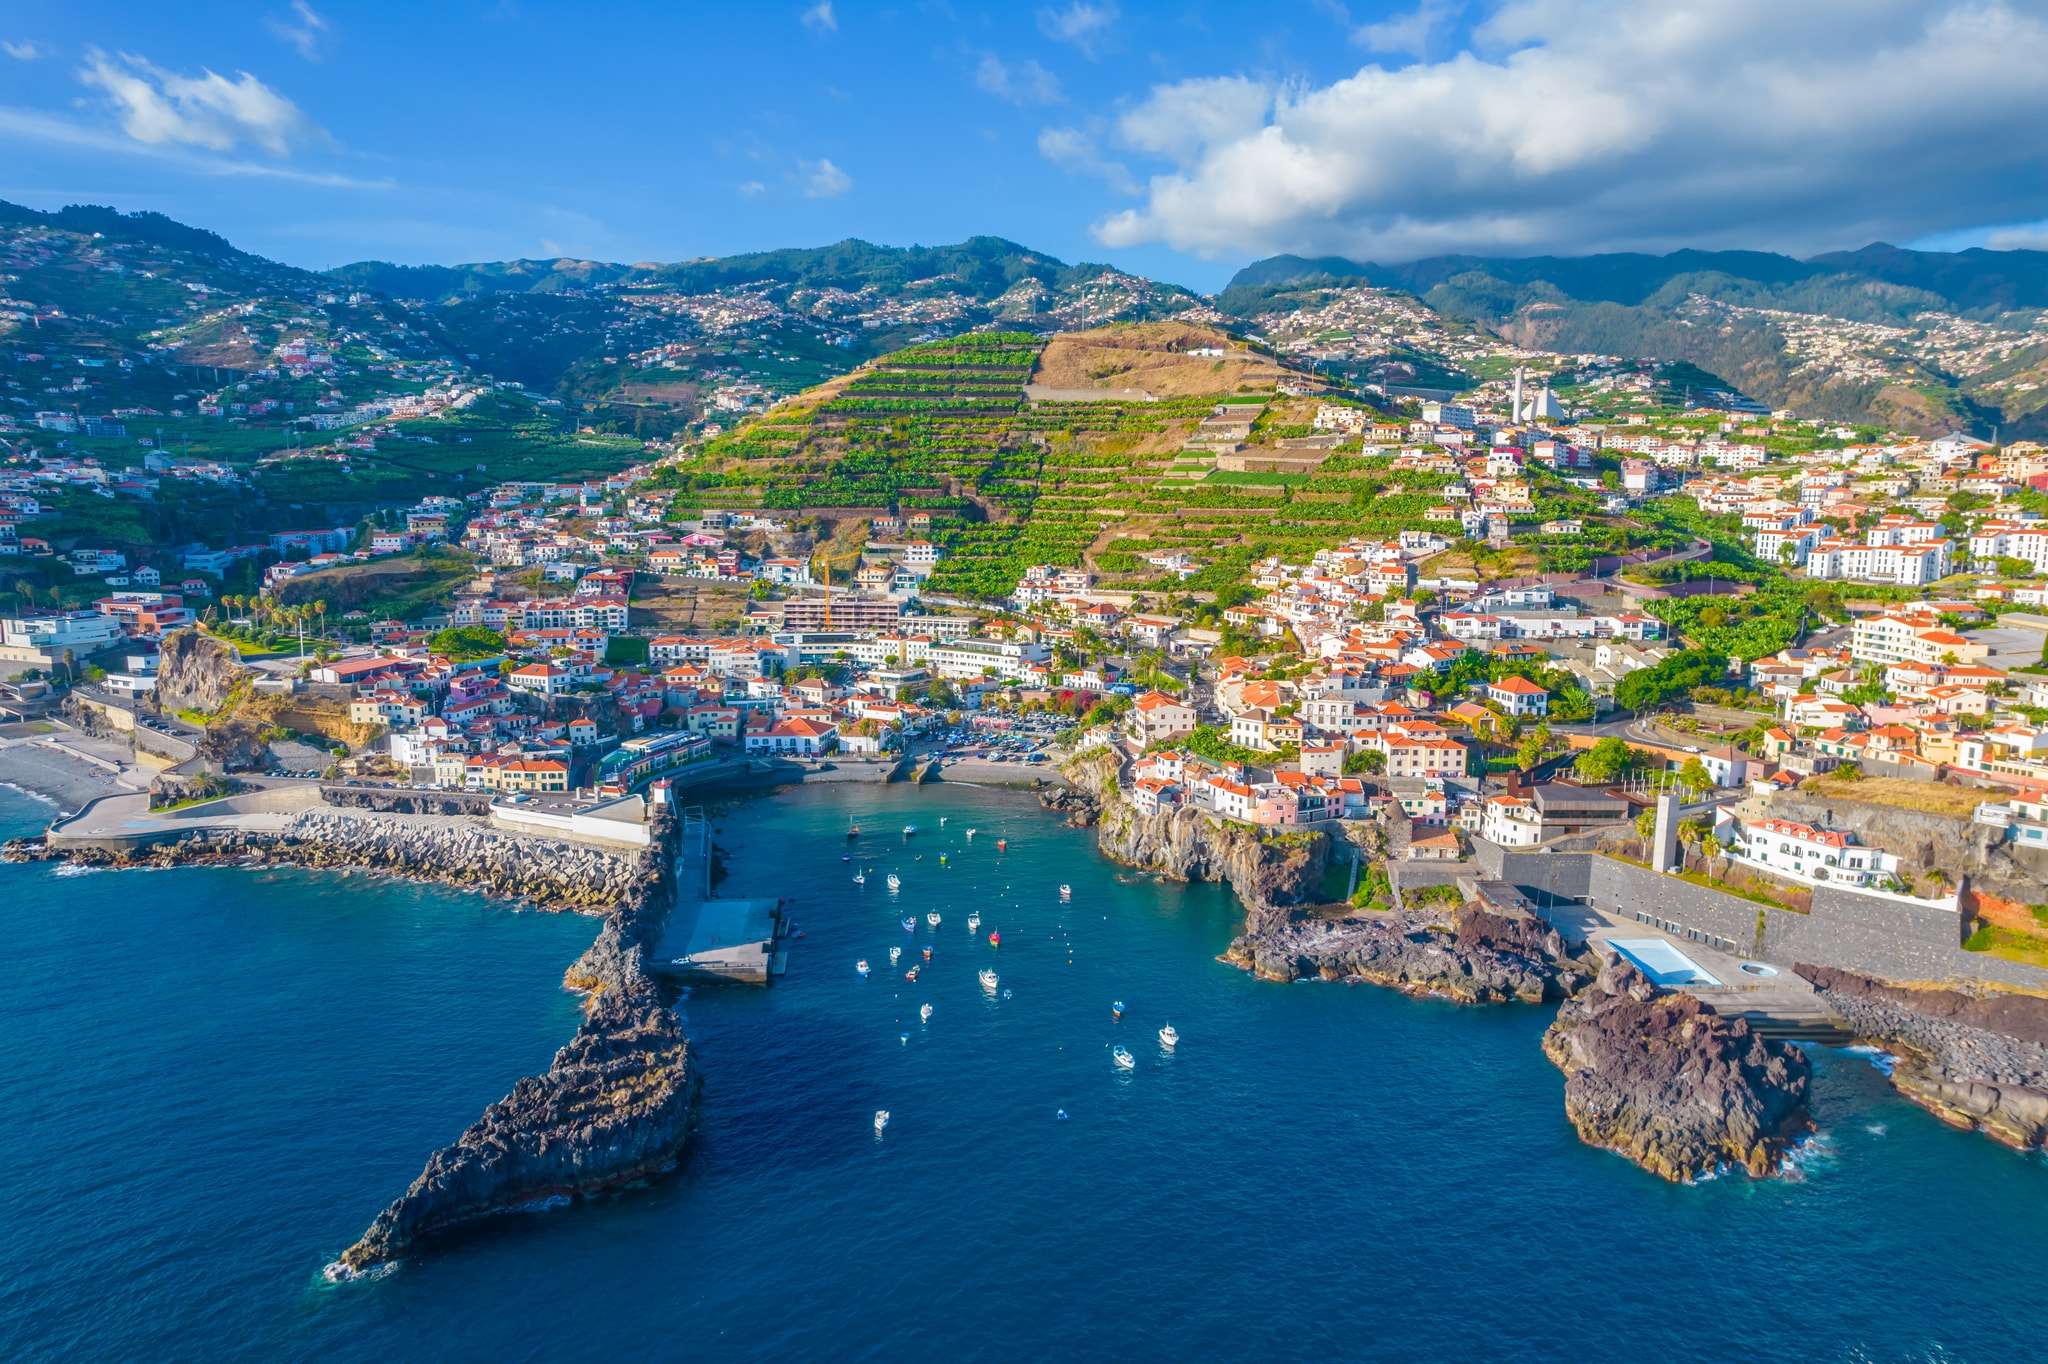
Madeira, Atlas Okyanusu'nda Portekiz'e bağlı özerk bir bölgedir. Takımada, kıta Avrupası'nın yaklaşık 1.000 km güneybatısında yer almaktadır ve Lizbon'dan uçuş 90 dakika sürmektedir
Portekiz çifte vergilendirmeyi nasıl önlüyor?
Portekiz, aynı gelirin hem Portekiz’de hem de başka bir ülkede vergilendirildiği durumları azaltmak için çifte vergilendirmeyi önleme anlaşmalarını ve yabancı vergi kredilerini kullanır. Portekiz vergi mukimleri, yurt dışında ödenen vergiyi Portekiz vergisine mahsup edebilirler[32]Kaynak: Portal das Finanças — IRS uluslararası ilişkiler SSS.
Çifte vergilendirmeyi önleme anlaşmaları
Portekiz, 78’i halen yürürlükte olan 79 çifte vergilendirmeyi önleme anlaşması imzalamıştır. Ağ; ABD, İngiltere, Kanada, Çin, Hindistan, Japonya ve BAE gibi büyük yetki alanlarının yanı sıra birçok AB ülkesiyle yapılan anlaşmaları içerir.
Anlaşmaya bağlı olarak kurallar şunları belirler:
- her iki ülkenin de bir kişiyi yerleşik kabul ettiği durumlarda vergi ikametgahı;
- istihdam ve ticari gelirin vergilendirilmesi;
- temettü, faiz ve telif haklarının muamelesi;
- emekli maaşlarının, gayrimenkul gelirlerinin ve sermaye kazançlarının vergilendirilmesi[33]Kaynak: Portal das Finanças — Çifte vergilendirmeyi önleme anlaşmaları.
ABD—Portekiz vergi anlaşması
Portekiz ve ABD, iki ülke arasında vergilendirme haklarını paylaştıran ve aynı gelirin iki kez vergilendirilmesini önlemeye yardımcı olan bir gelir vergisi anlaşmasına sahiptir. Bazı durumlarda gelir yine de her iki ülkede de vergilendirilebilir, ancak bir ülkede ödenen vergi diğer ülkede ödenecek vergiye mahsup edilebilir.
Mükelleflerin yine de her iki yetki alanında beyanname vermeleri ve ilgili yabancı vergi kredisini talep etmeleri veya bildirmeleri gerekebilir[34]Kaynak: Portal das Finanças — CIRS, Madde 81: Uluslararası çifte vergilendirmenin önlenmesi.
Portekiz ve ABD ayrıca bir Sosyal Güvenlik Toplamlaştırma Anlaşmasına sahiptir. Bu anlaşma sosyal güvenlik kapsamını koordine eder, çift katkı payını önlemeye yardımcı olur ve her iki ülkedeki nitelikli kapsama sürelerinin belirli haklar için sayılmasına olanak tanır[35]Kaynak: ABD Sosyal Güvenlik İdaresi — Portekiz ile Toplamlaştırma Anlaşması.
Portekiz'de vergi mükellefi olma adımları
Portekiz vergi mükellefi olmak, yasal ikamet kriterlerini karşılamaya ve mükellefin durumunu Portekiz Vergi ve Gümrük İdaresi nezdinde güncellemeye bağlıdır.
Portekiz’de uzun süreli yaşamayı planlayan yabancılar için vergi ikametgahı, Portekiz vergilendirmesine tabi gelirin kapsamını belirler. Yerleşikler dünya çapındaki gelirleri üzerinden vergi öderken, yerleşik olmayanlar yalnızca Portekiz kaynaklı gelirleri üzerinden vergilendirilir.
4—12 ay
Portekiz'de ikamet etme hakkı elde edin
Portekiz’de 183 günden fazla zaman geçirmeyi planlayan yabancıların, oturma vizesi veya oturma izni gibi uzun süreli ikamet için yasal bir dayanağa ihtiyacı vardır.
Portekiz, oturma izni almak için çeşitli yollar sunmaktadır; bunlara Golden Visa, D7 Vizesi, Dijital Göçebe Vizesi ve üstün nitelikli profesyoneller için Küresel Yetenek Vizesi dahildir.
Yılda 183+ gün
Bir vergi ikametgahı kriterini karşılayın
Bir birey, ilgili 12 aylık bir dönem içinde Portekiz’de 183 günden fazla zaman geçirdikten sonra vergi mukimi olur. Daimi ikametgah olarak kullanılmak üzere tasarlanmış bir konutun bulunması da vergi ikametgahını tesis edebilir.
Bir birey, ilgili 12 aylık bir dönem içinde Portekiz’de 183 günden fazla zaman geçirdikten sonra vergi mukimi olur. Daimi ikametgah olarak kullanılmak üzere tasarlanmış bir konutun bulunması da vergi ikametgahını tesis edebilir.
1 gün
Bir NIF alın
Portekiz vergi kimlik numarası 9 haneden oluşur ve Vergi ve Gümrük İdaresi ile etkileşimde bulunmak için gereklidir. Yabancılar bunu şahsen veya yetkili bir temsilci aracılığıyla çevrimiçi olarak talep edebilirler.
Portekiz vergi kimlik numarası 9 haneden oluşur ve Vergi ve Gümrük İdaresi ile etkileşimde bulunmak için gereklidir. Yabancılar bunu şahsen veya yetkili bir temsilci aracılığıyla çevrimiçi olarak talep edebilirler.
1 gün
Vergi ikametgahı durumunu güncelleyin
Bir kişi ikamet kriterlerini karşıladığında vergi adresini bir yurt dışı adresinden bir Portekiz adresine değiştirir. Değişiklik 60 gün içinde Vergi ve Gümrük İdaresi’ne bildirilmelidir.
Bir mükellef yerleşik olmayan durumdan yerleşik duruma geçtiğinde NIF aynı kalır. Vergi ikametgahı, Portekiz vergilendirmesine tabi gelirin kapsamını ve bireyin müteakip bildirim yükümlülüklerini etkiler.
Portekiz vergi ikametgahına yol açabilecek ikamet seçenekleri
Portekiz yatırımcılar, mali açıdan bağımsız kişiler, uzaktan çalışanlar ve üstün nitelikli profesyoneller için çeşitli ikamet yolları sunmaktadır. Oturma vizesi veya izni otomatik olarak Portekiz vergi ikametgahı tesis etmez.
Vergi ikametgahı genel olarak, bir kişinin ilgili dönemde Portekiz’de 183 günden fazla zaman geçirmesi veya daimi ikametgahı olarak kullanılmak üzere tasarlanmış bir konuta sahip olması durumunda ortaya çıkar.
Yatırımcılar için Portekiz Golden Visa
Portekiz Golden Visa, nitelikli bir yatırım yapan üçüncü ülke vatandaşlarına oturma izni sağlar. Sahipler Portekiz’de ikamet etme ve çalışma, Schengen Bölgesi içinde seyahat etme ve aile birleşimi için başvuruda bulunma hakkı elde ederler.
Mevcut yatırım seçenekleri şunlardır:
- uygun sanat veya kültürel miras projeleri için €250.000+;
- bilimsel araştırmalar için €500.000+;
- gayrimenkul dışı yatırım fonlarında €500.000+;
- bir Portekiz şirketi kurmak veya sermayesini artırmak ve 5 kişilik istihdam yaratmak için €500.000+;
- finansal eşik olmaksızın en az 10 kişilik istihdam yaratılması.
Golden Visa sahipleri ilk yıl içinde en az 7 gün ve müteakip her iki yıllık dönemde en az 14 gün Portekiz’de zaman geçirmelidir.
Mali açıdan bağımsız kişiler için Portekiz D7 Vizesi
Portekiz D7 Vizesi, emekliler ve kendi düzenli gelirleriyle yaşayan diğer yabancılar için tasarlanmıştır. Başvuru sahipleri Portekiz’de ikamet ederken kendilerini geçindirmek için gelir, konaklama ve yeterli imkanlara sahip olduklarını kanıtlarlar.
Başvuru sahibinin ayda en az €920 tutarında bir pasif geliri olduğunu kanıtlaması gerekir. Eş için %50, çocuk için ise %30 oranında ek artış uygulanır.
D7 sahiplerinin Portekiz’i ana ikamet yerleri yapmaları beklenir. Geçici oturma izni, sahibinin 2 yıllık geçerlilik süresi boyunca üst üste 6 aydan veya ardışık olmayan 8 aydan fazla Portekiz dışında bulunması durumunda iptal edilebilir.
Bu gereklilik, 183 günlük vergi ikametgahı kriterinin karşılanması ve Portekiz vergi sakini olunması ile sonuçlanır.
Nitelikli profesyoneller için Portekiz Küresel Yetenek Vizesi
Portekiz Küresel Yetenek Vizesi yolu, araştırma ve yüksek nitelikli faaliyetlere yönelik ikamet çerçevesine dayanmaktadır. Uygun doktora öğrencilerini, araştırmacıları, üniversite öğretim elemanlarını ve Portekiz’de yüksek nitelikli işler yürüten profesyonelleri kapsar.
Başvuru sahipleri faaliyetlerini doğrulayan belgeler sunarlar. Başvuru sahibinin profiline bağlı olarak bunlar arasında iş sözleşmesi, iş vaadi, hizmet sözleşmesi, araştırma bursu veya pozisyon için gerekli mesleki niteliklerin kanıtı yer alır.
Taşınan ve Portekiz vergi ikametgahı kriterlerini karşılayan profesyoneller, dünya çapındaki gelirleri üzerinden Portekiz’de vergiye tabi hale gelirler. Bazı uzmanlar, ayrı ikamet ve mesleki gereksinimleri karşılamaları durumunda IFICI vergi rejimine de hak kazanırlar.
Immigrant Invest Portekiz'de ikamet ve vergi planlamasına nasıl yardımcı olabilir?
Immigrant Invest, Portekiz’de ikamet almayı planlayan ve taşınmanın vergi etkilerini değerlendirmek isteyen yabancılara yardımcı olur. Süreç, başvuru sahibinin hedeflerinin, durumunun ve uygun ikamet yolunun incelenmesiyle başlar.
Immigrant Invest, Portekiz oturma izni başvuru sahiplerini tüm süreç boyunca destekler:
- Ön Durum Tespiti. Uyum Departmanı, başvuru sürecinin başlamasından önce başvuru sahibinin geçmişini inceler ve potansiyel riskleri belirler.
- İkamet yolu seçimi. Uzmanlar, Portekiz Golden Visa, D7 Vizesi, Dijital Göçebe Vizesi ve Küresel Yetenek Vizesi gibi mevcut seçenekleri karşılaştırır.
- Belge hazırlığı. Ekip, kişiselleştirilmiş bir belge kontrol listesi hazırlar ve çevirileri, tasdik işlemlerini ve başvuruyu koordine eder.
- Rölokasyon desteği. Yardım; NIF edinme, banka hesabı açma, konaklama düzenleme ve ikamet randevularını koordine etmeyi kapsayabilir.
Immigrant Invest vergi danışmanlığı sağlamaz. Vergi planlaması gerektiğinde, şirket müşterileri vergi ikametgahını, gelir kaynaklarını, mevcut teşvikleri ve sınır ötesi vergi yükümlülüklerini değerlendiren lisanslı Portekizli vergi danışmanlarıyla buluşturabilir.
2026 yılında Portekiz vergileri hakkında önemli noktalar
- Portekiz vergi sakinleri dünya çapındaki gelirleri üzerinden vergi öderken, yerleşik olmayanlar esas olarak Portekiz kaynaklı gelirleri üzerinden vergilendirilir.
- Yerleşikler için Portekiz vergi oranları %12,5 ile %48 arasında değişmekte olup, vergiye tabi gelirin daha yüksek kısımlarına daha yüksek oranlar uygulanır.
- İşletmeler kurumlar vergisi ve diğer harçları öderler. Portekiz anakarasında standart kurumlar vergisi oranı %19 iken, KDV standart anakara oranına göre %23’e ulaşır.
- Mülk sahipleri satın alma sırasında ve mülkiyet süresince vergilerle karşılaşırlar. Bunlar arasında IMT, Damga Vergisi, yıllık IMI ve şartları karşılayan yüksek değerli mülkler için AIMI yer alır.
- Portekiz hedeflenmiş vergi teşvikleri sunmaktadır. Şartları karşılayan profesyoneller 10 yıla kadar %20 gelir vergisi içeren IFICI rejiminden yararlanabilirler.
- Portekiz; ABD, İngiltere, Kanada, Çin, Hindistan, Japonya ve BAE dahil olmak üzere 79 çifte vergilendirmeyi önleme anlaşması imzalamıştır. Bu anlaşmalar yerleşiklerin aynı gelir üzerinden iki kez vergi ödemesini önlemeye yardımcı olur.
- Portekiz’de vergi mükellefi olmak için yabancıların öncelikle örneğin Portekiz Golden Visa aracılığıyla bir oturma izni almaları gerekir.
Immigrant Invest, AB, Karayipler, Asya ve Orta Doğu’daki yatırım yoluyla vatandaşlık ve oturma izni programları kapsamında lisanslı bir temsilcidir. Küresel ölçekte 15 yıllık uzmanlığımızdan faydalanın — yatırım programları uzmanlarımızla bir görüşme planlayın.
 10.000+ yatırımcının tercihi