
Portugal é conhecido por sua qualidade em seguros nos setores público e privado. Planos de seguros privados de saúde e viagem custam a partir de € 10 mensais por aqui e cobrem todas as necessidades básicas. O seguro público exige copagamentos de € 10–15 por consulta para serviços não essenciais.
Aqui está o nosso guia sobre seguros obrigatórios e opcionais em Portugal para investidores, expatriados e aqueles que desejam se aposentar no país.
Visão geral sobre seguros em Portugal
Residentes em Portugal são obrigados a ter seguro de saúde e seguridade social. Outros tipos de seguros obrigatórios são o seguro residencial e o seguro de automóvel.
Existem opções de seguro oferecidas pelo Estado em Portugal. Elas estão disponíveis para cidadãos e residentes de Portugal e são financiadas por impostos.
Os tipos opcionais de seguro incluem seguro-desemprego, seguro de vida e qualquer tipo de seguro necessário além das opções obrigatórias — para ter o conteúdo de uma residência segurado, é necessário pagar um valor extra por um seguro privado.
Os preços dos planos de seguro privado em Portugal são geralmente acessíveis — a partir de € 10 mensais. As seguradoras oferecem diversos tipos de planos. Por exemplo, é possível proteger seu veículo contra roubo, algo que normalmente não está coberto pelos planos básicos de seguro de automóvel.
Você tem o perfil ideal para o Visto D7 para Portugal?
Descubra sua elegibilidade com nosso quiz simples!
Seguro de saúde em Portugal
O sistema de saúde em Portugal possui três componentes: o Serviço Nacional de Saúde (SNS), a saúde pública, os subsistemas de saúde e a saúde privada.
Saúde pública, ou SNS. Em todas as regiões de Portugal, clínicas e hospitais públicos oferecem atendimento médico gratuito para os residentes do país. Desde 2021, Portugal destina 11% do seu PIB ao setor da saúde. O seguro de saúde público cobre quase todos os tipos de procedimentos médicos primários. As exceções são os serviços odontológicos e a cosmetologia.
Turistas e titulares de vistos de curta duração não se qualificam para utilizar os tipos de seguros oferecidos pelo Estado. Eles destinam-se apenas a cidadãos e residentes do país.
Também existem copagamentos para serviços não essenciais, geralmente de no máximo € 15 por consulta.
Os serviços odontológicos são prestados de forma paga em Portugal. Os custos dependem do serviço necessário e da clínica escolhida.
Em média, o preço aproximado de uma consulta inicial em uma clínica odontológica é de € 5. As consultas subsequentes também são pagas, com o preço dependendo dos serviços prestados. Por exemplo, para clarear os dentes, a expectativa é pagar a partir de € 100 e, para extrair os dentes do siso, € 40. Exames de rotina ou limpeza são mais baratos, custando cerca de € 30 por consulta.
Para receber um plano de tratamento e um orçamento estimado, você deve entrar em contato com uma clínica odontológica em Portugal.
Aqui estão algumas das clínicas odontológicas mais bem avaliadas em Lisboa:
- Medidental Dental and Wellness Clinics;
- CPRO Clinic — Oral Prevention and Dental Rehabilitation Clinic;
- DentalTeam.
Os serviços odontológicos em Portugal costumam estar incluídos em planos de seguro privado. O seguro odontológico privado básico custa a partir de € 80 por ano para uma pessoa. Uma família de 4 pessoas pode esperar pagar cerca de € 200 por ano.
Subsistemas de saúde. Existem programas de saúde gratuitos para quem trabalha no governo, para funcionários de administrações locais e grupos profissionais específicos, como policiais e agentes penitenciários. O Estado português financia esses subsistemas de saúde, que não estão disponíveis para pessoas fora do seu foco profissional.
Saúde privada. Apesar de haver uma saúde pública bem desenvolvida em Portugal, a saúde privada é famosa não apenas entre estrangeiros, mas também entre os cidadãos portugueses. As famílias portuguesas gastam cerca de 30% de todas as despesas de saúde com ela.
As pessoas tendem a pagar um valor extra para ter cobertura odontológica e de cirurgias plásticas/estéticas, uma vez que estas não são cobertas pelo Estado.
As clínicas privadas estão disponíveis para todos. Como os pagamentos diretos do próprio bolso costumam ser mais elevados, o seguro de saúde pago ajuda a economizar em serviços pessoais.
Existe uma diferença entre seguro de saúde privado e planos de saúde privados:
- O seguro de saúde é oferecido por uma seguradora à sua escolha e cobre serviços médicos nos hospitais credenciados pelo seguro. A seguradora fornece a lista de hospitais.
- Os planos de saúde são complementares e não cobrem internações hospitalares nem cirurgias. O preço de um plano de saúde é calculado individualmente e geralmente é inferior ao preço do seguro — cerca de € 10–15 por mês.
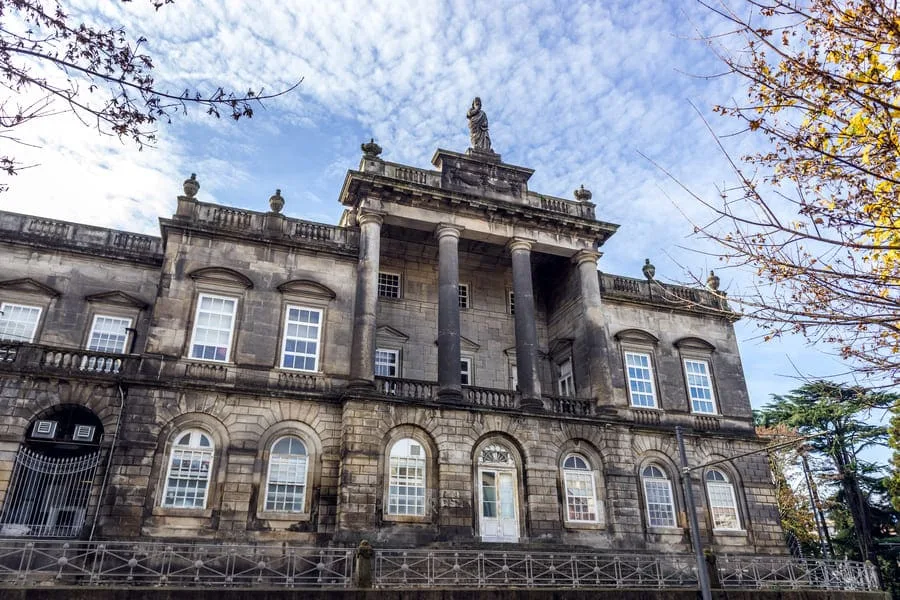
Hospital de Santo António no Porto, construído em 1770. Muitos hospitais em Portugal estão localizados em edifícios históricos
Seguro de viagem em Portugal
O seguro de viagem é obrigatório para turistas que visitam Portugal — é impossível solicitar um visto sem a confirmação do seguro de viagem. A cobertura mínima para os países do Espaço Schengen é de € 30.000.
Uma forma conveniente de contratar um seguro de viagem é adquiri-lo on-line ou no escritório de uma provedora. O seguro deve ser válido no Espaço Schengen e cobrir tratamento de emergência, hospitalização, evacuação e despesas de repatriação.
Despesas com turismo médico e casos que não sejam de emergência não estão incluídos em um plano de seguro de viagem. O seguro para turismo médico cobre riscos possíveis durante procedimentos médicos e períodos de recuperação. No entanto, esse tipo de seguro não substitui o seguro de saúde.
Alguns dos provedores de seguro de viagem mais populares são:
- Allianz,
- AXA,
- MondialCare.
O melhor seguro de viagem para Portugal deve atender a todos os requisitos de seguro de viagem do Espaço Schengen e ser válido durante toda a sua estadia.
Nacionais de determinados países não precisam ter seguro de viagem, por exemplo, residentes dos EAU, São Cristóvão e Névis ou Santa Lúcia. No entanto, é altamente recomendável ter seguro de viagem para evitar riscos.
Os preços do seguro de viagem variam de € 20 a € 50 por viagem, dependendo da duração da estadia em Portugal e da cobertura escolhida.
Seguro para expatriados em Portugal
O seguro público em Portugal está disponível para todos os residentes legais, incluindo expatriados.
Os expatriados que vão visitar Portugal com o Visto D7 para Portugal não se qualificam para utilizar a saúde pública. No entanto, após a obtenção do cartão de residência, eles podem se cadastrar no plano de seguro público de saúde.
Os seguros de viagem e de saúde são obrigatórios para solicitar o Visto D7 para Portugal caso você planeje obter uma autorização de residência posteriormente.
Um residente pode contratar um seguro de saúde privado voluntário caso precise de cobertura extra — ou planeje permanecer em Portugal por menos de 90 dias. Nesse caso, ele não se qualifica para os serviços do SNS.
Para quem mora ou trabalha em Portugal, é essencial contribuir para o sistema de seguridade social para poder utilizar os serviços de saúde pública. Geralmente, o empregador faz isso. Os trabalhadores autônomos devem contribuir por conta própria.
Os principais provedores de seguro europeus e internacionais oferecem pacotes expandidos para expatriados. Esses pacotes geralmente incluem seguro de saúde, de viagem e de vida, e são personalizáveis.
O custo de um plano de seguro personalizado que inclua todos os tipos de seguro obrigatórios para expatriados é calculated individualmente.
Obtenha sua estimativa de custos personalizada para o Visto D7 para Portugal
Seguro de automóvel em Portugal
É obrigatório ter seguro de automóvel em Portugal. A cobertura mínima inclui danos e lesões a terceiros e o custo dos danos à propriedade de terceiros. Essa cobertura custa a partir de € 100–150 por ano e cobre um mínimo de € 6 milhões para lesões corporais e € 1 milhão para danos materiais ao veículo.
Para cobrir danos ao próprio veículo, os proprietários de carros pagam um valor adicional por planos de cobertura ampliada. Eles geralmente incluem proteção contra roubo e danos por incêndio e custam a partir de € 200 por ano.
Um seguro de automóvel total e abrangente custa cerca de € 350 por ano. Ele inclui todos os riscos possíveis, danos de responsabilidade do próprio proprietário e seguro de responsabilidade civil.
Tipos ampliados de apólice costumam cobrir reparos como o conserto de vidros. O custo final do seguro do carro depende da idade do veículo, do histórico do motorista e de outros fatores.
O seguro de carro de Portugal é válido ao viajar para um dos países da UE e para o Reino Unido. No entanto, se você planeja se mudar para outro país da UE, pode ser necessário recadastrar seu veículo — a seguradora pode não ter autorização para oferecer cobertura no exterior.
Ao viajar para países fora da UE, verifique os requisitos de seguro de carro de cada país. Os provedores de seguro oferecem apólices de seguro de automóvel para o exterior. Essas apólices são personalizadas dependendo do país visitado.
Seguro residencial em Portugal
Se você comprar um imóvel em Portugal, é legalmente obrigado a ter um seguro habitacional mínimo. Ele custa € 80–100 por ano e geralmente cobre danos causados por desastres naturais, como enchente e furacões, e o fator humano, como danos por ondas de calor e explosões.
Proprietários que desejam ter cobertura extra pagam por um seguro privado para o recheio da residência e seguro de responsabilidade civil.
O seguro residencial normalmente não cobre imóveis desocupados. Se o proprietário planeja morar em seu imóvel sazonalmente, deve considerar um seguro adicional para imóvel desocupado.
Seguro de casa de férias em Portugal. Esse tipo de seguro residencial cobre danos causados a imóveis desocupados — por exemplo, uma casa de férias visitada apenas uma vez por temporada.
Empresas de seguro privado oferecem planos com todos os danos possíveis incluídos. As casas de férias podem ser protegidas contra desastres naturais, roubo de bens e dinheiro e perda de bens devido a surtos elétricos.
Custos de viagem em caso de necessidade de deslocamento para a área onde a casa de férias está localizada também podem ser cobertos.
O custo médio de uma cobertura ampliada começa em € 100 anuais e é calculado individualmente, dependendo de fatores como o tamanho do imóvel.
Seguro do recheio da residência em Portugal. O segurado pode cobrir o conteúdo de sua própria casa, bem como os bens que levar para um imóvel alugado. O seguro contra incêndio é obrigatório para proprietários de imóveis e comumente cobre possíveis danos causados aos seus pertences.
Por exemplo, os eventos cobertos pelo plano básico dessa apólice incluem roubo e danos elétricos. Danos causados pelo próprio proprietário não constituem sinistros cobertos: se ele deixar torneiras abertas, o dano não será coberto.
Móveis e eletroeletrônicos são os itens mais comuns a serem cobertos. Bens de alto valor, como obras de arte e itens de luxo, podem precisar de cobertura extra, dependendo do seu preço.
Em média, os preços do seguro do conteúdo da residência começam em € 80 por ano. Planos que incluem cobertura para itens valiosos custam mais. Danos causados por múltiplos riscos não cobertos nos planos básicos também somarão ao preço final.
Seguridade social em Portugal
Existe um sistema de benefícios de seguridade social financiado pelo Estado para cidadãos e residentes em Portugal:
- Os trabalhadores pagam contribuições por meio de seus empregadores. As contribuições variam de 11% a 21,4% e são deduzidas do salário mensal;
- Trabalhadores autônomos contribuem por conta própria e pagam 21,4% da renda mensalmente.
Os eventos cobertos incluem desemprego, doença, licença parental, invalidez, incapacidade por idade avançada, perda de cônjuge e benefícios para sobreviventes de acidentes.
O seguro social privado custa a partir de € 20 por mês, dependendo das necessidades da pessoa segurada.
Seguro de vida em Portugal
O seguro de vida é uma opção paga e não obrigatória em Portugal. Ele cobre possíveis riscos de morte e invalidez.
O custo e o valor do seguro de vida podem ser recalculados anualmente, considerando a saúde do titular da apólice. Também é possível fixar o valor por um período determinado. O seguro de vida é calculado individualmente e o custo médio anual é de € 50–100.
Existem algumas exceções que não constituem sinistros cobertos pelo seguro de vida em Portugal:
- tentativas de suicídio;
- abuso de substâncias;
- morte ao cometer um crime;
- acidentes com aviões particulares;
- lesões causadas por acidentes com carros particulares;
- desastres naturais.
Existem diferentes tipos de seguro necessários para os eventos listados acima, como seguro de viagem e seguro de saúde.
Seguro de responsabilidade civil em Portugal
Existem tipos públicos e privados de seguro de responsabilidade civil em Portugal. O seguro de responsabilidade civil protege terceiros contra qualquer dano possível.
O seguro de responsabilidade civil é obrigatório para veículos registrados na UE em Portugal. Ele cobre lesões de motoristas, passageiros e terceiros em caso de acidente.
Senhorios/proprietários que alugam imóveis são obrigados a ter seguro de responsabilidade civil. Se você aluga um apartamento, deve incluir o seguro de responsabilidade civil no seu plano de seguro residencial.
O seguro de responsabilidade civil protege as pessoas contra danos imprevisíveis, por exemplo, desabamentos de edifícios ou quedas em escadas escorregadias.
O custo do seguro de responsabilidade civil privado é calculated individualmente. Ainda assim, a cobertura mínima é de € 6 milhões por evento coberto para uma única pessoa e € 1 milhão por evento coberto para danos materiais causados.
Seguro-desemprego em Portugal
Existe um sistema de seguro-desemprego financiado pelo Estado em Portugal. Cidadãos e residentes involuntariamente desempregados de certas profissões se qualificam para ele. Por exemplo, trabalhadores do serviço doméstico, aposentados por invalidez, professores escolares e trabalhadores agrícolas.
Pessoas em busca do primeiro emprego também se qualificam para benefícios sociais de desemprego em Portugal.
Os benefícios sociais são prestados a indivíduos que apoiam o sistema de seguro público por meio de impostos.
Expatriados que desejam se proteger contra a perda do emprego costumam pagar por um seguro-desemprego privado. Os bancos frequentemente exigem que o cliente tenha um seguro-desemprego privado antes de fechar um contrato de empréstimo.
O custo do seguro-desemprego privado é calculated individualmente.
Seguro empresarial em Portugal
O seguro empresarial é uma opção paga em Portugal. No entanto, as empresas são obrigadas a ter seguro de responsabilidade civil geral. Outros tipos de seguro empresarial são voluntários.
Seguro de responsabilidade civil geral. Para empresas em Portugal, existe o seguro obrigatório de responsabilidade civil empresarial. Ele protege as empresas contra danos financeiros ou reputacionais.
Por exemplo, se a reclamação de um cliente insatisfeito resultar em um processo judicial contra a empresa — nesse caso, o seguro de responsabilidade civil geral cobrirá as despesas jurídicas. Ele também incluirá cobertura para danos físicos e morais causados a terceiros.
Um único funcionário também pode estar coberto por esse tipo de seguro.
Seguro de interrupção de negócios é opcional. Ele ajuda empresas que precisam parar de funcionar por qualquer motivo — por exemplo, no caso de uma pandemia. O seguro de interrupção de negócios protege os segurados contra a perda de lucros durante uma paralisação involuntária.
Seguro de edificações e seguro de equipamentos protegem uma empresa contra a perda de instalações operacionais e equipamentos dos quais a empresa depende. Por exemplo, proprietários de cafeterias podem cobrir seus equipamentos — máquinas de café.
Os proprietários de empresas também podem fornecer a seus funcionários planos internos de cobertura para a saúde e a segurança no local de trabalho.
O custo do seguro de edificações é calculado por uma seguradora com base no tipo de negócio, mas é, em média, de € 72 por ano.
Como se tornar um expatriado em Portugal?
Para se qualificar para o uso do seguro financiado pelo Estado em Portugal, você precisa ser cidadão de Portugal — ou um residente com visto de longo prazo.
O Visto D7 para Portugal está disponível para cidadãos de países fora da UE. O solicitante principal deve ser maior de 18 anos e não ter antecedentes criminais. Deve ter uma renda passiva estável superior a € 920 por mês e comprar ou alugar um imóvel em Portugal.
O cônjuge, pais financeiramente dependentes e filhos de até 21 anos podem ser incluídos na solicitação — a renda para o cônjuge ou pai/mãe é de 50% do valor do investidor e de 30% para o filho.
Nenhum investimento é exigido para o Visto D7 para Portugal, que pode ser obtido remotamente a partir do país de origem.
O Visto D7 terá validade de 4 meses, período durante o qual a pessoa pode entrar no país para solicitar uma autorização de residência por meio dos Serviços de Imigração e Fronteiras (SEF).
Existe um requisito de permanência: para manter o status, você deve residir no país por 183 dias por ano.
Morar em Portugal traz múltiplos benefícios. Residentes legais de Portugal têm acesso à saúde gratuita do país, podem viajar sem visto pelo Espaço Schengen e solicitar a cidadania após 5 anos de obtenção da autorização de residência permanente.
Principais conclusões sobre seguros em Portugal
- Os seguros de saúde, automóvel, residencial e contra riscos sociais são tipos obrigatórios de seguro em Portugal.
- O Serviço Nacional de Saúde (SNS) é o provedor público de saúde nacional. O Estado o financia e seus serviços estão disponíveis para os residentes do país.
- Os subsistemas de saúde fazem parte do sistema nacional de saúde de Portugal e oferecem cobertura para funcionários de serviços governamentais, militares, policiais e trabalhadores do setor bancário.
- A saúde privada é utilizada tanto por residentes quanto por cidadãos não portugueses. Os residentes complementam seu plano de saúde público adicionando cobertura extra pela qual pagam. Pessoas que não se qualificam para os serviços do SNS usam a saúde privada como seu provedor principal, uma vez que são legalmente obrigadas a ter seguro de saúde em Portugal.
Turistas com vistos Schengen devem contratar um seguro de viagem antes de visitar Portugal; para outros turistas, é opcional, mas recomendável. - Os provedores de seguro oferecem pacotes expandidos para expatriados. Esses pacotes geralmente incluem seguro de saúde, de viagem e de vida, e podem ser personalizados.
- Para aproveitar o sistema público de saúde, você deve ser um residente legal de Portugal. Uma das maneiras de se tornar um residente sem um investimento significativo é solicitar o Visto D7 para Portugal.
 Com a confiança de 10.000+ investidores