
Portugal não cobra imposto sobre doações ou heranças. No entanto, o proprietário do imóvel deve pagar o Imposto de Selo em qualquer transação imobiliária, no valor de 0,8% do valor cadastral.
O imposto municipal sobre imóveis em Portugal varia de 0,3 a 0,5% do valor total do imóvel para imóveis urbanos. Para imóveis rurais, é de 0,8%. O IMI é pago anualmente.
Proprietários estrangeiros de casas e apartamentos em Portugal pagam impostos independentemente do seu status de residência. Saiba mais sobre os impostos cobrados sobre imóveis em Portugal e as formas possíveis de reduzir as despesas associadas.
Impostos imobiliários para residentes e não residentes em Portugal
Em Portugal, tanto pessoas físicas quanto jurídicas são consideradas contribuintes. O status de residente ou não residente fiscal influencia as alíquotas de imposto.
Ao alugar um imóvel, os residentes pagam um imposto de renda progressivo de 14 a 48%, dependendo de sua renda anual. Os não residentes estão sujeitos a uma alíquota fixa de 25%; o imposto aplica-se apenas aos rendimentos auferidos em Portugal.
Pessoas físicas tornam-se residentes fiscais em Portugal se viverem no país por 183 dias ou mais por ano. A alteração da residência fiscal não ocorre automaticamente; é necessário solicitar à autoridade fiscal local e comprovar o endereço de registro em Portugal.
Estrangeiros também devem pagar impostos ao alugar ou comprar um imóvel, mesmo que vivam em Portugal por menos de 183 dias por ano.
Alugar ou comprar um imóvel em Portugal é uma das condições para obter uma autorização de residência com o visto D7. O valor e a localização do imóvel não são especificados. O solicitante pode escolher qualquer casa ou apartamento de sua preferência, desde que tenha espaço adequado para todos os familiares incluídos na solicitação.
Candidatos ao visto D7 comprovam uma renda passiva de € 11.040 por ano para obter autorizações de residência. Se parentes forem incluídos na solicitação, o valor mínimo de renda aumenta em 50% para cônjuge ou genitor e 30% para cada filho.
O ano fiscal em Portugal vai de 1º de janeiro a 31 de dezembro. As declarações de imposto de renda são enviadas de 1º de abril a 30 de junho do ano seguinte no site da autoridade fiscal.
Com a confiança de 10.000+ investidores
Verifique sua elegibilidade para o Visto D7 para Portugal
Impostos na compra e venda de imóveis
As alíquotas de impostos para proprietários de imóveis dependem do valor e da localização do imóvel, bem como do status do proprietário.
No primeiro trimestre de 2023, o custo médio de habitação em Portugal é de € 2.481 por m². Em Lisboa, os preços dos imóveis estão estáveis por enquanto, enquanto em Santarém e Braga estão em crescimento.
A compra de imóveis para aluguel é mais lucrativa nas regiões do interior do país, como Santarém.
Impostos na compra de imóveis. O imposto municipal sobre a transferência de propriedade é chamado Imposto Municipal sobre a Transmissão Onerosa de Imóveis (IMT). Varia de 0 a 8%, dependendo do valor e do tipo do imóvel. O comprador paga o imposto antes de assinar o contrato de compra e venda.
Se o imóvel estiver localizado em áreas rurais, o IMT é de 5%. Imóveis comerciais estão sujeitos a uma taxa de 6,5%, independentemente da localização.
Quem adquire edifícios de interesse nacional ou cotas de empresas offshore proprietárias de imóveis em Portugal está isento do pagamento do IMT.
Uma tabela progressiva de imposto é aplicada a imóveis residenciais em áreas urbanas.
Alíquotas do IMT em Portugal
O imposto anual sobre imóveis é chamado Imposto Municipal sobre Imóveis (IMI). A alíquota depende da localização do imóvel e varia de 0,3 a 0,5% do valor de mercado para imóveis urbanos e 0,8% para imóveis rurais.
Proprietários de imóveis avaliados em até € 125.000 estão isentos do pagamento do imposto se a sua renda anual for inferior a € 153.300. Além disso, proprietários de imóveis em reconstrução financiada pelo orçamento municipal ficam isentos do IMI por 3 a 5 anos.
Ao vender um imóvel, o proprietário paga o imposto sobre ganho de capital. Se o vendedor for residente em Portugal, pagará imposto sobre apenas metade do lucro da transação. Os não residentes pagam imposto sobre o valor total do ganho de capital.
Quando os residentes vendem sua residência principal para comprar outro imóvel, ficam isentos do imposto sobre ganho de capital. Se o novo imóvel custar menos do que o vendido, o imposto incidirá sobre metade da diferença de preço.
Aposentados e residentes com mais de 65 anos podem investir o lucro em um fundo de pensão ou em uma seguradora. No entanto, isso deve ser feito dentro de seis meses após a transação.
O Imposto de Selo é pago na compra, doação, herança ou aluguel de imóveis e equivale a 0,8% do valor da transação. A compra de imóveis em nome de uma pessoa jurídica não está sujeita ao Imposto de Selo.
Exemplos de imóveis à venda em Portugal

Portugal, Funchal
€ 1.230.000 — € 1.500.000
Elegant House with sea view, Funchal
 273 m² — 313 m²
 3
 3
Portugal, Lisbon
€ 405.000 — € 645.000
Serviced apartments, Park of the Nations, Lisbon
40 m² — 76 m²1—2 1—2 
Portugal, Porto
€ 400.000 — € 1.215.000
Apartments in modern style, central district, Porto
59 m² — 223 m²1—2 1—2 Imposto sobre grandes fortunas em Portugal
O imposto sobre grandes fortunas é chamado Adicional ao Imposto Municipal sobre Imóveis (AIMI). Aplica-se a imóveis que custam mais de € 600.000. A alíquota do AIMI para pessoas físicas varia de 0,7 a 1%, enquanto pessoas jurídicas pagam 0,4%.
Para imóveis acima de € 1 milhão, pessoas físicas e jurídicas pagam uma alíquota fixa de 1%. Se os cônjuges enviarem uma declaração conjunta, o imposto sobre grandes fortunas incidirá sobre imóveis avaliados acima de € 1,2 milhão.
Alíquotas do imposto sobre grandes fortunas em Portugal
Impostos sobre herança e doação de imóveis
Para qualquer transferência de imóvel, seja compra, aluguel, doação ou herança, é cobrado um Imposto de Selo de 0,8%.
O imposto sobre herança em Portugal foi extinto em 2004. Se o imóvel for herdado por cônjuge, filhos, pais ou netos, o herdeiro paga um Imposto de Selo de 0,8%. Em outros casos, aplica-se um Imposto de Selo adicional de 10%. Por exemplo, se alguém herda uma casa de uma pessoa sem parentesco, o Imposto de Selo total a ser pago será de 10,8%.
O imposto sobre doação também não é cobrado em Portugal. Da mesma forma que na herança, antes de transferir um imóvel como doação, deve-se pagar o Imposto de Selo de 0,8% ou 10,8%, dependendo do grau de parentesco do beneficiário com o proprietário anterior do imóvel.
Obtenha sua estimativa de custos personalizada para o Visto D7 para Portugal
Impostos sobre o aluguel de imóveis em Portugal
Em Portugal, os imóveis são alugados por meio de contrato. O documento deve ser registrado na autoridade fiscal se o contrato for firmado por mais de um mês. O proprietário paga um Imposto de Selo de 10% do valor do aluguel.
Os proprietários também pagam impostos sobre os rendimentos de aluguel. Os não residentes estão sujeitos a uma alíquota fixa de 25%. Os residentes pagam alíquotas progressivas de imposto de renda de acordo com a tabela aplicável.
As alíquotas do imposto sobre rendimento de aluguel para residentes em Portugal são as seguintes:
- até € 7.091 — 14,5%;
- de € 7.091 a € 10.700 — 23%;
- de € 10.700 a € 20.261 — 28,5%;
- de € 20.261 a € 25.000 — 35%;
- de € 25.000 a € 36.856 — 37%;
- de € 36.856 a € 80.640 — 45%;
- € 80.640+ — 48%.
Na apuração do rendimento do aluguel, os pagamentos de serviços públicos e as despesas de reparo são deduzidos da receita de aluguel, desde que existam os respectivos comprovantes.
Os inquilinos não pagam impostos. Além do pagamento contratual, suas despesas adicionais podem incluir um caução equivalente a dois meses de aluguel.
Para obter residência em Portugal com o visto D7, é necessário alugar um imóvel por meio de um contrato de longa duração. Não há exigências quanto ao preço ou à localização do imóvel.
Em 2023, o rendimento de aluguel de imóveis residenciais em Portugal aumentou 1% em relação ao ano anterior, atingindo 6,6%.
A rentabilidade anual de aluguel em Portugal por cidade é a seguinte:
- Santarém — 7,6%;
- Coimbra — 5,9%;
- Braga — 5,6%;
- Funchal — 5,2%;
- Setúbal — 5,1%;
- Porto — 4,7%;
- Aveiro — 4,3%;
- Lisboa — 3,8%.
Lisboa, Aveiro e Porto tendem a ser as menos rentáveis em termos de imóveis para aluguel. No entanto, essas regiões apresentam menores riscos de investimento devido à alta demanda por aluguel.
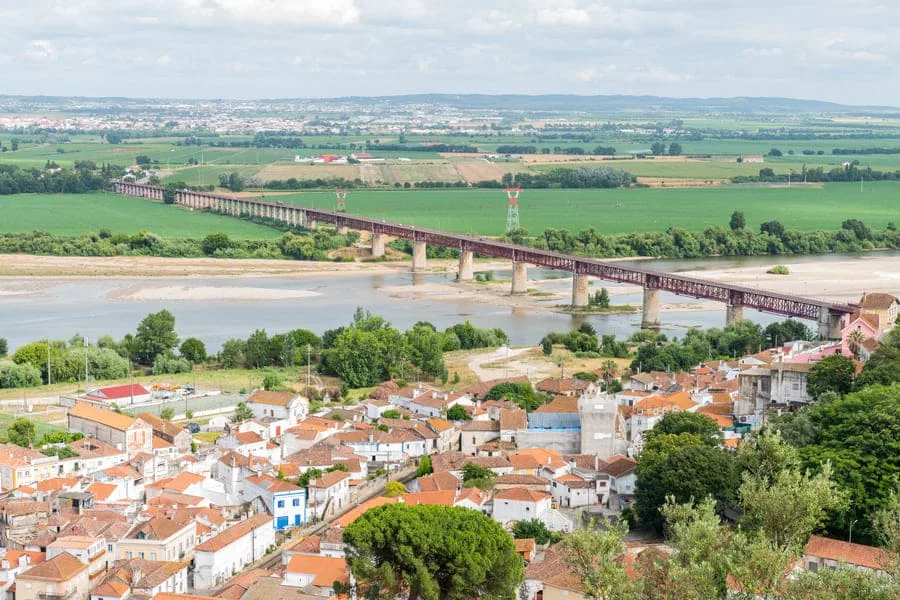
Santarém é uma cidade portuguesa que apresenta a maior rentabilidade de imóveis para aluguel. No início de 2023, o rendimento está em torno de 7,6%
Como se tornar um contribuinte em Portugal
Os proprietários estrangeiros de imóveis em Portugal só solicitam o NIF, Número de Identificação Fiscal, por meio de um representante fiscal. Esta regra aplica-se aos cidadãos de fora da UE.
Uma pessoa com autorização de residência ou cidadania em Portugal pode tornar-se representante fiscal de um estrangeiro — podendo ser um advogado, contador ou um amigo do estrangeiro. O representante fiscal deve estar presente quando o estrangeiro apresentar seus documentos.
Documentos necessários para a obtenção do NIF em Portugal:
- Passaporte com visto nacional ou Schengen válido.
- Comprovante de endereço residencial registrado em Portugal, como, por exemplo, uma conta de consumo.
Após a obtenção do NIF, o estrangeiro não se torna residente fiscal por padrão. Ele começa a pagar impostos em Portugal apenas quando:
- mora no país por pelo menos 183 dias por ano;
- aluga ou possui imóvel e mora nele, mesmo que não passe 183 dias em Portugal.
Outras despesas para a manutenção de imóveis em Portugal
As despesas mensais médias com gás, água e eletricidade variam de € 80 a € 180, dependendo da tarifa escolhida e do consumo. O aquecimento central é a forma mais econômica de aquecer uma residência, mas está disponível principalmente em edifícios mais novos.
Os preços mensais de internet, televisão e telefone dependem da região. O custo médio desses serviços é de cerca de € 40 por mês. Os proprietários de apartamentos também pagam pela manutenção do elevador, limpeza, conservação, segurança e piscina, variando de € 50 a € 250 por mês, dependendo do condomínio.
Além disso, o seguro residencial é obrigatório. O pacote básico custa de € 180 a € 380 e cobre riscos de incêndio e inundação.
Principais conclusões sobre impostos imobiliários em Portugal
- Os proprietários estrangeiros de imóveis pagam impostos em Portugal independentemente do seu status fiscal no país.
- A compra ou o aluguel de imóveis é uma das condições para a obtenção de autorização de residência em Portugal com o visto D7.
- Nas transações imobiliárias, são cobrados dois impostos: o imposto sobre a transferência de propriedade e o Imposto de Selo. O imposto sobre a transferência de propriedade é calculado com base no valor do imóvel e geralmente varia de 5 a 10%. O Imposto de Selo é uma alíquota fixa de 0,8%.
- Os rendimentos de aluguel estão sujeitos ao imposto de renda. Para residentes fiscais, o imposto é calculated com base em uma tabela progressiva que varia de 14,5 a 45%. Os não residentes pagam uma alíquota fixa de 25%.
- Em Portugal, os proprietários estrangeiros que utilizam seus imóveis como residência permanente no país tornam-se residentes fiscais. Isso significa que estão sujeitos às regulamentações e obrigações fiscais aplicáveis em Portugal, o que inclui a declaração da renda global e o cumprimento do sistema tributário português.
 Com a confiança de 10.000+ investidores