
Portekiz bağış veya miras vergisi almaz. Ancak mülk sahibi, herhangi bir gayrimenkul işleminde kadastro değerinin %0.8'ine denk gelen damga vergisini ödemek zorundadır.
Portekiz’deki taşınmaz mal vergisi, kentsel mülkler için toplam gayrimenkul değerinin %0.3 ile %0.5'i arasında değişir. Kırsal mülkler için bu oran %0.8'dir. IMI yıllık olarak ödenir.
Portekiz villaları ve dairelerinin yabancı sahipleri, ikamet statülerinden bağımsız olarak vergi öderler. Portekiz’deki gayrimenkullerden alınan vergileri ve ilgili masrafları azaltmanın olası yollarını öğrenin.
Portekiz yerleşikleri ve yerleşik olmayanlar için mülk vergileri
Portekiz’de hem gerçek kişiler hem de tüzel kişiler vergi mükellefi kabul edilir. Vergi ikametgahı olan veya olmayan statüsü vergi oranlarını etkiler.
Bir mülk kiraya verilirken, yerleşikler yıllık gelirlerine bağlı olarak %14 ila %48 arasında kademeli gelir vergisi öderler. Yerleşik olmayanlar %25 sabit orana tabidir; vergi yalnızca Portekiz sınırları içinde elde edilen gelire uygulanır.
Gerçek kişiler, yılda 183 gün veya daha fazla ülkede yaşamaları halinde Portekiz vergi mükellefi olurlar. İkamet değişikliği otomatik olarak gerçekleşmez; yerel vergi dairesine başvurulması ve Portekiz’deki kayıt adresinin sunulması gerekir.
Yabancılar, yılda 183 günden az Portekiz’de yaşasalar bile, mülk kiralarken veya satın alırken vergi ödemek zorundadır.
Portekiz'de mülk kiralamak veya satın almak, D7 vizesi ile oturma izni almanın şartlarından biridir. Mülkün maliyeti ve konumu belirtilmemiştir. Başvuru sahibi, başvuruya dahil edilen tüm aile üyeleri için yeterli alana sahip olduğu sürece istediği herhangi bir villa veya daireyi seçebilir.
D7 vizesi adayları, oturma izni almak için yıllık €11,040 tutarında pasif gelir kanıtlar. Başvuruya akrabalar dahil edilirse, asgari gelir miktarı eş veya ebeveyn için %50 ve her bir çocuk için %30 artırılır.
Portekiz’de vergi yılı 1 Ocak’tan 31 Aralık’a kadar sürer. Vergi beyannameleri takip eden yılın 1 Nisan - 30 Haziran tarihleri arasında vergi dairesinin web sitesi üzerinden verilir.
Mülk satın alma ve satma vergileri
Mülk sahipleri için vergi oranları, gayrimenkulün değerine ve konumuna, ayrıca sahibinin statüsüne bağlıdır.
2023'ün ilk çeyreğinde Portekiz’de ortalama konut maliyeti m2 başına €2,481'dir. Lizbon’da gayrimenkul fiyatları şimdilik istikrarlıyken, Santarém ve Braga’da artış göstermektedir.
Kiralama amacıyla mülk satın almak, Santarém gibi ülkenin iç bölgelerinde en karlı seçenektir.
Mülk satın alma vergileri. Mülk devir vergisi belediye vergisi Imposto Municipal sobre a Transmissão Onerosa de Imóveis (IMT) olarak adlandırılır. Mülkün değerine ve türüne bağlı olarak %0 ile %8 arasında değişir. Alıcı vergiyi satış sözleşmesini imzalamadan önce öder.
Mülk kırsal alanlarda yer alıyorsa IMT %5'tir. Ticari mülkler konumdan bağımsız olarak %6.5 vergiye tabidir.
Ulusal öneme sahip binaları veya Portekiz’de gayrimenkul sahibi olan offshore şirketlerin hisselerini satın alanlar IMT ödemekten muaftır.
Kentsel alanlardaki konut mülklerine kademeli vergi ölçeği uygulanır.
Portekiz’de IMT oranları
Yıllık mülk vergisi, taşınmaz mal vergisi veya IMI (Imposto Municipal sobre Imóveis) olarak adlandırılır. Oran gayrimenkulün konumuna bağlıdır ve kentsel mülkler için piyasa değerinin %0.3 ile %0.5'i, kırsal mülkler için ise %0.8'i arasında değişir.
€125,000'a kadar değer biçilen gayrimenkul sahipleri, yıllık gelirlerinin €153,300'den az olması durumunda vergiden muaftır. Ayrıca, belediye bütçesinden finanse edilen yeniden yapılandırma sürecindeki binaların sahipleri 3—5 yıl boyunca IMI’den muaftır.
Bir mülk satılırken, malik sermaye kazancı vergisi öder. Satıcı Portekiz yerleşiğiyse, işlemden elde edilen kârın yalnızca yarısı üzerinden vergi öder. Yerleşik olmayanlardan ise tam sermaye kazancı tutarı üzerinden vergi alınır.
Yerleşikler başka bir mülk satın almak için birincil ikametgahlarını sattıklarında sermaye kazancı vergisinden muaf olurlar. Yeni mülk satılandan daha ucuza mal olursa, vergi fiyat farkının yarısına uygulanır.
Emekliler ve 65 yaş üstü sakinler kârı bir emeklilik fonuna veya bir sigorta şirketine yatırabilirler. Ancak bunun işlemden sonraki altı ay içinde yapılması gerekir.
Imposto de Selo, damga vergisi mülk satın alırken, bağışlarken, miras alırken veya kiralarken ödenir ve işlem tutarının %0.8'ine tekabül eder. Bir kuruluş adına yapılan gayrimenkul satın alma işlemi damga vergisine tabi değildir.
Portekiz'de satılık mülk örnekleri
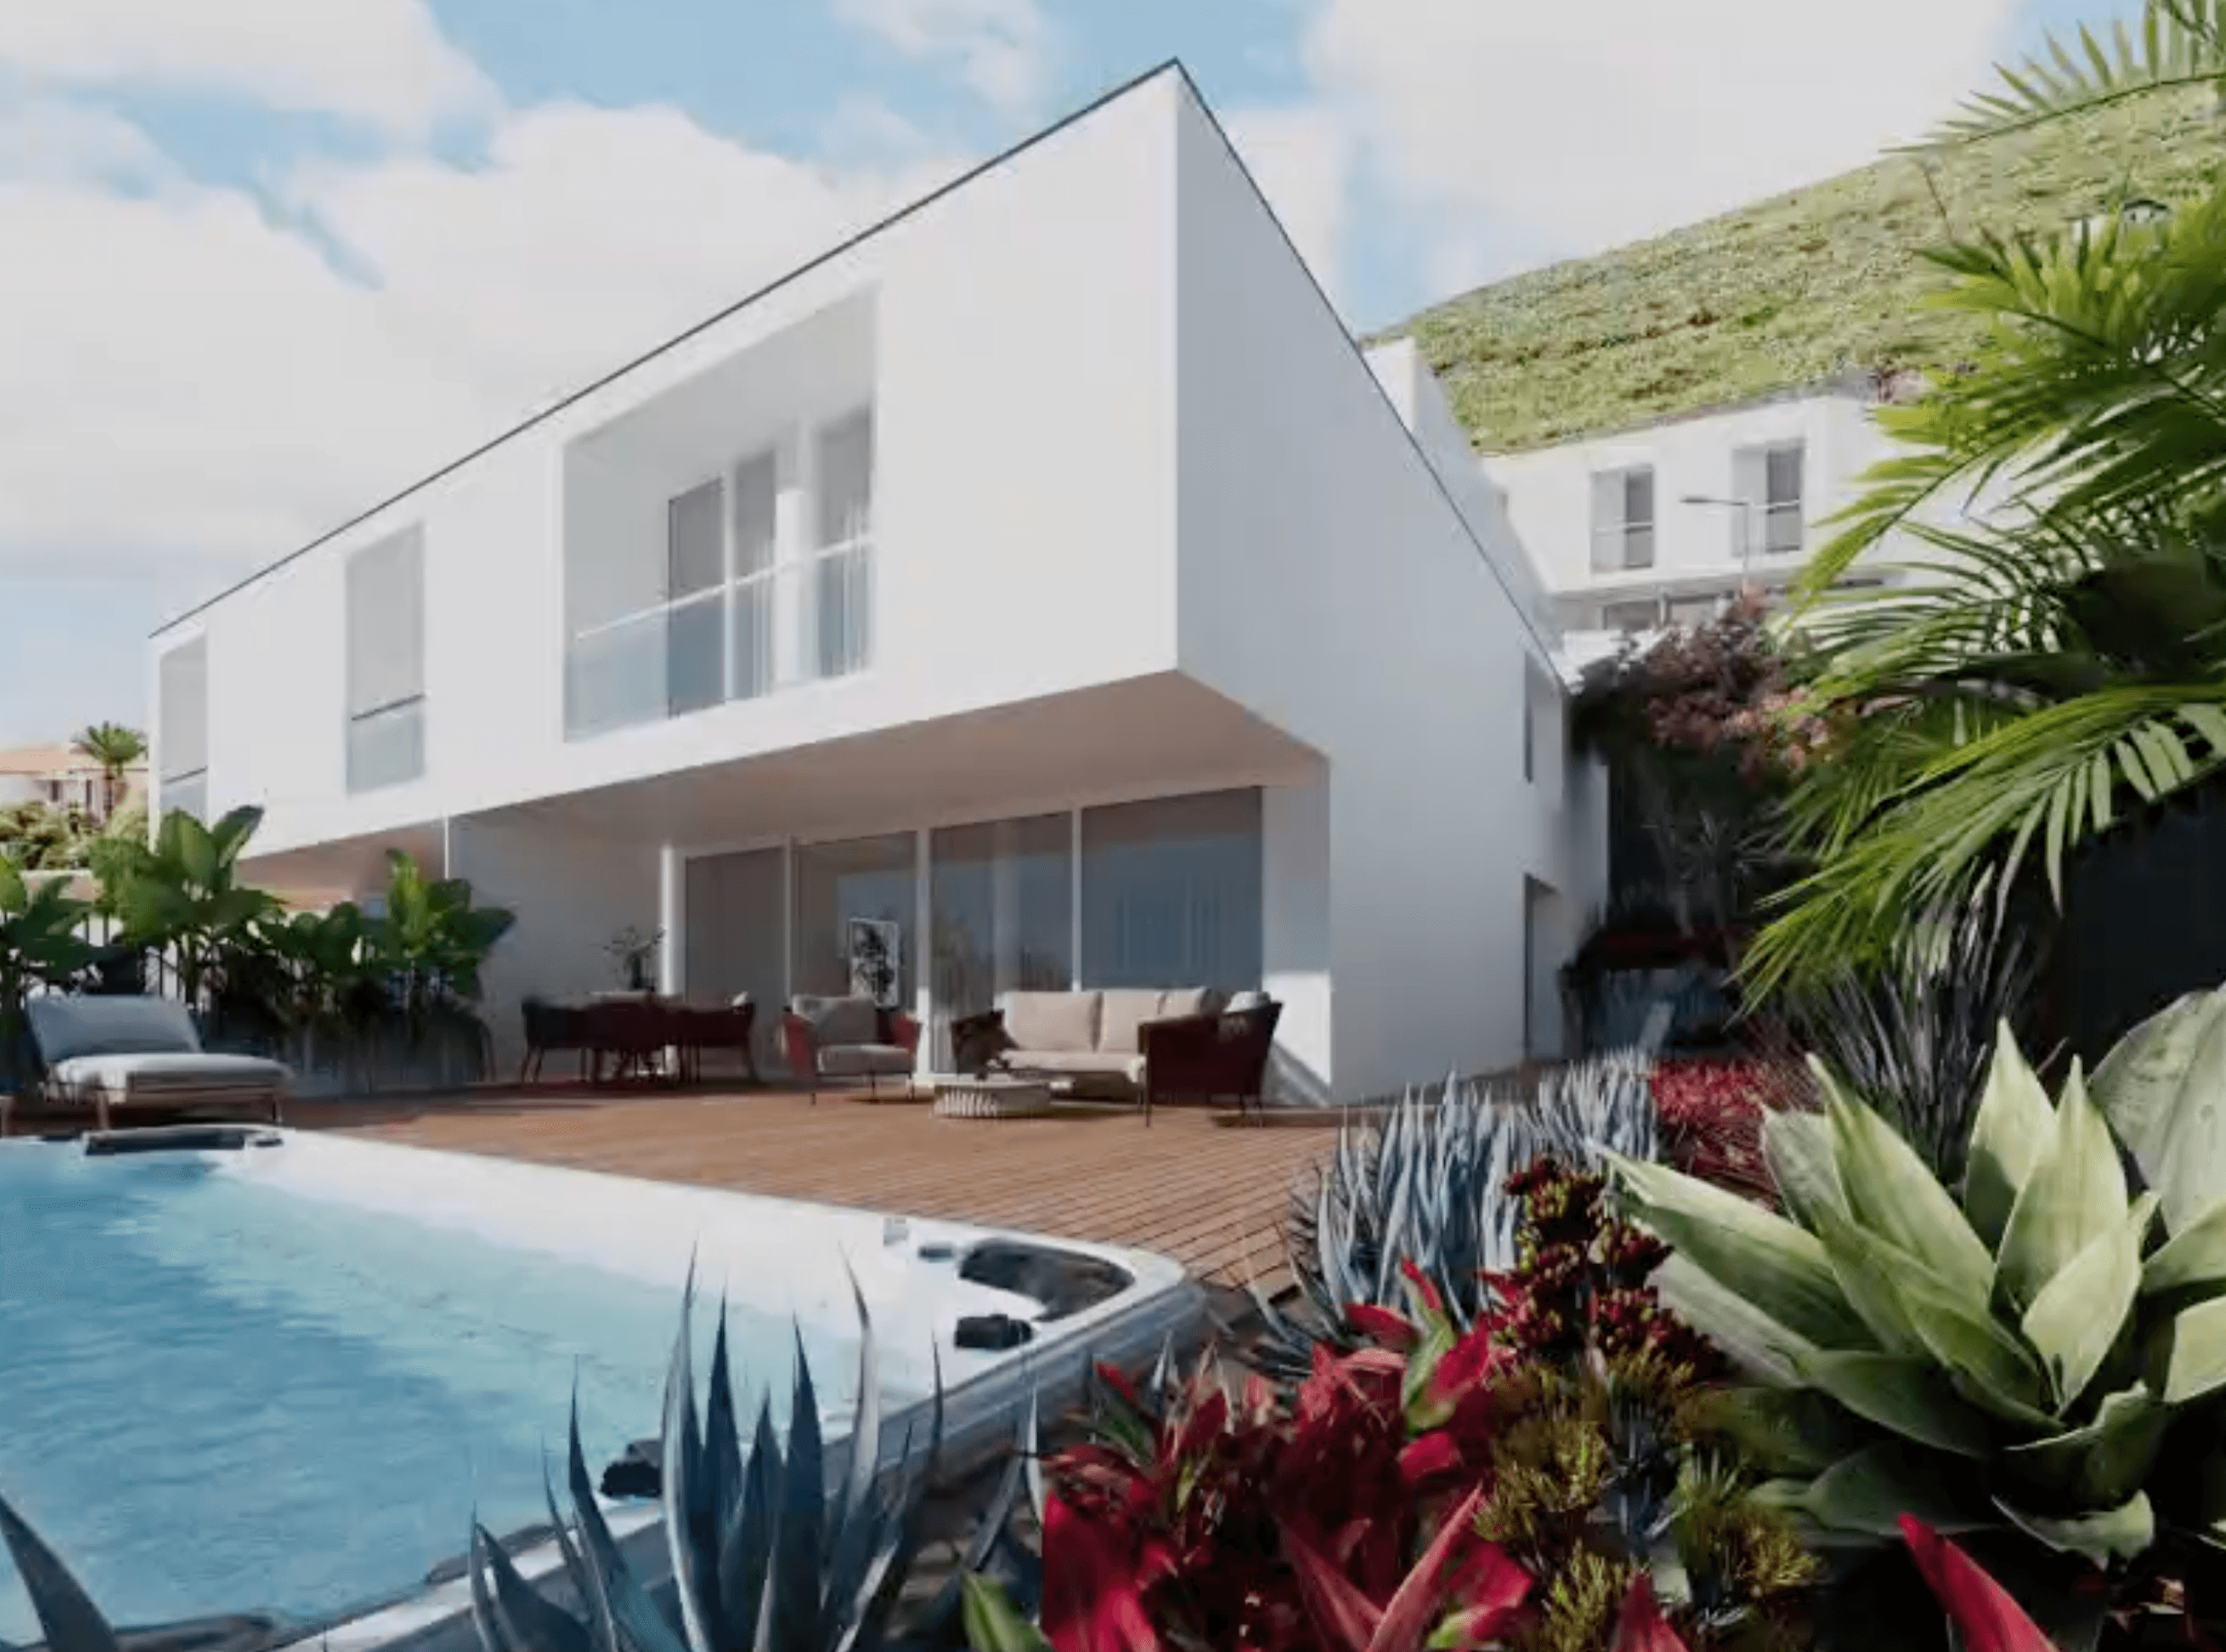

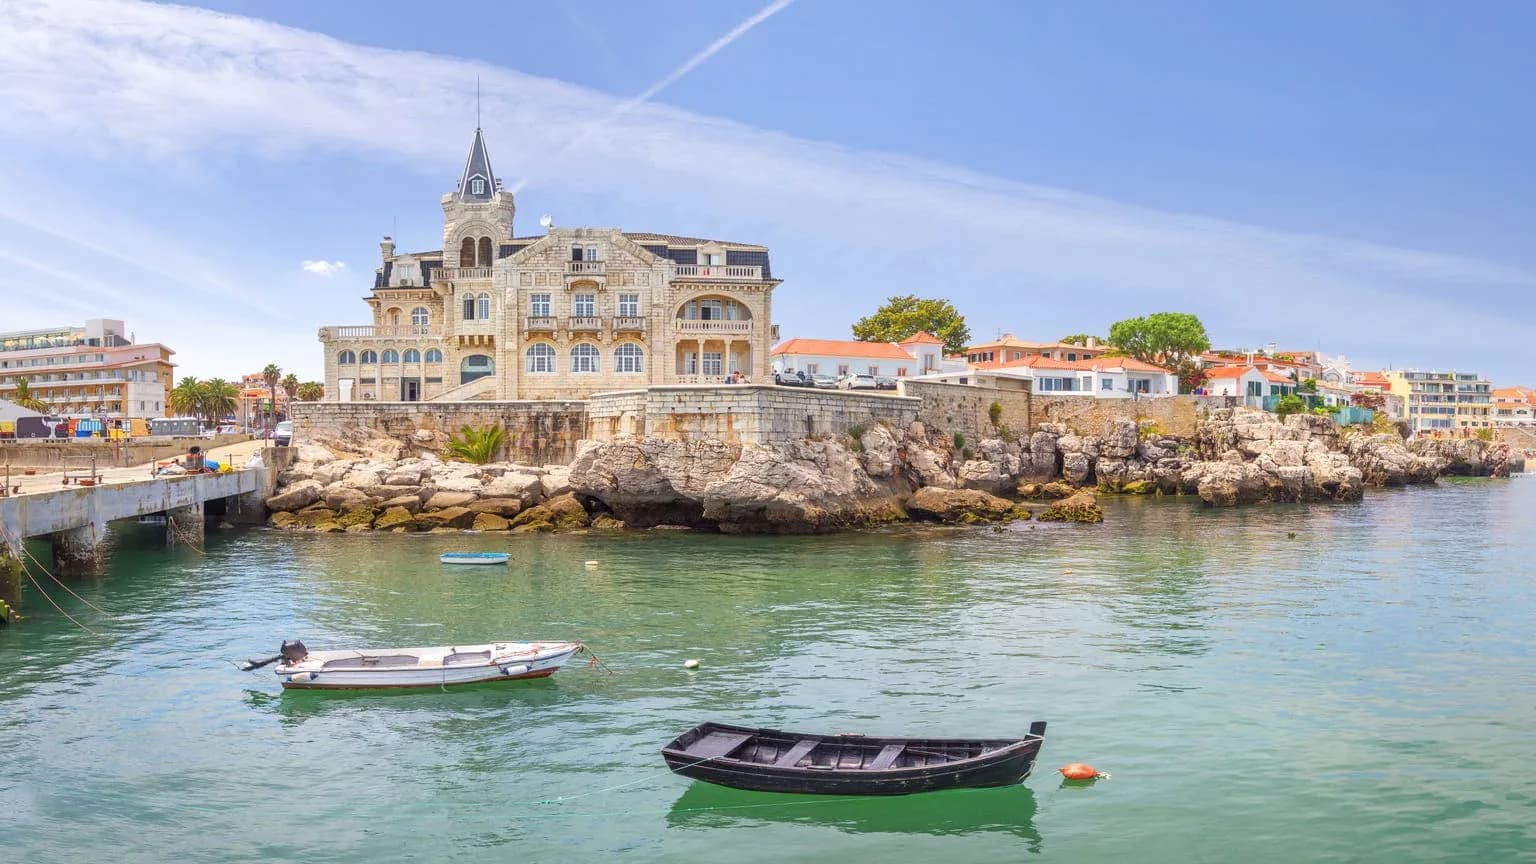
Portekiz, Funchal
€1.230.000 — €1.500.000
Elegant House with sea view, Funchal
 273 m² — 313 m²
 3
 3
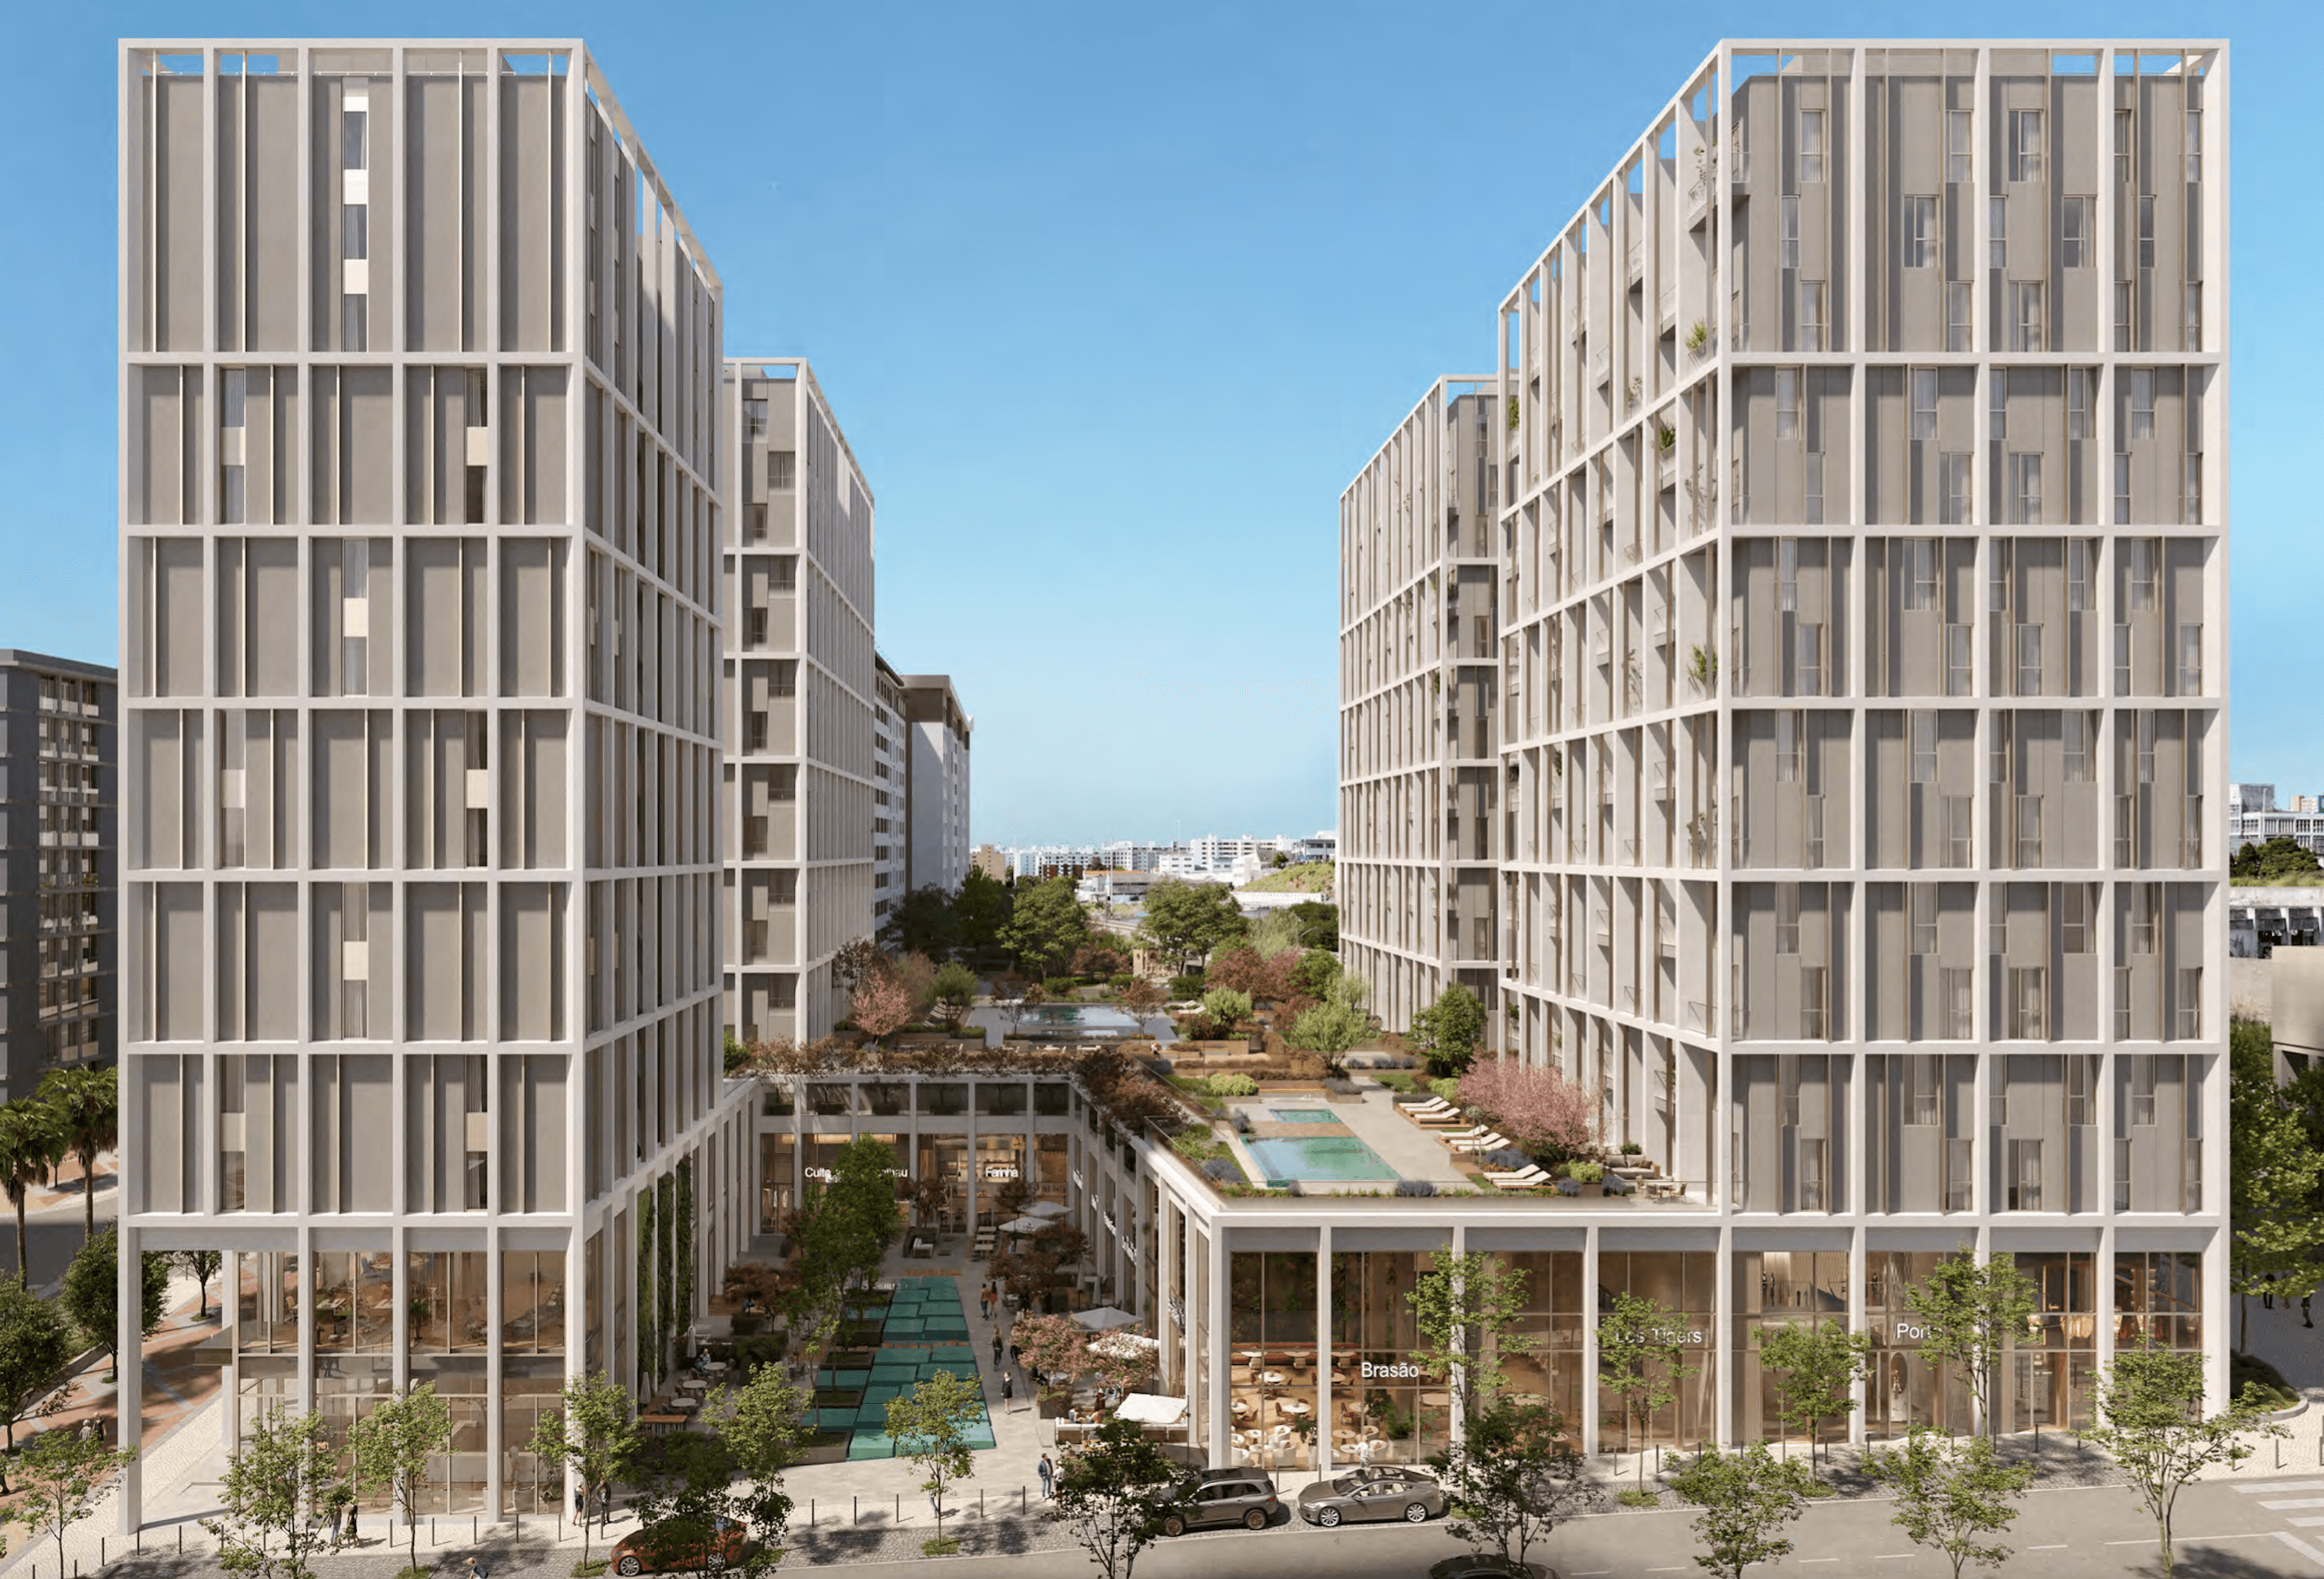
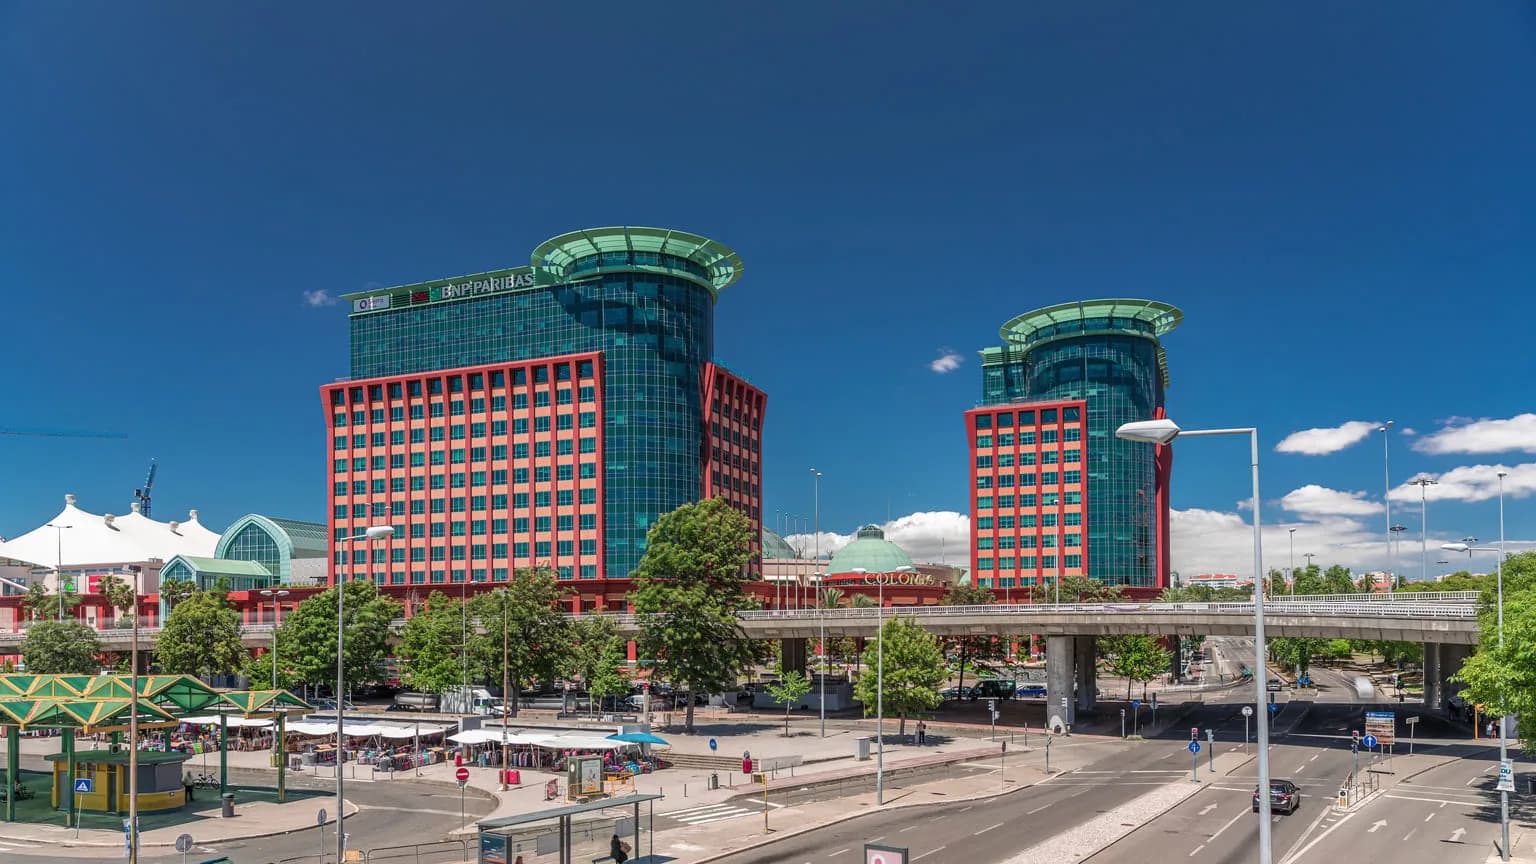
Portekiz, Lisbon
€405.000 — €645.000
Serviced apartments, Park of the Nations, Lisbon
40 m² — 76 m²1—2 1—2 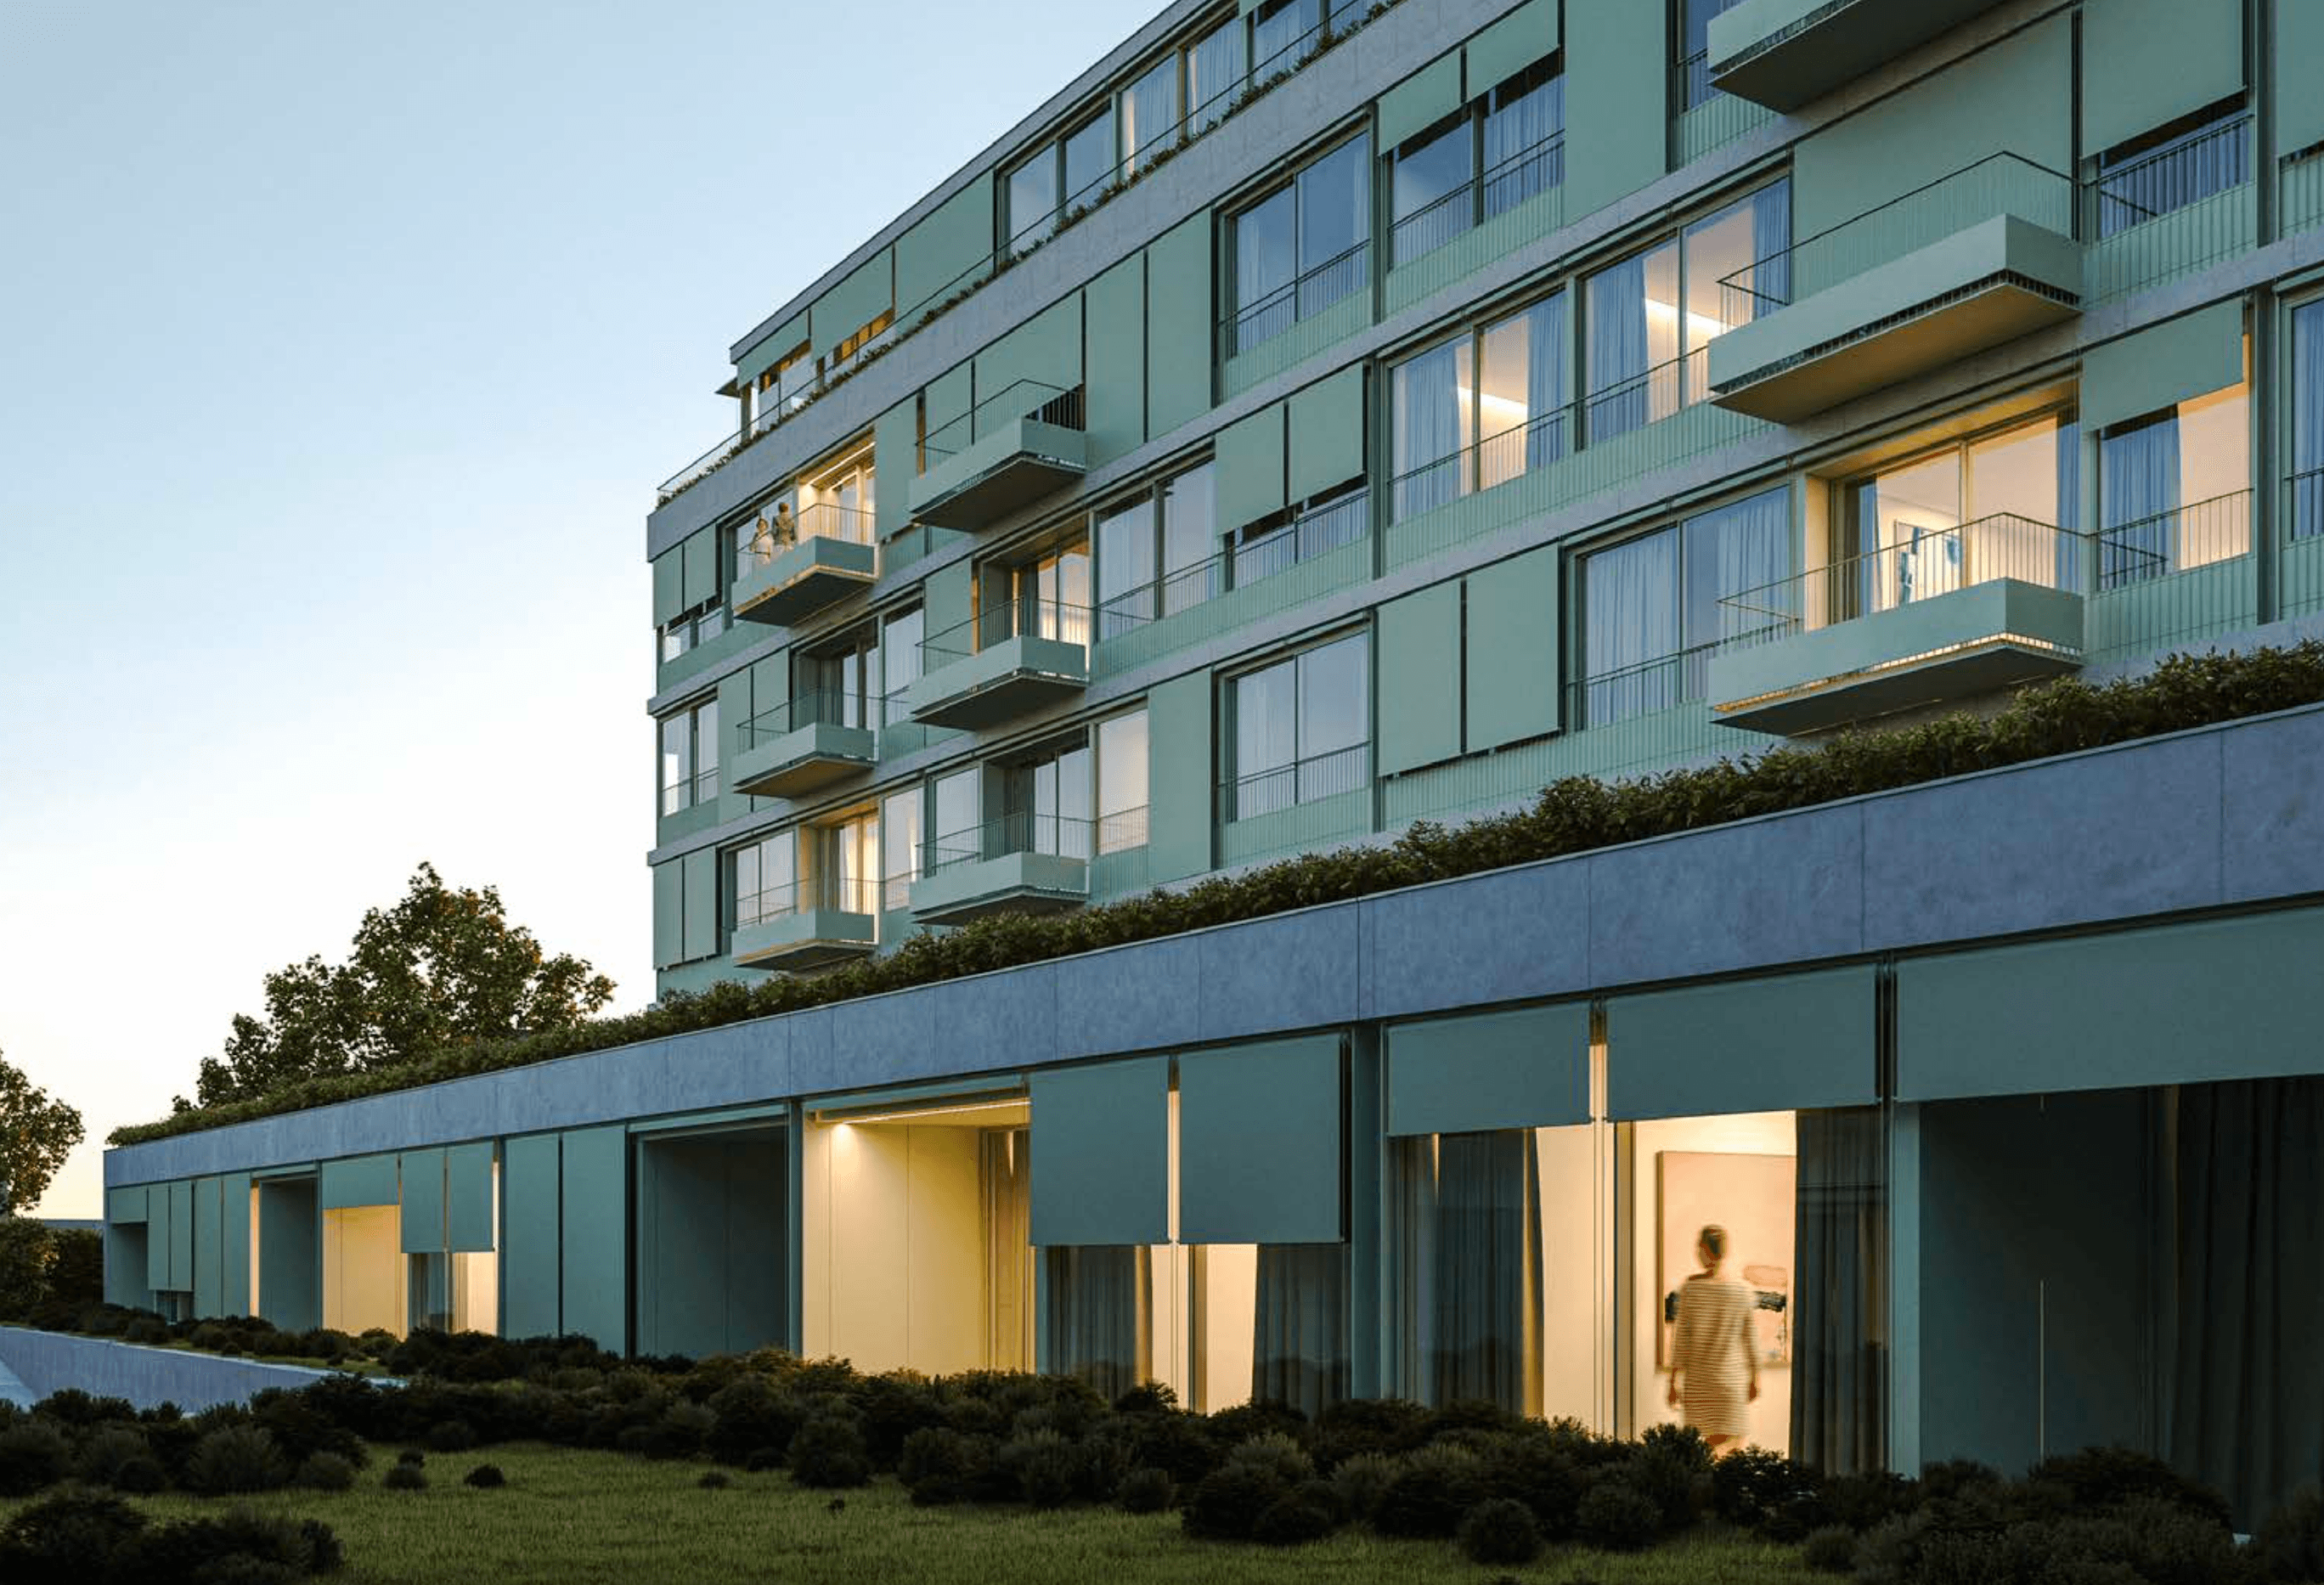
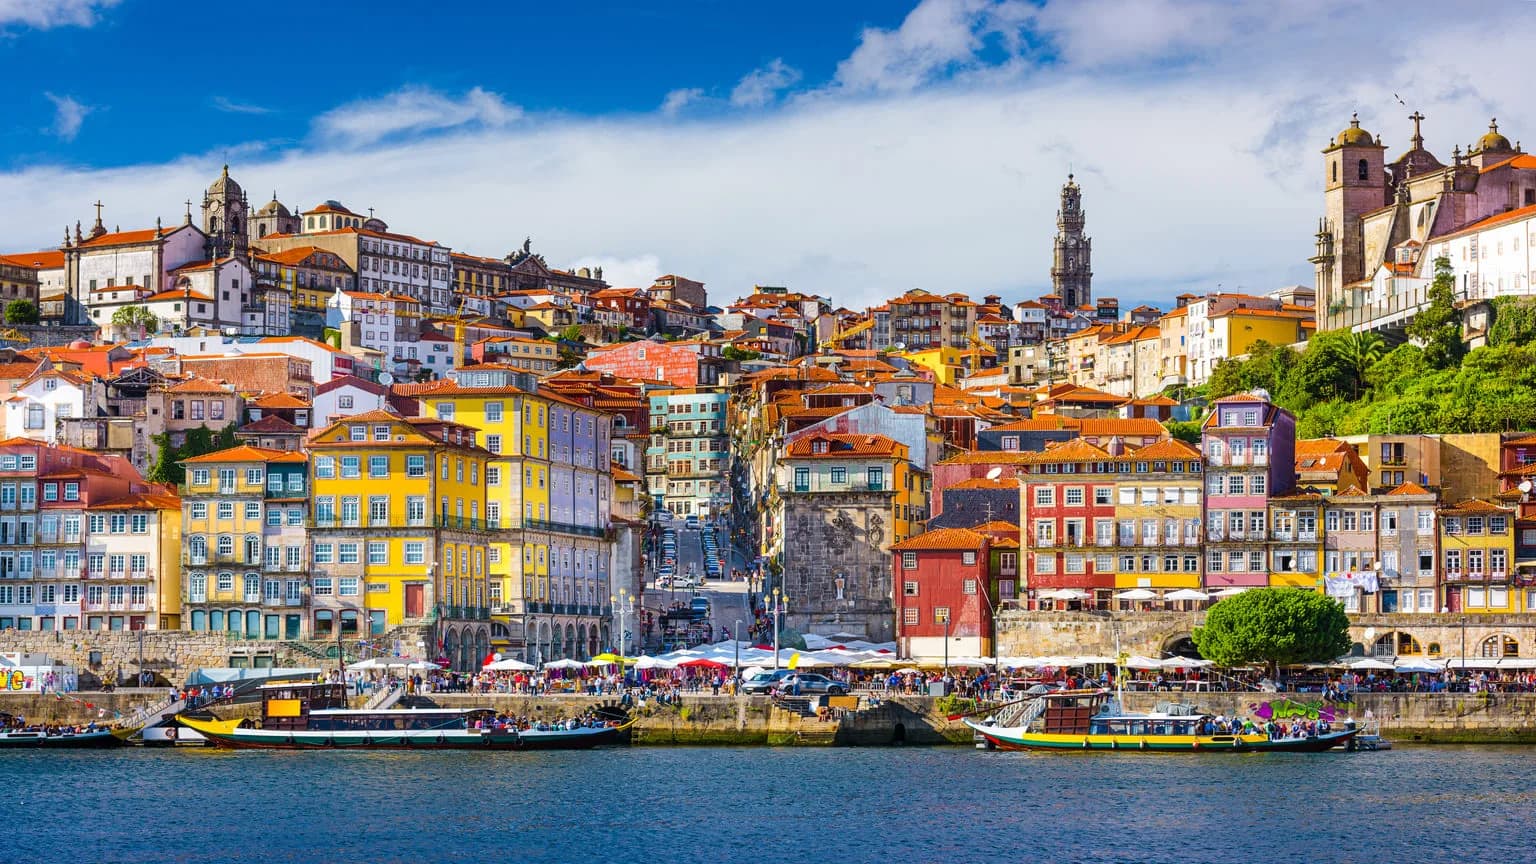
Portekiz, Porto
€400.000 — €1.215.000
Apartments in modern style, central district, Porto
59 m² — 223 m²1—2 1—2 Portekiz'de servet vergisi
Servet vergisi, Adicional Imposto Municipal sobre Imóveis (AIMI) olarak adlandırılır. €600,000'dan daha pahalı olan mülklere uygulanır. Gerçek kişiler için AIMI oranı %0.7 ile %1 arasında değişirken, tüzel kişiler %0.4 öder.
€1 milyonun üzerindeki mülkler için gerçek kişiler ve kuruluşlar %1 sabit oran öder. Eşler ortak beyanname verirse, servet vergisi €1.2 milyonun üzerindeki değerdeki mülklerden alınır.
Portekiz’de servet vergisi oranları
Gayrimenkul mirası ve bağışına ilişkin vergiler
Satın alma, kiralama, bağış veya miras gibi her türlü mülk devrinde %0.8 oranında damga vergisi alınır.
Miras vergisi Portekiz'de 2004 yılında kaldırılmıştır. Gayrimenkul eşe, çocuklara, ebeveynlere veya torunlara miras kalırsa, mirasçı %0.8 oranında damga vergisi öder. Diğer durumlarda ise %10 oranında ek damga vergisi uygulanır. Örneğin, bir kişi akrabası olmayan birinden ev miras kalırsa, ödeyeceği toplam damga vergisi %10.8 olacaktır.
Bağış vergisi de Portekiz'de alınmamaktadır. Miras işlemine benzer şekilde, mülkü bağış olarak devretmeden önce, alıcının mülkün önceki sahibiyle olan yakınlığına bağlı olarak %0.8 veya %10.8 damga vergisi ödenmelidir.
Portekiz'de mülk kiralama vergileri
Portekiz’de mülkler bir sözleşme ile kiralanır. Sözleşme bir aydan uzun süreli imzalanmışsa belgenin vergi dairesine kaydettirilmesi gerekir. Malik, kira tutarının %10'u oranında damga vergisi öder.
Mülk sahipleri kira gelirleri üzerinden de vergi öderler. Yerleşik olmayanlar %25 sabit orana tabidir. Yerleşikler geçerli ölçeğe göre kademeli gelir vergisi oranları öderler.
Portekiz sakinleri için kira geliri vergisi oranları şu şekildedir:
- €7,091'a kadar — %14.5;
- €7,091 ile €10,700 arası — %23;
- €10,700 ile €20,261 arası — %28.5;
- €20,261 ile €25,000 arası — %35;
- €25,000 ile €36,856 arası — %37;
- €36,856 ile €80,640 arası — %45;
- €80,640 üzerinde — %48.
Kira geliri hesaplanırken, ilgili makbuzların bulunması kaydıyla fatura ödemeleri ve onarım masrafları kira gelirinden düşülür.
Kiracılar vergi ödemez. Sözleşme ödemesinin yanı sıra, ek masrafları iki aylık kiraya eşit bir depozito içerebilir.
D7 vizesi ile Portekiz’de oturma izni almak için, uzun süreli bir sözleşmeyle bir yer kiralamak gerekir. Mülkün fiyatı veya konumu konusunda bir şart yoktur.
2023 yılında Portekiz’de konut mülklerinden elde edilen kira getirisi geçen yıla kıyasla %1 artarak %6.6'ya ulaştı.
Portekiz’de şehirlere göre yıllık kiralama karlılığı şu şekildedir:
- Santarém — %7.6;
- Coimbra — %5.9;
- Braga — %5.6;
- Funchal — %5.2;
- Setúbal — %5.1;
- Porto — %4.7;
- Aveiro — %4.3;
- Lisbon — %3.8.
Lizbon, Aveiro ve Porto kiralık mülkler açısından en az karlı şehirler olma eğilimindedir. Ancak bu bölgeler, yüksek kira talebi nedeniyle daha düşük yatırım riskine sahiptir.
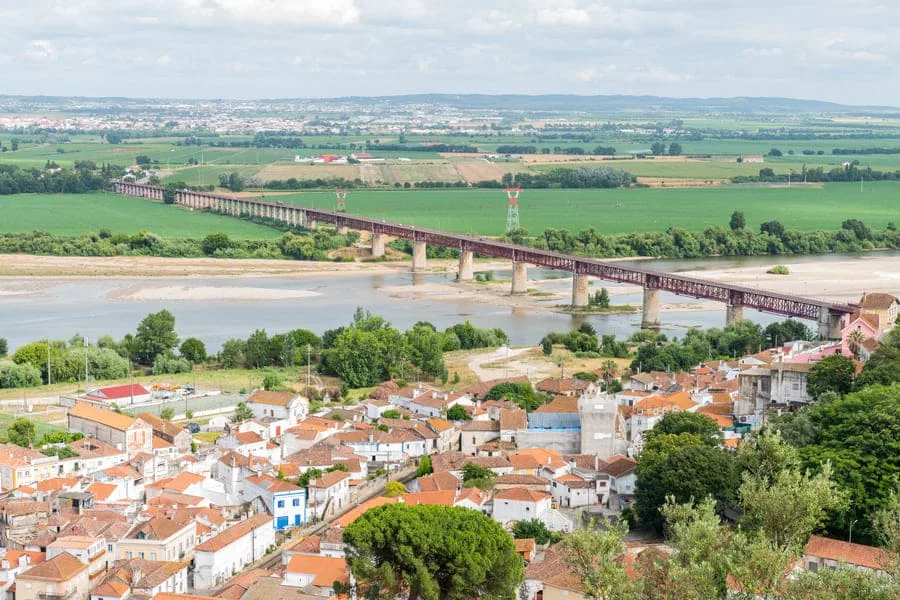
Santarém, kiralık mülklerden en yüksek karlılığı gösteren Portekiz şehridir. 2023'ün başında getiri %7.6 civarındadır
Portekiz'de nasıl vergi mükellefi olunur
Portekiz’deki yabancı mülk sahipleri, vergi kimlik numarası olan NIF için yalnızca bir vergi temsilcisi aracılığıyla başvururlar. Bu kural AB üyesi olmayan ülke vatandaşları için geçerlidir.
Portekiz oturma izni veya vatandaşlığına sahip bir kişi yabancı için vergi temsilcisi olabilir — bu kişi bir avukat, muhasebeci veya yabancının bir arkadaşı olabilir. Yabancı belgelerini sunarken vergi temsilcisi hazır bulunmalıdır.
Portekiz’de NIF almak için gerekli belgeler:
- Geçerli bir ulusal veya Schengen vizesine sahip pasaport.
- Portekiz’de bir kayıt adresine sahip olunduğunu gösteren belge, örneğin bir fatura ödeme makbuzu.
Bir yabancı NIF aldıktan sonra varsayılan olarak vergi mükellefi olmaz. Yalnızca aşağıdaki durumlarda Portekiz’de vergi ödemeye başlarlar:
- yılda en az 183 gün ülkede yaşadıklarında;
- Portekiz’de 183 gün geçirmeseler bile bir gayrimenkul kiralayıp veya satın alıp içinde yaşadıklarında.
Portekiz'de mülk bakımı için diğer masraflar
Ortalama aylık doğalgaz, su ve elektrik masrafları, seçilen tarifeye ve kullanıma bağlı olarak €80 ile €180 arasında değişmektedir. Merkezi ısıtma bir evi ısıtmanın en uygun maliyetli yoludur, ancak öncelikle daha yeni binalarda mevcuttur.
Aylık İnternet, televizyon ve telefon fiyatları bölgeye göre değişir. Bu tür hizmetlerin ortalama maliyeti ayda yaklaşık €40'dır. Daire sahipleri ayrıca konut kompleksine bağlı olarak asansör servisi, temizlik, bakım, güvenlik ve yüzme havuzu için ayda €50 ile €250 arasında ödeme yaparlar.
Bunun dışında konut sigortası gereklidir. Temel paket €180 ile €380 arasında maliyete sahiptir ve yangın ile sel risklerini kapsar.
Portekiz'deki mülk vergilerine dair temel çıkarımlar
- Yabancı mülk sahipleri, ülkedeki vergi statülerinden bağımsız olarak Portekiz’de vergi öderler.
- Gayrimenkul satın alma veya kiralama, D7 vizesi ile Portekiz’de oturma izni almanın şartlarından biridir.
- Gayrimenkul işlemleri sırasında iki vergi alınır: mülk devir vergisi ve damga vergisi. Mülk devir vergisi mülkün değerine göre hesaplanır ve genellikle %5 ile %10 arasında değişir. Damga vergisi ise %0.8 sabit orandır.
- Kira getirileri gelir vergisine tabidir. Vergi mükellefleri için %14.5 ile %45 arasında değişen kademeli bir ölçeğe göre hesaplanır. Yerleşik olmayanlar %25 sabit oran öder.
- Portekiz’de, gayrimenkullerini ülkedeki daimi ikametgahları olarak kullanan yabancı mülk sahipleri vergi mükellefi olurlar. Bu, Portekiz’in geçerli vergi düzenlemelerine ve yükümlülüklerine tabi oldukları anlamına gelir. Bu durum küresel gelirlerini bildirmeyi ve Portekiz vergi sistemine uymayı içerir.
 10.000+ yatırımcının tercihi