

في البرتغال، تتراوح معدلات ضريبة الدخل الشخصي للمقيمين من 12٫5 إلى 48%، بينما يبلغ المعدل القياسي لضريبة دخل الشركات 19%.
تقدم البرتغال حوافز ضريبية مستهدفة لبعض الوافدين الجدد. بموجب نظام IFICI، قد يدفع المهنيون المؤهلون معدل 20% على دخل التوظيف والدخل المهني البرتغالي المؤهل لمدة تصل إلى 10 سنوات.
يشرح هذا المقال كيفية تطبيق الضرائب في البرتغال على المغتربين والمستثمرين ومالكي العقارات والشركات، بالإضافة إلى الحوافز الضريبية الرئيسية وقواعد الازدواج الضريبي.
كيف تعمل الضرائب في البرتغال في عام 2026
يطبق النظام الضريبي في البرتغال قواعد مختلفة بناءً على الإقامة الضريبية للشخص. بالنسبة للأفراد، تحدد حالة الإقامة ما إذا كانت البرتغال تفرض الضريبة على الدخل المحلي فقط أم على الدخل المكتسب في جميع أنحاء العالم[1]المصدر: بورتال داس فينانساس — قواعد الإقامة الضريبية.
الإقامة الضريبية
يصبح الفرد مقيماً ضريبياً في البرتغال إذا تحقق شرط واحد على الأقل:
- قضائه أكثر من 183 يوماً في البرتغال خلال فترة 12 شهراً تبدأ أو تنتهي في السنة الضريبية المعنية؛
- احتفاظه ببيت في البرتغال يشير إلى نية استخدامه كمقر إقامة اعتيادي له[1]المصدر: بورتال داس فينانساس — قواعد الإقامة الضريبية.
يدفع المقيمون الضريبيون في البرتغال ضريبة على الدخل المكتسب من البرتغال والخارج. بينما يُفرض على غير المقيمين ضريبة على الدخل من مصدر برتغالي فقط. يُقدم الإقرار السنوي لضريبة الدخل الشخصي (IRS) عبر الإنترنت بين 1 أبريل و30 يونيو من العام التالي[2]المصدر: بورتال داس فينانساس — النموذج 3 (Modelo 3).
لمحة عامة عن معدلات الضرائب في البرتغال
تطبق البرتغال ضرائب منفصلة على الدخل الشخصي، وأرباح الشركات، والاستهلاك، والعقارات، والتوظيف. وتعتمد المعدلات المطبقة على نوع الدخل أو المعاملة، والإقامة الضريبية، وفي بعض الحالات، المنطقة.
تشمل معدلات الضرائب الرئيسية في البرتغال ما يلي:
- ضريبة الدخل الشخصي: من 12٫5 إلى 48٪ بموجب السلم التصاعدي لضريبة الدخل الشخصي (IRS) للمقيمين الضريبيين[3]المصدر: بورتال داس فينانساس — قانون ضريبة الدخل الشخصي (CIRS)، المادة 68: معدلات IRS العامة.
- ضريبة دخل الشركات: المعدل القياسي 19٪ في البر الرئيسي للبرتغال للفترات الضريبية التي تبدأ في عام 2026[4]المصدر: بورتال داس فينانساس — قانون ضريبة دخل الشركات (CIRC)، المادة 87: معدلات ضريبة دخل الشركات.
- ضريبة القيمة المضافة: 6٪ أو 13٪ أو 23٪ في البر الرئيسي للبرتغال، اعتماداً على السلع أو الخدمات[5]المصدر: بورتال داس فينانساس — قانون ضريبة القيمة المضافة (CIVA)، المادة 18: معدلات ضريبة القيمة المضافة.
- الضريبة العقارية البلدية: من 0٫3 إلى 0٫45٪ للعقارات الحضرية و0٫8٪ للعقارات الريفية[6]المصدر: بورتال داس فينانساس — قانون الضريبة العقارية البلدية (CIMI)، المادة 112: معدلات الضريبة العقارية البلدية.
- الضمان الاجتماعي: يساهم الموظفون بنسبة 11٪ من أجورهم، بينما يساهم أصحاب العمل بنسبة 23٫75٪[7]المصدر: موقع الحكومة (Gov.pt) — اشتراكات الضمان الاجتماعي للموظفين.
كيف تستفيد من النظام الضريبي في البرتغال؟
تتاح الأنظمة الضريبية التفضيلية فقط للأجانب الذين تؤسسون إقامة ضريبية برتغالية. وأحد المعايير الرئيسية هو قضاء أكثر من 183 يوماً في البلاد خلال الفترة المعنية، وهو ما يصبح ممكناً بالحصول على تصريح إقامة في البرتغال.
إحدى الطرق لمواطني الدول من خارج الاتحاد الأوروبي للحصول على الإقامة البرتغالية هي من خلال الإقامة الذهبية في البرتغال. يمنح البرنامج الإقامة عن طريق الاستثمار لمدة سنتين، مع إمكانية التجديد لفترات إضافية مدتها سنتان[8]المصدر: الإقامة الذهبية في البرتغال — الصفحة الرسمية لوكالة (AIMA).
تتضمن الخيارات الاستثمارية ما يلي:
- 250,000 يورو فأكثر لمشاريع الفنون والتراث الثقافي المؤهلة؛
- 500,000 يورو فأكثر للبحث العلمي أو صناديق الاستثمار غير العقارية؛
- الاستثمار في شركة برتغالية يخضع لمتطلبات إنشاء وظائف؛
- إحداث 10 وظائف على الأقل.
يمكن لحاملي الإقامة الذهبية الذين ينتقلون إلى البرتغال ويصبحون مقيمين ضريبيين تقييم أهليتهم لنظام IFICI. يستفيد المهنيون المؤهلون من معدل ضريبي يبلغ 20٪ على دخل التوظيف والمهن البرتغالي المؤهل لمدة تصل إلى 10 سنوات.
موثوق به من قبل أكثر من 10,000 مستثمر
هل ستحصل على الإقامة عن طريق الاستثمار في البرتغال؟
معدلات الضرائب في البرتغال للمغتربين والمقيمين الأجانب
تعتمد معدلات الضرائب في البرتغال للأجانب على عاملين رئيسيين:
- ما إذا كانوا مقيمين ضريبيين في البرتغال.
- ما إذا كان دخلهم قادماً من البرتغال أو من الخارج.
تطبق قواعد ضريبة الدخل الشخصي نفسها على المقيمين الضريبيين الأجانب والبرتغاليين. يدفع المقيمون الضريبة على الدخل العالمي، بينما يدفع غير المقيمين الضريبة فقط على الدخل الكائن مصدره البرتغال[9]المصدر: Portal das Finanças — قواعد الإقامة الضريبية.
الدخل الخاضع لضريبة الدخل الشخصي
تُعرف ضريبة الدخل الشخصي في البرتغال باسم IRS. وهي تغطي عدة فئات من الدخل:
- دخل التوظيف؛
- دخل الأعمال والعمل الحر؛
- دخل الاستثمار؛
- دخل الإيجار؛
- أرباح رأس المال؛
- المعاشات التقاعدية[10]المصدر: Portal das Finanças — CIRS، المادة 1: القاعدة الضريبية.
معدلات ضريبة الدخل الشخصي في البرتغال لعام 2026
يدفع المقيمون الضريبيون ضريبة IRS بمعدلات تصاعدية. تتراوح المعدلات من 12٫5% إلى 48% وتطبق على الدخل الخاضع للضريبة ضمن شرائح منفصلة:
- حتى 8,342 يورو — 12٫5%؛
- من 8,342 إلى 12,587 يورو — 15٫7%؛
- من 12,587 إلى 17,838 يورو — 21٫2%؛
- من 17,838 إلى 23,089 يورو — 24٫1%؛
- من 23,089 إلى 29,397 يورو — 31٫1%؛
- من 29,397 إلى 43,090 يورو — 34٫9%؛
- من 43,090 إلى 46,566 يورو — 43٫1%؛
- من 46,566 إلى 86,634 يورو — 44٫6%؛
- أكثر من 86,634 يورو — 48%.
المعدلات تصاعدية، وبالتالي فإن الانتقال إلى شريحة أعلى لا يجعل كامل الدخل الخاضع للضريبة خاضعاً للمعدل الأعلى.
يدفع غير المقيمين معدل اقتطاع نهائي بنسبة 25% على دخل التوظيف والأعمال والأنشطة المهنية الكائن مصدره البرتغال. وتطبق قواعد ومعدلات منفصلة على أنواع الدخل الأخرى[11]المصدر: Portal das Finanças — CIRS، المادة 71: معدلات الضريبة المقتطعة.
الضرائب في البرتغال للمقيمين وغير المقيمين
المزايا الضريبية والأنظمة الخاصة للمغتربين
تقدم البرتغال حوافز ضريبية مستهدفة لبعض المقيمين الضريبيين الجدد والعائدين. وتعتمد الأهلية على الإقامة الضريبية السابقة، والنشاط المهني، وشروط كل نظام.
نظام IFICI الضريبي
أنشأت البرتغال نظام IFICI الضريبي في عام 2024 لجذب المهنيين مؤهلي الكفاءات ودعم البحث العلمي والابتكار. يخضع دخل التوظيف والدخل المهني البرتغالي المؤهل للضريبة بمعدل خاص يبلغ 20% لمدة تصل إلى 10 سنوات متتالية. [12]المصدر: Portal das Finanças — نظام IFICI الضريبي.
معظم الدخل من مصادر أجنبية معفى بموجب نظام IFICI. بينما يخضع دخل المعاشات التقاعدية والدخل المرتبط بالولايات القضائية المدرجة في قائمة البرتغال للأنظمة الضريبية التفضيلية لقواعد منفصلة.
تشمل شروط الأهلية الرئيسية ما يلي:
- عدم وجود إقامة ضريبية برتغالية خلال السنوات الخمس السابقة؛
- الحصول على الإقامة الضريبية البرتغالية بعد الانتقال؛
- ممارسة نشاط مهني مؤهل؛
- عدم الاستفادة سابقاً من نظام IFICI أو نظام NHR السابق.
زلاتا إيرلاخ,
رئيسة المكتب النمساوي
نظام IFICI هو نظام مستهدف وليس فائدة ضريبية عامة لجميع المغتربين. وقد يطبق على المهنيين في مجالات البحث العلمي، والتعليم العالي، وتكنولوجيات المعلومات والاتصالات، والرعاية الصحية، والصناعات التحويلية والاستخراجية، فضلاً عن بعض الأعمال الموجهة للتصدير والشركات الناشئة المعتمدة. ولا تزال الأهلية تعتمد على دور المتقدم، ومؤهلته، ونوع المؤسسة التي يعمل لصالحها.
نظام المقيم غير الاعتيادي (NHR) السابق
قبل نظام IFICI، كانت البرتغال تقدم نظام المقيم غير الاعتيادي (NHR)، الذي منح المقيمين الضريبيين الجدد معاملة تفضيلية، بما في ذلك معدل 20٪ على دخل التوظيف والمهن البرتغالي وإعفاءات لبعض الدخل من مصدر أجنبي.
أُغلق النظام أمام المتقدمين الجدد في عام 2024، على الرغم من أن المستفيدين الحاليين والمكلفين يستمرون في استخدام مزايا NHR للفترة المتبقية من فترة الـ 10 سنوات الأصلية الخاصة بهم[13]المصدر: بورتال داس فينانساس — التسجيل كمقيم غير اعتيادي.
نظام العائدين للمقيمين الضريبيين البرتغاليين السابقين
قد يتأهل المقيمون الضريبيون البرتغاليون السابقون الذين يعودون ويصبحون مقيمين ضريبيين مرة أخرى بحلول نهاية عام 2026 لنظام العائدين. ويستثني هذا النظام 50٪ من دخل التوظيف والأعمال أو المهن من الخضوع للضريبة، بما يصل إلى 250,000 يورو سنوياً، لمدة 5 سنوات.
يجب على المتقدمين أيضاً استيفاء الشروط المتعلقة بالإقامة السابقة وتسوية أمورهم الضريبية في البرتغال[14]المصدر: بورتال داس فينانساس — قانون CIRS، المادة 12-أ: النظام الضريبي للمقيمين السابقين.
ضرائب أخرى للأفراد في البرتغال
ضريبة الدخل الشخصي هي مجرد جزء من العبء الضريبي للفرد في البرتغال. وبناءً على الدخل والوضع الوظيفي، قد يدفع المقيمون والمغتربون أيضاً رسماً إضافياً للتضامن، وضريبة على دخل الاستثمار، وااشتراكات الضمان الاجتماعي.
رسم التضامن الإضافي لكبار الكاسبين
يدفع المقيمون الضريبيون الذين يزيد دخلهم الخاضع للضريبة عن 80,000 يورو رسماً إضافياً للتضامن. والمعدلات هي:
- 2٫5٪ على الدخل الخاضع للضريبة الذي يتراوح بين 80,000 و250,000 يورو؛
- 5٪ على الجزء الذي يزيد عن 250,000 يورو[15]المصدر: بورتال داس فينانساس — قانون CIRS، المادة 68-أ: المعدل الإضافي للتضامن.
الضريبة على أرباح الأسهم ودخل الاستثمار
خضع الدخل الرأسمالي من مصدر برتغالي، بما في ذلك أرباح الأسهم، لمعدل اقتطاع نهائي يبلغ 28٪. وقد تختلف المعاملة بناءً على ظروف المكلف بالقواعد الضريبية الدولية المطبقة[16]المصدر: بورتال داس فينانساس — قانون CIRS، المادة 71: معدلات الضريبة المقتطعة النهائية.
اشتراكات الضمان الاجتماعي
يساهم الموظفون بنسبة 11٪ من أجورهم في الضمان الاجتماعي البرتغالي. يخصم أصحاب العمل حصة الموظف ويحولونها مع مساهمتهم الخاصة[17]المصدر: موقع الحكومة (Gov.pt) — اشتراكات الضمان الاجتماعي للموظفين.
يدفع العاملون لحسابهم الخاص 21٫4٪ على وعاء المساهمة المطبق عليهم. وتخضع المؤسسات الفردية لمعدل 25٫2٪[18]المصدر: الضمان الاجتماعي (Segurança Social) — الاشتراكات للعاملين لحسابهم الخاص.
الضرائب العقارية في البرتغال
تُستحق الضرائب العقارية في البرتغال عند شراء العقارات وأثناء ملكيتها. وتتمثل الضرائب الرئيسية في ضريبة نقل الملكية العقارية، ورسوم الدمغة، والضريبة العقارية البلديّة السنوية، والضريبة الإضافية على العقارات ذات القيمة العالية.
الضرائب عند شراء العقارات
تعتمد ضريبة نقل الملكية العقارية (IMT) على نوع العقار وقيمته والغرض من استخدامه. بالنسبة للمسكن الرئيسي والدائم في البرتغال القارية، يبتدئ جدول عام 2026 من 0٪ للقيم التي تصل إلى 106٬346 يورو ويصل إلى معدل حدي يبلغ 8٪. وتخضع العقارات التي تزيد قيمتها عن 660٬982 يورو لمعدل ثابت قدره 6٪، ويرتفع إلى 7٫5٪ لما فوق 1٬150٬853 يورو[19]المصدر: Portal das Finanças — CIMT، المادة 17: معدلات IMT.
يدفع المشترون أيضاً رسوم دمغة بنسبة 0٫8٪ عند الاستحواذ على العقار. وقد يتأهل المشترون لأول مرة الذين تبلغ أعمارهم 35 عاماً أو أقل للحصول على إعفاء من ضريبة IMT على المسكن الرئيسي الذي تصل قيمته إلى 330٬539 يورو في البرتغال القارية، وفقاً لمتطلبات الأهلية[20]المصدر: Portal das Finanças — شراء منزل: ضريبة IMT ورسوم الدمغة.
الضريبة العقارية البلديّة السنوية
يدفع مالكو العقارات الضريبة العقارية البلديّة (IMI) بناءً على القيمة الخاضعة للضريبة لعقاراتهم.
وتحدد البلديات المعدل للعقارات الحضرية ضمن النطاق القانوني:
- 0٫3 إلى 0٫45٪ للعقارات الحضرية؛
- 0٫8٪ للعقارات الريفية[21]المصدر: Portal das Finanças — CIMI، المادة 112: معدلات IMI.
الضريبة العقارية الإضافية
تنطبق الضريبة العقارية البلديّة الإضافية (AIMI) على العقارات الحضرية السكنية والأراضي المعدة للبناء. يحصل الأفراد على خصم بقيمة 600٬000 يورو من إجمالي القيمة الخاضعة للضريبة للعقار، أو 1٫2 مليون يورو للأزواج الذين يختارون التكليف الضريبي المشترك.
بالنسبة للأفراد، تكون معدلات AIMI كالتالي:
- 0٫7٪ على المبلغ الخاضع للضريبة بعد الخصم؛
- 1٪ على الجزء الذي يزيد عن مليون يورو وحتى مليوني يورو؛
- 1٫5٪ على الجزء الذي يزيد عن مليوني يورو.
يتم مضاعفة حدي المليون يورو والمليوني يورو للأزواج الذين يختارون التكليف الضريبي المشترك لضريبة AIMI[22]المصدر: Portal das Finanças — CIMI، المادة 135-F: معدلات AIMI.
الأرباح الرأسمالية ودخل الاستثمار والضرائب على الأصول المشفرة في البرتغال
تفرض البرتغال ضرائب على الأرباح الرأسمالية المحققة من الأصول مثل العقارات والأسهم والأوراق المالية والأصول المشفرة. ويعتمد الاحتساب على نوع الأصل وفترة الاحتفاظ به وظروف المكلف بالضريبة[23]المصدر: Portal das Finanças — CIRS، المادة 10: الأرباح الرأسمالية.
الأرباح الرأسمالية على العقارات
عند بيع العقارات، يُدرَج 50٪ من صافي الأرباح الرأسمالية في الدخل الخاضع للضريبة. ويخضع المبلغ الخاضع للضريبة لمعدلات ضريبة الدخل الشخصي التصاعدية.
ومنذ عام 2023، ينطبق هذا النهج أيضاً على غير المقيمين الذين يبيعون عقارات برتغالية. حيث يُؤخذ دخلهم العالمي في الاعتبار عند تحديد المعدل التصاعدي المطبق[24]المصدر: Portal das Finanças — فرض الضرائب على الأرباح الرأسمالية العقارية لغير المقيمين.
الأرباح الرأسمالية على الأسهم والأوراق المالية
تخضع مبيعات الأصول المشفرة لضريبة الأرباح الرأسمالية في البرتغال. وتُفرض ضريبة بنسبة 28٪ على الأرباح الرأسمالية الناتجة عن الأسهم والأوراق المالية الأخرى. وقد تستفيد الأوراق المالية المدرجة ووحدات صناديق الاستثمار مفتوحة المصدر المحتفظ بها لأكثر من عامين من استثناءات جزئية من الخضوع للضريبة.
تكون الحصة المستثناة من الأرباح كما يلي:
- 10٪ للأصول المحتفظ بها لأكثر من عامين وأقل من 5 سنوات؛
- 20٪ للأصول المحتفظ بها لمدة لا تقل عن 5 سنوات وأقل من 8 سنوات؛
- 30٪ للأصول المحتفظ بها لمدة لا تقل عن 8 سنوات[25]المصدر: Portal das Finanças — CIRS، المادة 72: معدلات الضريبة الخاصة.
الضريبة على الأصول المشفرة في البرتغال
تُفرض ضريبة بنسبة 28٪ على الأرباح الرأسمالية الناتجة عن الأصول المشفرة المحتفظ بها لأقل من 365 يوماً. وتُستثنى الأرباح الناتجة عن الأصول المشفرة المحتفظ بها لمدة لا تقل عن 365 يوماً من الخضوع للضريبة[26]المصدر: Portal das Finanças — CIRS، المادة 10: الأرباح الرأسمالية للأصول المشفرة.
لا يؤدي تبديل أصل مشفر بأصل مشفر آخر إلى فرض الضريبة فوراً. بل تنتقل قيمة الاستحواذ على الأصل المشفر إلى الأصل المشفر المستلم مقابل التبادل.
ضرائب الميراث والهبات في البرتغال
لا تفرض البرتغال ضريبة تركات منفصلة. وبدلاً من ذلك، قد تخضع الأصول الموروثة لرسوم الدمغة. ويُعفى أفراد الأسرة المقربون من الضريبة البالغة 10٪ على الأصول الموروثة.
وينطبق الإعفاء على:
- الأزواج والشريكين في اتحاد فعلي؛
- الأطفال والأحفاد؛
- الوالدين والأجداد[27]المصدر: Gov.pt — الالتزامات الضريبية المتعلقة بنقل الأصول بعد الوفاة.
يدفع المستفيدون الآخرون، مثل الأشقاء وأبناء وبنات الأخ أو الأخت والأشخاص غير الأقرباء، رسوم دمغة بنسبة 10٪ على الأصول الموروثة الخاضعة للضريبة.
تخضع الهبات لرسوم الدمغة. ويُعفى الأزواج والشريكين في اتحاد فعلي والفروع والأصول من ضريبة 10٪، على الرغم من أن هبة العقارات تظل خاضعة لرسوم دمغة بنسبة 0٫8٪.
يدفع المستفيدون الآخرون 10٪ على الهبات الخاضعة للضريبة. وإذا كانت الهبة تتضمن عقارات، يُطبق رسم إضافي بنسبة 0٫8٪ على نقل الملكية[28]المصدر: Portal das Finanças — التبرعات ورسوم الدمغة.
الضرائب في البرتغال للأعمال والشركات
قد تدفع الشركات التي تعمل في البرتغال ضريبة دخل الشركات، وضريبة القيمة المضافة، والمساهمات في الضمان الاجتماعي، والضرائب الإضافية. وتعتمد الأعباء الضريبية النهائية على الأرباح الخاضعة للضريبة، وحجم الشركة، وموقعها، ومدى استحقاقها للحوافز الضريبية.
ضريبة دخل الشركات في البرتغال
تختلف معدلات ضريبة دخل الشركات حسب المنطقة وحجم الشركة. والمعدلات الرئيسية هي:
- البرتغال القارية — معدل ضريبة دخل الشركات القياسي بنسبة 19٪؛
- جزر الأزور — المعدل الإقليمي القياسي بنسبة 13٫3٪؛
- ماديرا — المعدل الإقليمي القياسي بنسبة 13٫3٪؛
- الشركات الصغيرة والمتوسطة والشركات المتوسطة ذات رأس المال الصغير — 15٪ على أول 50٬000 يورو من الأرباح الخاضعة للضريبة في البرتغال القارية و10٫5٪ في ماديرا وجزر الأزور.
ينطبق المعدل الإقليمي القياسي على الأرباح الخاضعة للضريبة التي تتجاوز التخفيض المفضل للشركات الصغيرة والمتوسطة حيث تتوفر الفائدة المنخفضة[29]المصدر: Portal das Finanças — CIRC، المادة 87: معدلات ضريبة دخل الشركات.
تدفع الشركات التي تتجاوز أرباحها الخاضعة للضريبة 1٫5 مليون يورو ضريبة إضافية للدولة. ويعتمد المعدل المطبق على الأرباح الخاضعة للضريبة وموقع الشركة. تطبق ماديرا وجزر الأزور معدلات ضريبة إضافية إقليمية مخفضة مقارنة بالبرتغال القارية[30]المصدر: Portal das Finanças — CIRC، المادة 87-A: الضريبة الإضافية للدولة.
معدلات الضريبة الإضافية على الشركات حسب المنطقة
معدلات ضريبة القيمة المضافة
تفرض الشركات الخاضعة لضريبة القيمة المضافة معدلات مختلفة اعتماداً على البضائع أو الخدمات الموردة. في البرتغال القارية، المعدلات الرئيسية لضريبة القيمة المضافة هي:
- 6٪ معدل مخفض للبضائع والخدمات، بما في ذلك المنتجات الغذائية الأساسية، والكتب والصحف، والأدوية، ونقل الركاب؛
- 13٪ معدل متوسط للبضائع والخدمات المدرجة في القائمة الثانية الملحقة بقانون ضريبة القيمة المضافة البرتغالي، مثل الوجبات الجاهزة للأكل والوجبات السريعة والتوصيل المنزلي، والمياه المعدنية ومياه الشرب، والأنواع الشائعة من النبيذ؛
- 23٪ معدل قياسي للبضائع والخدمات الأخرى الخاضعة للضريبة[31]المصدر: Portal das Finanças — CIVA، المادة 18: معدلات ضريبة القيمة المضافة.
مساهمات الضمان الاجتماعي لأصحاب العمل
بالنسبة لمعظم موظفي الشركات التجارية، يساهم أصحاب العمل بنسبة 23٫75٪ من إجمالي الأجر في الضمان الاجتماعي. ويساهم الموظفون بنسبة 11٪ أخرى، يستقطعها صاحب العمل ويحولها إلى الضمان الاجتماعي[32]المصدر: Gov.pt — مساهمات الضمان الاجتماعي للموظفين.
الحافز الضريبي لمنطقة التجارة الحرة في ماديرا
قد تستفيد الشركات المرخصة في منطقة التجارة الحرة في ماديرا بحلول 31 ديسمبر 2026 من معدل ضريبة دخل الشركات بنسبة 5٪ على الدخل المؤهل حتى 31 ديسمبر 2033.
للاستفادة من هذا النظام، يجب على الشركة:
- بدء العمليات خلال 6 أشهر.
- إنشاء 1—5 وظائف خلال تلك الفترة.
- استثمار ما لا يقل عن 75٬000 يورو في الأصول الملموسة أو غير الملموسة الثابتة خلال أول عامين، أو إنشاء 6 وظائف على الأقل خلال أول 6 أشهر.
ينطبق المعدل المخفض فقط على الأنشطة المؤهلة ويخضع لحدود الدخل السنوي الخاضع للضريبة المرتبطة بعدد الوظائف المحافظ عليها[33]المصدر: Portal das Finanças — نظام الحوافز الضريبية، المادة 36-A: منطقة التجارة الحرة في ماديرا.
يمكن للشركات المرخصة في منطقة التجارة الحرة في ماديرا بحلول 31 ديسمبر 2026 تطبيق معدل ضريبة دخل الشركات بنسبة 5٪ على الدخل المؤهل حتى 31 ديسمبر 2033.
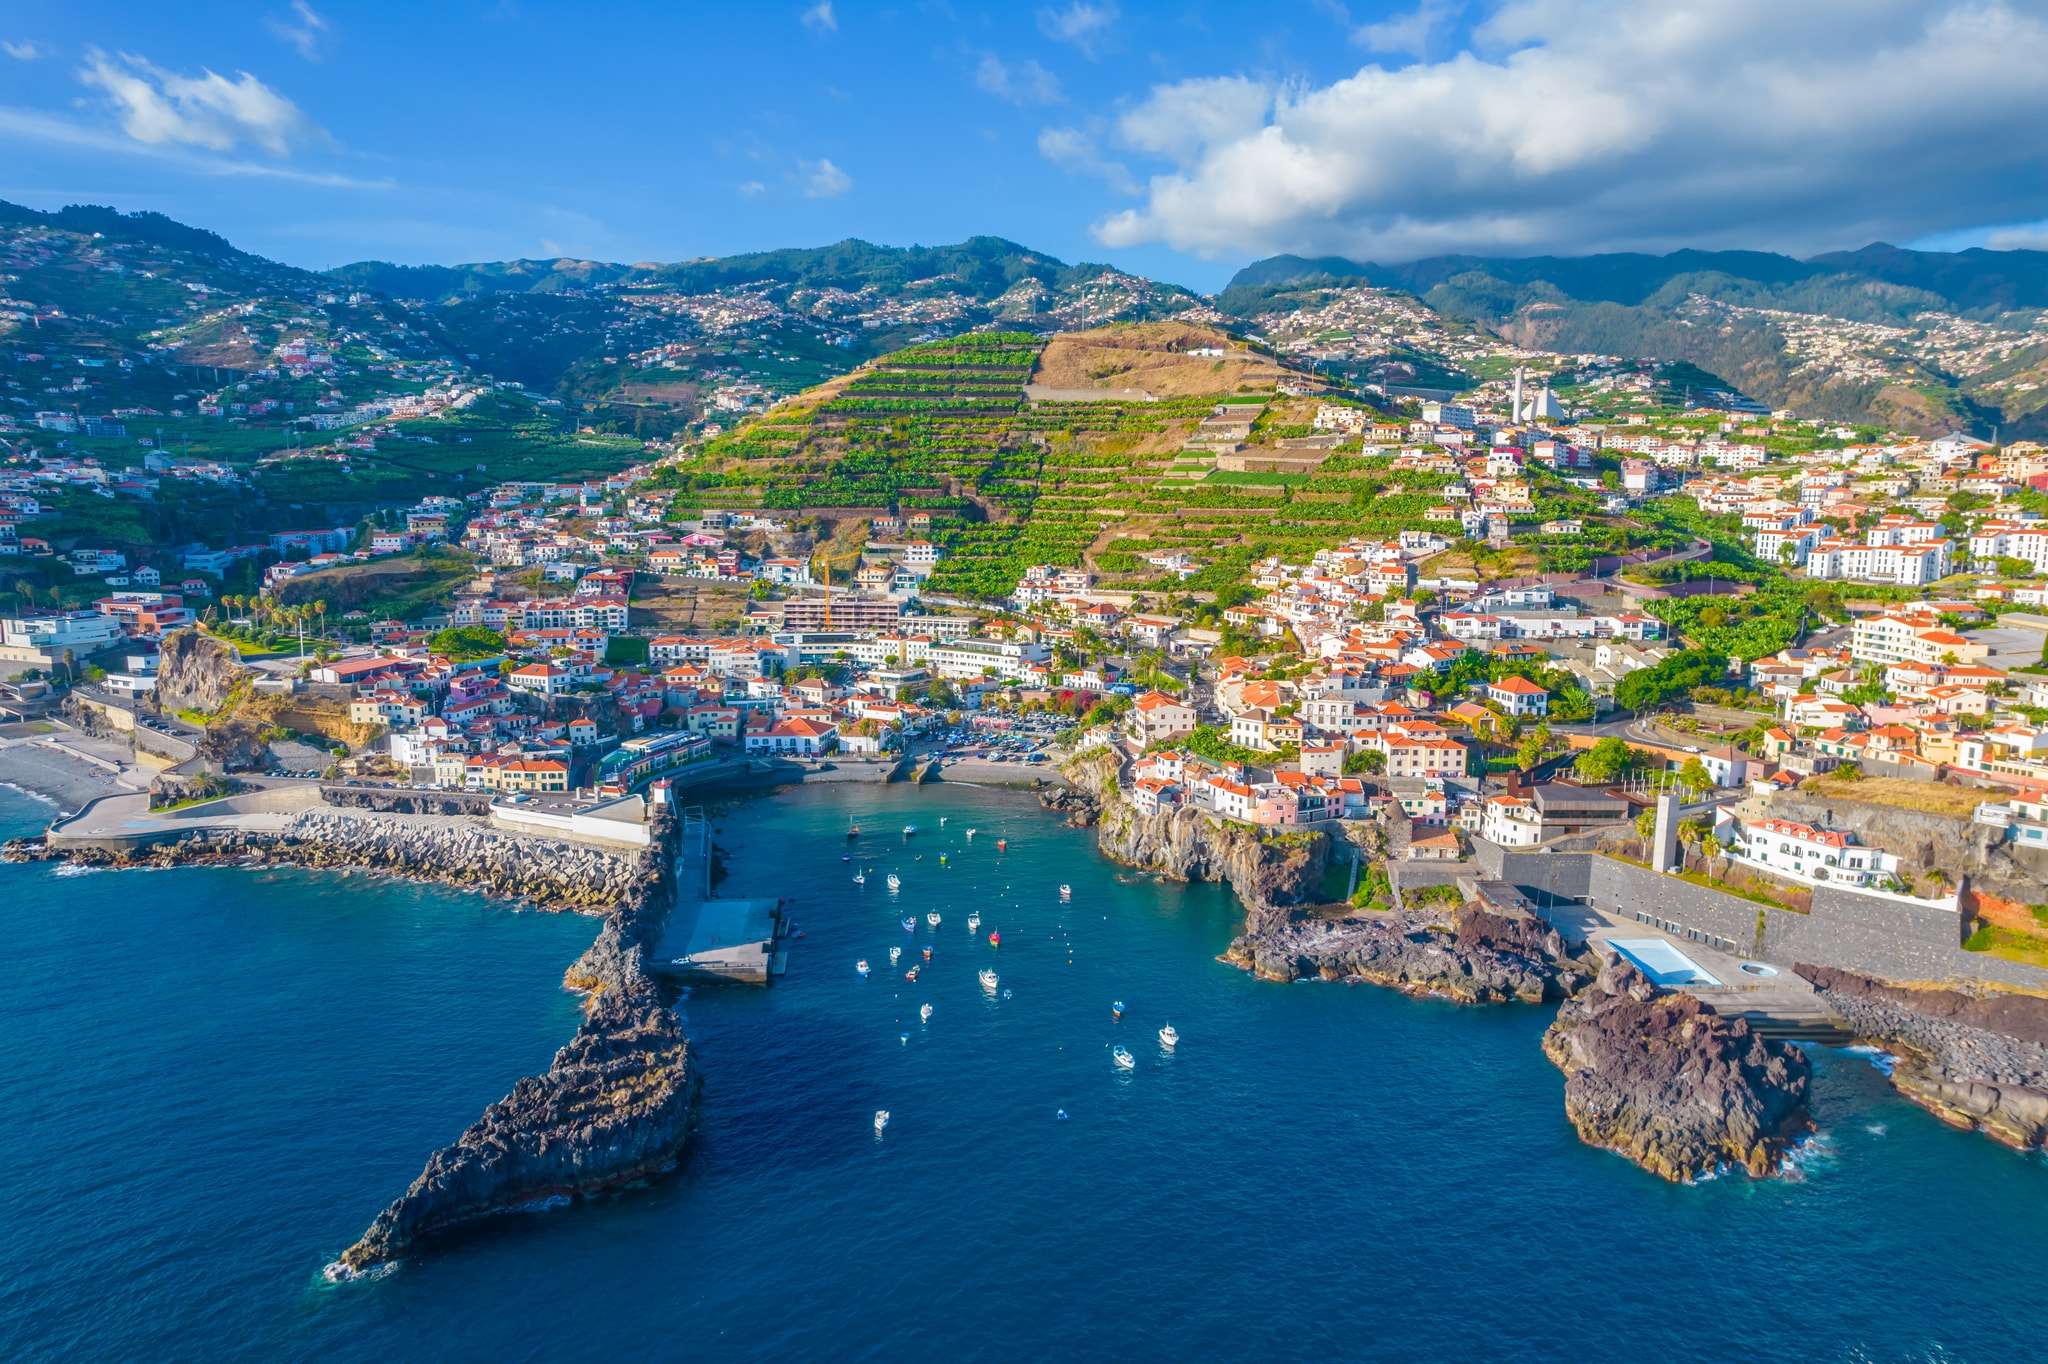
ماديرا هي منطقة ذاتية الحكم تبع البرتغال وتقع في المحيط الأطلسي. يقع الأرخبيل على بعد حوالي 1٬000 كم جنوب غرب أوروبا القارية، وتستغرق الرحلة الجوية من لشبونة 90 دقيقة
كيف تتجنب البرتغال الازدواج الضريبي
تستخدم البرتغال معاهدات تجنب الازدواج الضريبي والائتمانات الضريبية الأجنبية للحد من الحالات التي يُفرض فيها الضريبة على نفس الدخل في البرتغال وبلد آخر. ويجوز للمقيمين الضريبيين في البرتغال خصم الضريبة الأجنبية المدفوعة من الضريبة البرتغالية[34]المصدر: Portal das Finanças — الأسئلة الشائعة حول العلاقات الدولية لضريبة IRS.
معاهدات تجنب الازدواج الضريبي
وقعت البرتغال 79 اتفاقية لتجنب الازدواج الضريبي، 78 منها سارية المفعول حالياً. وتضم الشبكة اتفاقيات مع ولايات قضائية رئيسية مثل الولايات المتحدة والمملكة المتحدة وكندا والصين والهند واليابان والإمارات العربية المتحدة، بالإضافة إلى العديد من دول الاتحاد الأوروبي.
وبناءً على المعاهدة، تُحدد القواعد ما يلي:
- الإقامة الضريبية عندما يعتبر كلا البلدين الشخص مقيماً؛
- فرض الضرائب على دخل التوظيف والأعمال التجارية؛
- التعامل مع أرباح الأسهم والفوائد والإتاوات؛
- فرض الضرائب على معاشات التقاعد، ودخل العقارات، والأرباح الرأسمالية[35]المصدر: Portal das Finanças — اتفاقيات تجنب الازدواج الضريبي.
المعاهدة الضريبية بين الولايات المتحدة والبرتغال
تتمتع البرتغال والولايات المتحدة بمعاهدة لضريبة الدخل توزع حقوق فرض الضرائب بين البلدين وتساعد في منع فرض الضريبة على نفس الدخل مرتين. وفي بعض الحالات، قد يظل الدخل خاضعاً للضريبة في كلا البلدين، ولكن يمكن خصم الضريبة المدفوعة في إحدى الدولتين من الضريبة المستحقة في الدولة الأخرى.
قد يحتاج المكلفون بالضريبة مع ذلك إلى تقديم إقرارات ضريبية في كلا الولايتين القضائيتين والمطالبة بالائتمان الضريبي الأجنبي ذي الصلة أو الإبلاغ عنه[36]المصدر: Portal das Finanças — CIRS، المادة 81: القضاء على الازدواج الضريبي الدولي.
كما تتمتع البرتغال والولايات المتحدة باتفاقية تجميع الضمان الاجتماعي. وهي تنسق تغطية الضمان الاجتماعي، وتساعد في منع الاشتراكات المزدوجة، وتسمح باحتساب الفترات المؤهلة للتغطية في كلا البلدين ضمن مزايا معينة[37]المصدر: إدارة الضمان الاجتماعي الأمريكية — اتفاقية التجميع مع البرتغال.
كيف تصبح مقيماً ضريبياً في البرتغال
يعتمد الحصول على الإقامة الضريبية البرتغالية على استيفاء معايير الإقامة القانونية وتحديث حالة المكلف بالضريبة لدى هيئة الضرائب والجمارك البرتغالية.
بالنسبة للأجانب الذين يخططون للعيش في البرتغال على المدى الطويل، تُحدد الإقامة الضريبية نطاق الدخل الخاضع للضريبة البرتغالية. يدفع المقيمون الضريبة على الدخل العالمي، بينما يُفرض الضريبة على غير المقيمين فقط على الدخل الناشئ من مصادر برتغالية.
4—12 شهراً
الحصول على حق الإقامة في البرتغال
يحتاج الأجانب الذين يخططون لقضاء أكثر من 183 يوماً في البرتغال إلى أساس قانوني للإقامة طويلة الأجل، مثل تأشيرة الإقامة أو تصريح الإقامة.
تقدم البرتغال عدة طرق للحصول على تصريح إقامة، بما في ذلك الإقامة الذهبية، وتأشيرة D7، وتأشيرة الرحّال الرقمي، وتأشيرة المواهب العالمية للمهنيين ذوي المؤهلات العالية.
183 يوماً أو أكثر في السنة
استيفاء معيار الإقامة الضريبية
يصبح الفرد مقيماً ضريبياً بعد قضاء أكثر من 183 يوماً في البرتغال خلال فترة 12 شهراً ذات صلة. كما قد يؤدي امتلاك منزل مخصص كإقامة اعتيادية إلى تحديد الإقامة الضريبية.
يصبح الفرد مقيماً ضريبياً بعد قضاء أكثر من 183 يوماً في البرتغال خلال فترة 12 شهراً ذات صلة. كما قد يؤدي امتلاك منزل مخصص كإقامة اعتيادية إلى تحديد الإقامة الضريبية.
يوم واحد
الحصول على الرقم الضريبي (NIF)
يتكون الرقم التعريفي الضريبي البرتغالي من 9 أرقام وهو مطلوب للتفاعل مع هيئة الضرائب والجمارك. ويمكن للأجانب طلبه شخصياً أو من خلال ممثل معتمد عبر الإنترنت.
يتكون الرقم التعريفي الضريبي البرتغالي من 9 أرقام وهو مطلوب للتفاعل مع هيئة الضرائب والجمارك. ويمكن للأجانب طلبه شخصياً أو من خلال ممثل معتمد عبر الإنترنت.
يوم واحد
تحديث حالة الإقامة الضريبية
بمجرد استيفاء الشخص لمعايير الإقامة، يقوم بتغيير عنوانه الضريبي من عنوان أجنبي إلى عنوان برتغالي. ويجب الإبلاغ عن هذا التغيير إلى هيئة الضرائب والجمارك خلال 60 يوماً.
يظل الرقم الضريبي (NIF) كما هو عندما يتغير وضع المكلف بالضريبة من غير مقيم إلى مقيم. وتؤثر الإقامة الضريبية على نطاق الدخل الخاضع للضريبة البرتغالية والالتزامات التقريرية اللاحقة للفرد.
خيارات الإقامة التي قد تؤدي إلى الإقامة الضريبية البرتغالية
توفر البرتغال عدة مسارات للإقامة للمستثمرين والأفراد المستقلين مالياً والعاملين عن بُعد والمهنيين ذوي المؤهلات العالية. ولا يُنشئ الحصول على تأشيرة إقامة أو تصريح إقامة إقامة ضريبية برتغالية بشكل تلقائي.
تنشأ الإقامة الضريبية بشكل عام عندما يقضي الشخص أكثر من 183 يوماً في البرتغال خلال الفترة ذات الصلة أو يحتفظ بمسكن مخصص كإقامته الاعتيادية.
الإقامة الذهبية في البرتغال للمستثمرين
تمنح الإقامة الذهبية في البرتغال تصريح إقامة لمواطني الدول من غير أعضاء الاتحاد الأوروبي الذين يقومون باستثمار مؤهل. ويحصل الحاملون على حق الإقامة والعمل في البرتغال، والسفر داخل منطقة شنغن، وتقديم طلب لمّ شمل الأسرة.
وتشمل الخيارات الاستثمارية الحالية ما يلي:
- 250٬000 يورو أو أكثر لمشاريع الفنون أو التراث الثقافي المؤهلة؛
- 500٬000 يورو أو أكثر للبحث العلمي؛
- 500٬000 يورو أو أكثر في صناديق استثمارية غير عقارية؛
- 500٬000 يورو أو أكثر لتأسيس شركة برتغالية أو زيادة رأسمالها وإنشاء 5 وظائف؛
- إنشاء 10 وظائف على الأقل، دون حد مالي أدنى.
يجب على حاملي الإقامة الذهبية قضاء 7 أيام على الأقل في البرتغال خلال السنة الأولى و14 يوماً خلال كل فترة سنتين لاحقتين.
تأشيرة D7 في البرتغال للأفراد المستقلين مالياً
تستهدف تأشيرة D7 في البرتغال المتقاعدين والأجانب الآخرين الذين يعيشون على دخلهم المنتظم الخاص. ويقدم المتقدمون أدلة على الدخل والسكن والإمكانيات الكافية لإعالة أنفسهم أثناء الإقامة في البرتغال.
يجب على مقدم الطلب إثبات دخل سلبي لا يقل عن 920 يورو شهرياً. وتطبق زيادة إضافية بنسبة 50٪ للزوج أو الزوجة وبنسبة 30٪ للطفل.
يُتوقع من حاملي تأشيرة D7 جعل البرتغال مكان إقامتهم الرئيسي. ويمكن إلغاء تصريح الإقامة المؤقت إذا تغيب الحامل عن البرتغال لأكثر من 6 أشهر متتالية أو 8 أشهر غير متتالية خلال فترة صلاحيته الممتدة لعامين.
تؤدي هذه المتطلبات إلى استيفاء معيار الإقامة الضريبية البالغ 183 يوماً وتحول الشخص إلى مقيم ضريبي برتغالي.
تأشيرة المواهب العالمية في البرتغال للمهنيين ذوي المؤهلات العالية
يعتمد مسار تأشيرة المواهب العالمية في البرتغال على إطار الإقامة للأنشطة البحثية والأنشطة ذات المؤهلات العالية. ويغطي طلاب الدكتوراه المؤهلين، والباحثين، وأعضاء هيئة التدريس الجامعي، والمهنيين الذين يؤدون أعمالاً عالية المؤهلات في البرتغال.
يقدم المتقدمون وثائق تؤكد نشاطهم. وبناءً على ملف مقدم الطلب، تشمل هذه الوثائق عقد عمل، أو وعداً بالتوظيف، أو اتفاقية خدمة، أو منحة بحثية، أو إثباتاً للمؤهلات المهنية المطلوبة للوظيفة.
يصبح المهنيون الذين ينتقلون ويستوفون معايير الإقامة الضريبية البرتغالية خاضعين للضريبة في البرتغال على الدخل العالمي. كما يتأهل بعض المتخصصين لنظام IFICI الضريبي إذا استوفوا متطلبات الإقامة والاشتراطات المهنية المستقلة الخاصة به.
كيف يمكن لايمجرنت انفيست المساعدة في الإقامة والتخطيط الضريبي في البرتغال
تُقدم ايمجرنت انفيست المساعدة للأجانب الذين يخططون للحصول على الإقامة في البرتغال وتقييم الآثار الضريبية للانتقال. تبدأ العملية بمراجعة أهداف مقدم الطلب وظروفه ومسار الإقامة المناسب.
تُقدم ايمجرنت انفيست الدعم للمتقدمين بطلبات الحصول على تصاريح الإقامة في البرتغال طوال العملية:
- العناية الواجبة الأولية. يراجع قسم الامتثال خلفية مقدم الطلب ويحدد المخاطر المحتملة قبل بدء عملية تقديم الطلب.
- اختيار مسار الإقامة. يقارن الخبراء الخيارات المتاحة، مثل الإقامة الذهبية في البرتغال، وتأشيرة D7، وتأشيرة الرحّال الرقمي، وتأشيرة المواهب العالمية.
- إعداد الوثائق. يعد الفريق قائمة مرجعية مخصصة بالوثائق وينسق الترجمة والتصديق والتسليم.
- دعم الانتقال. قد تشمل المساعدة الحصول على الرقم الضريبي (NIF)، وفتح حساب مصرفي، وترتيب السكن، وتنسيق مواعيد الإقامة.
لا تقدم ايمجرنت انفيست استشارات ضريبية. وعندما يتطلب الأمر تخطيطاً ضريبياً، يمكن للشركة تعريف العملاء بمستشارين ضريبيين مرخصين في البرتغال لتقييم الإقامة الضريبية ومصادر الدخل والحوافز المتاحة والتصدي للالتزامات الضريبية عابرة الحدود.
نقاط رئيسية حول الضرائب في البرتغال في عام 2026
- يدفع المقيمون الضريبيون في البرتغال الضريبة على الدخل العالمي، بينما يُفرض على غير المقيمين الضريبة بشكل أساسي على الدخل من مصدر برتغالي.
- تتراوح معدلات الضرائب في البرتغال للمقيمين من 12٫5 إلى 48%، وتُطبق المعدلات الأعلى على أجزاء الدخل الخاضع للضريبة الأكبر.
- تدفع الشركات ضريبة دخل الشركات والرسوم الأخرى. يبلغ المعدل القياسي لضريبة دخل الشركات في البرتغال البرية 19%، بينما تصل ضريبة القيمة المضافة إلى 23% بموجب المعدل القياسي في البر الرئيسي.
- يواجه مالكو العقارات ضرائب عند الشراء وأثناء الملكية. وتشمل هذه الضرائب ضريبة IMT، ورسوم الدمغة، وضريبة IMI السنوية، وضريبة AIMI للعقارات ذات القيمة الأعلى المؤهلة.
- تقدم البرتغال حوافز ضريبية مستهدفة. قد يستفيد المهنيون المؤهلون من نظام IFICI بنسبة ضريبة دخل تبلغ 20% لمدة تصل إلى 10 سنوات.
- وقعت البرتغال 79 اتفاقية لمنع الازدواج الضريبي، بما في ذلك مع الولايات المتحدة والمملكة المتحدة وكندا والصين والهند واليابان والإمارات العربية المتحدة. وتساعد هذه الاتفاقيات المقيمين على تجنب دفع الضريبة مرتين على الدخل نفسه.
- لكي يصبح الفرد مقيماً ضريبياً في البرتغال، يجب على الأجانب أولاً الحصول على تصريح إقامة، على سبيل المثال من خلال الإقامة الذهبية في البرتغال.
ايمجرنت انفيست هي وكيل معتمد لبرامج الجنسية والإقامة عن طريق الاستثمار في الاتحاد الأوروبي والكاريبي وآسيا والشرق الأوسط. استفد من خبرتنا العالمية الممتدة لـ 15 عاماً — حدد موعداً مع خبرائنا في برامج الاستثمار.
 موثوق به من قبل أكثر من 10,000 مستثمر