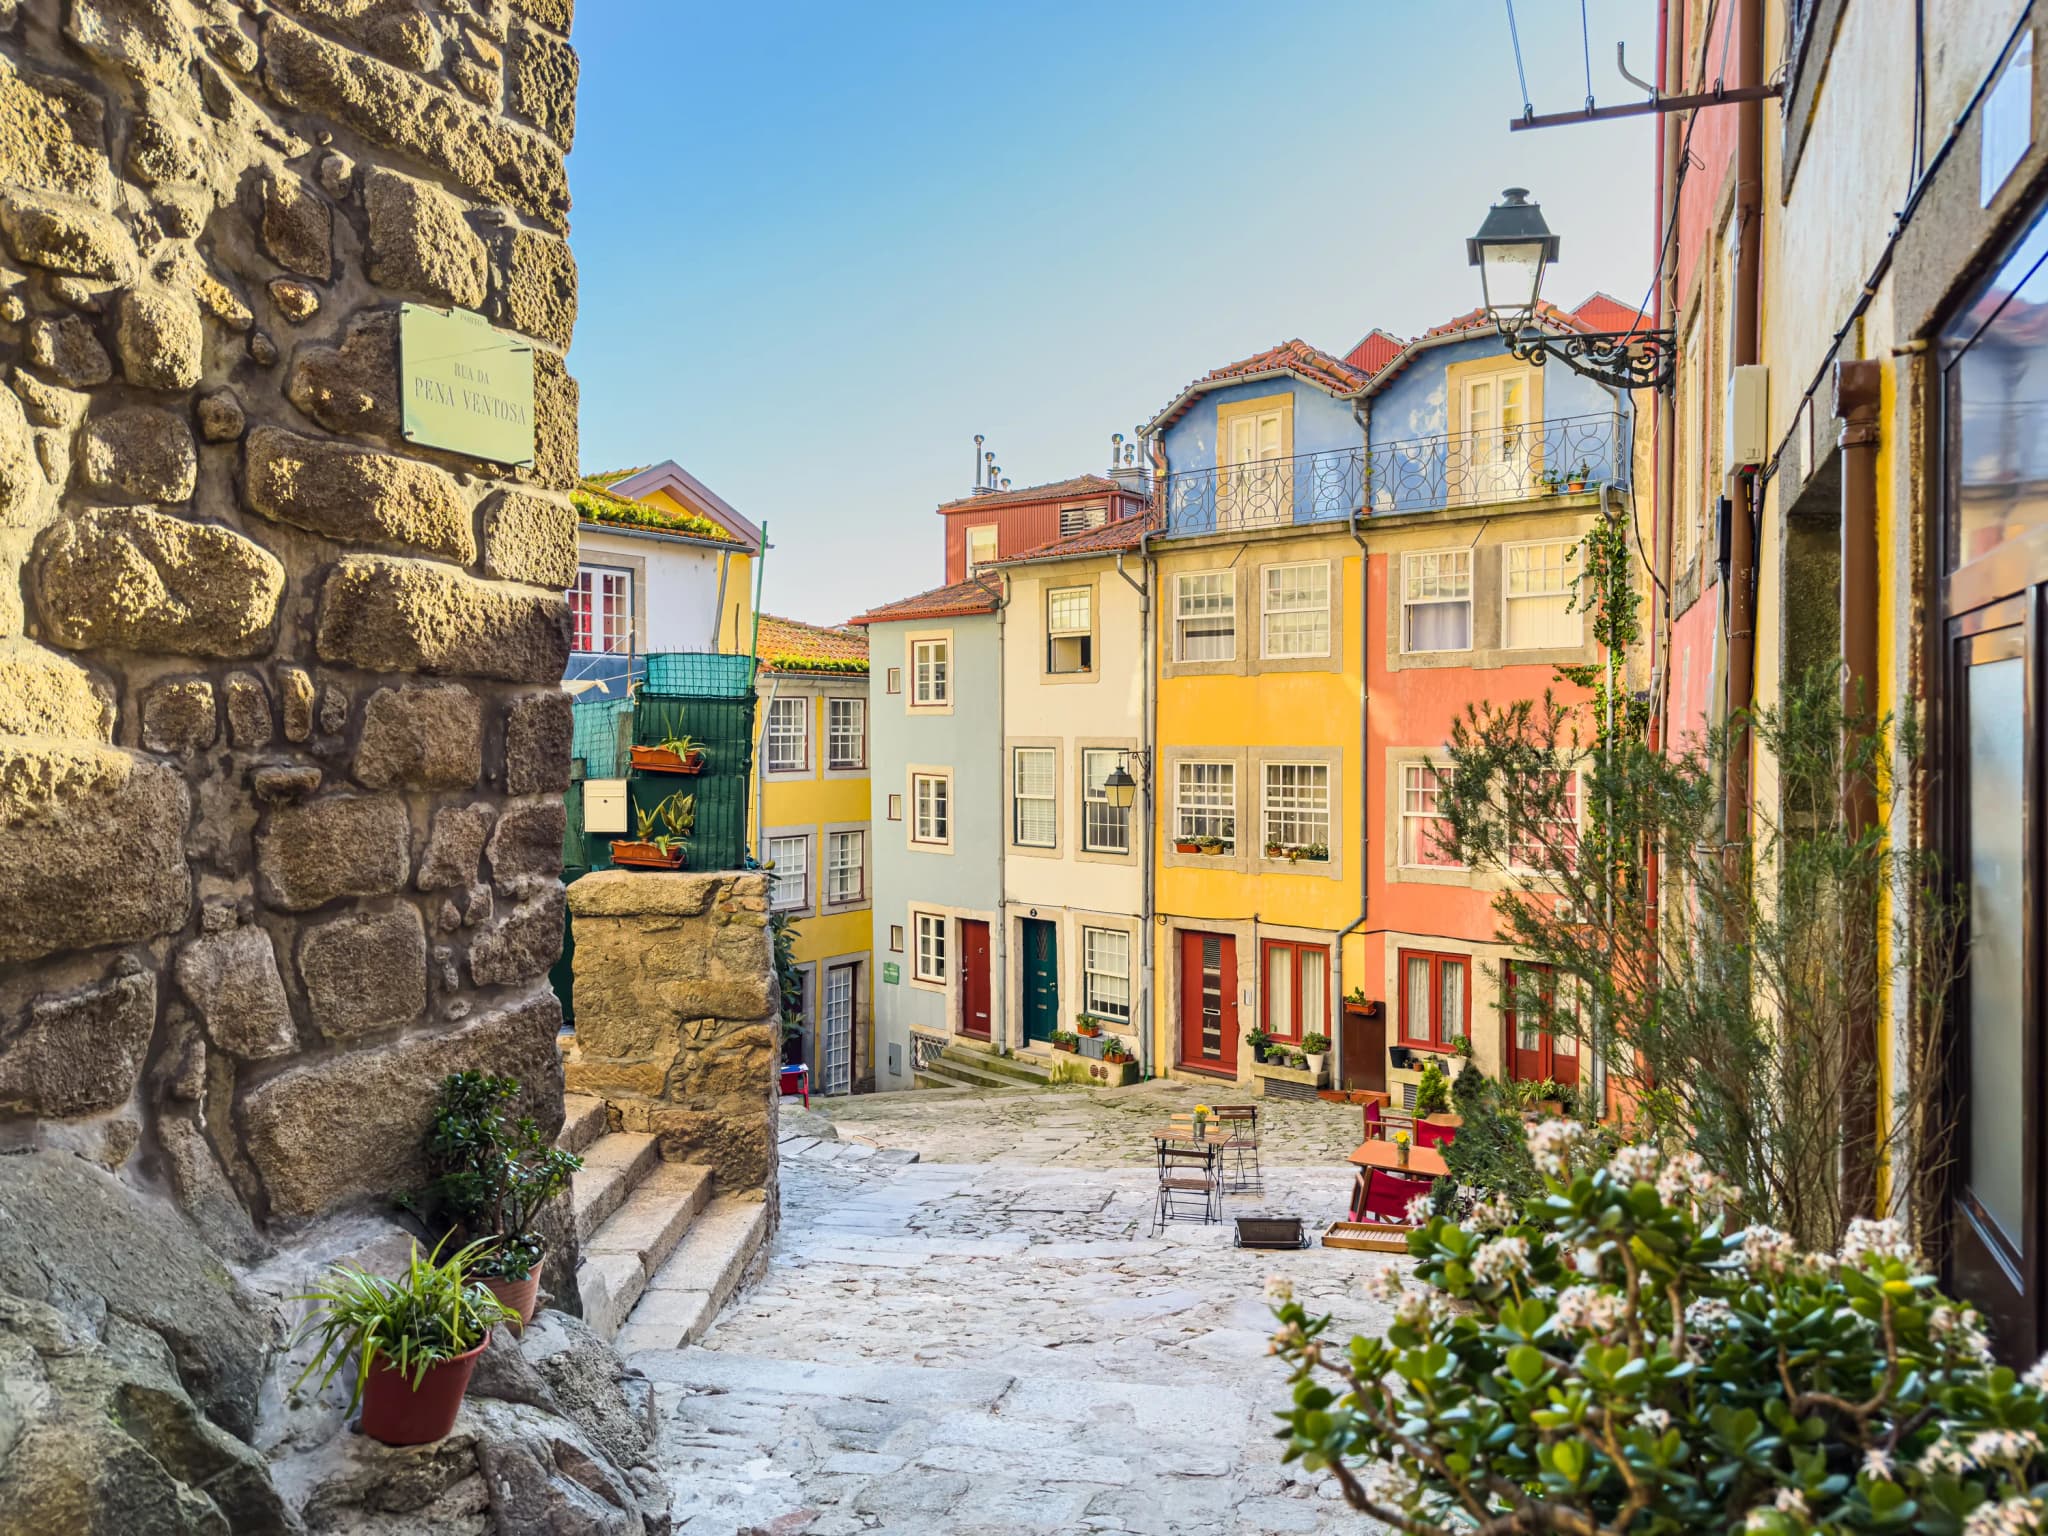


Au Portugal, les taux de l’impôt sur le revenu des personnes physiques pour les résidents s’échelonnent de 12,5 à 48 %, tandis que le taux normal de l’impôt sur les sociétés est de 19 %.
Le Portugal propose des incitations fiscales ciblées pour certains nouveaux arrivants. Dans le cadre du régime IFICI, les professionnels qualifiés peuvent bénéficier d’un taux préférentiel de 20 % sur leurs revenus professionnels et d’emploi éligibles de source portugaise pendant une durée maximale de 10 ans.
Cet article explique l’application de la fiscalité portugaise aux expatriés, investisseurs, propriétaires immobiliers et entreprises, ainsi que les principaux avantages fiscaux et les règles de double imposition.
Comment fonctionnent les impôts au Portugal en 2026
Le système fiscal du Portugal applique des règles différentes selon la résidence fiscale d’une personne. Pour les personnes physiques, le statut de résidence détermine si le Portugal impose uniquement les revenus nationaux ou l’ensemble des revenus mondiaux[1]Source : Portal das Finanças — Règles de résidence fiscale.
Résidence fiscale
Une personne physique devient résident fiscal portugais si au moins l’une des conditions suivantes s’applique :
- elle séjourne plus de 183 jours au Portugal au cours d’une période de 12 mois débutant ou s’achevant pendant l’année fiscale concernée ;
- elle dispose d’un logement au Portugal suggérant l’intention de l’utiliser comme résidence habituelle[1]Source : Portal das Finanças — Règles de résidence fiscale.
Les résidents fiscaux portugais paient l’impôt sur leurs revenus perçus au Portugal et à l’étranger. Les non-résidents ne sont imposés que sur leurs revenus de source portugaise. La déclaration annuelle d’impôt sur le revenu (IRS) est soumise en ligne entre le 1er avril et le 30 juin de l’année suivante[2]Source : Portal das Finanças — Modelo 3.
Aperçu des taux d’imposition au Portugal
Le Portugal applique des taxes distinctes pour l’impôt sur le revenu des personnes physiques, les bénéfices des sociétés, la consommation, le patrimoine et l’emploi. Les taux applicables dépendent du type de revenu ou de transaction, de la résidence fiscale et, dans certains cas, de la région.
Les principaux taux d’imposition au Portugal comprennent :
- Impôt sur le revenu des personnes physiques : de 12,5 à 48 % selon le barème progressif de l’IRS pour les résidents fiscaux[3]Source : Portal das Finanças — CIRS, article 68 : Taux généraux de l’IRS.
- Impôt sur les sociétés : taux normal de 19 % au Portugal continental pour les exercices fiscaux débutant en 2026[4]Source : Portal das Finanças — CIRC, article 87 : Taux de l’impôt sur les sociétés.
- TVA : 6 %, 13 % ou 23 % au Portugal continental, selon la nature des biens ou services[5]Source : Portal das Finanças — CIVA, article 18 : Taux de TVA.
- Impôt foncier municipal : de 0,3 à 0,45 % pour les biens urbains et 0,8 % pour les biens ruraux[6]Source : Portal das Finanças — CIMI, article 112 : Taux de l’impôt foncier municipal.
- Sécurité sociale : les salariés cotisent à hauteur de 11 % de leur rémunération, tandis que les employeurs cotisent à hauteur de 23,75 %[7]Source : Gov.pt — Cotisations de sécurité sociale pour les salariés.
Comment bénéficier du système fiscal portugais ?
Les régimes fiscaux préférentiels sont réservés aux étrangers qui établissent leur résidence fiscale au Portugal. L’un des principaux critères est de résider plus de 183 jours dans le pays au cours de la période concernée, ce qui devient possible en obtenant un permis de résidence du Portugal.
L’un des moyens pour les ressortissants de pays non-membres de l’UE d’obtenir la résidence portugaise est le Visa Doré du Portugal. Le programme accorde une résidence par investissement, délivrée pour 2 ans et renouvelable par périodes de 2 ans[8]Source : Visa Doré du Portugal — Page officielle de l’AIMA.
Les options d’investissement comprennent :
- À partir de 250 000 € pour des projets éligibles dans les arts et le patrimoine culturel ;
- À partir de 500 000 € pour la recherche scientifique ou dans des fonds d’investissement non immobiliers ;
- investissement dans une entreprise portugaise sous condition de création d’emplois ;
- création d’au moins 10 emplois.
Les titulaires d’un Visa Doré qui s’installent au Portugal et deviennent résidents fiscaux peuvent également vérifier leur éligibilité au régime IFICI. Les professionnels qualifiés bénéficient d’un taux d’imposition préférentiel de 20 % sur leurs revenus professionnels et d’emploi éligibles de source portugaise pendant une durée maximale de 10 ans.
Plus de 10 000 investisseurs nous font confiance
Vérifiez votre éligibilité au Visa Doré du Portugal
Taux d’imposition au Portugal pour les expatriés et les résidents étrangers
Les taux d’imposition au Portugal pour les étrangers dépendent de deux facteurs principaux :
- S’ils sont résidents fiscaux portugais.
- Si leurs revenus proviennent du Portugal ou de l’étranger.
Les mêmes règles de l’impôt sur le revenu des personnes physiques s’appliquent aux résidents fiscaux étrangers et portugais. Les résidents paient des impôts sur leurs revenus mondiaux, tandis que les non-résidents ne sont imposés que sur leurs revenus de source portugaise[1]Source : Portal das Finanças — Règles de résidence fiscale.
Revenus soumis à l’impôt sur le revenu des personnes physiques
L’impôt sur le revenu des personnes physiques au Portugal est connu sous le nom d’IRS. Il couvre plusieurs catégories de revenus :
- les revenus d’emploi ;
- les revenus d’activité commerciale et indépendante ;
- les revenus de placements ;
- les revenus fonciers ;
- les gains en capital ;
- les pensions[9]Source : Portal das Finanças — CIRS, article 1 : Assiette fiscale.
Taux de l’impôt sur le revenu des personnes physiques au Portugal en 2026
Les résidents fiscaux paient l’IRS à des taux progressifs. Les taux s’échelonnent de 12,5 % à 48 % et s’appliquent au revenu imposable par tranches :
- jusqu’à 8 342 € — 12,5 % ;
- de 8 342 € à 12 587 € — 15,7 % ;
- de 12 587 € à 17 838 € — 21,2 % ;
- de 17 838 € à 23 089 € — 24,1 % ;
- de 23 089 € à 29 397 € — 31,1 % ;
- de 29 397 € à 43 090 € — 34,9 % ;
- de 43 090 € à 46 566 € — 43,1 % ;
- de 46 566 € à 86 634 € — 44,6 % ;
- plus de 86 634 € — 48 %.
Les taux étant progressifs, le passage à une tranche supérieure ne rend pas l’ensemble du revenu imposable soumis au taux le plus élevé.
Les non-résidents paient une retenue à la source libératoire de 25 % sur les revenus d’emploi, commerciaux et professionnels de source portugaise. Des règles et des taux distincts s’appliquent aux autres types de revenus[10]Source : Portal das Finanças — CIRS, article 71 : Taux de retenue à la source.
Impôts au Portugal pour les résidents et les non-résidents
Avantages fiscaux et régimes spéciaux pour les expatriés
Le Portugal propose des avantages fiscaux ciblés à certains nouveaux résidents fiscaux ainsi qu’aux résidents de retour au pays. L’éligibilité dépend de la résidence fiscale antérieure, de l’activité professionnelle et des conditions de chaque régime.
Régime fiscal IFICI
Le Portugal a introduit le régime fiscal IFICI en 2024 afin d’attirer des professionnels hautement qualifiés et de soutenir la recherche scientifique et l’innovation. Les revenus d’emploi et professionnels éligibles de source portugaise sont imposés à un taux spécial de 20 % pendant une durée maximale de 10 années consécutives[11]Source : Portal das Finanças — Régime fiscal IFICI.
La plupart des revenus de source étrangère sont exonérés dans le cadre de l’IFICI. Les revenus de retraite et les revenus liés à des juridictions figurant sur la liste portugaise des régimes fiscaux privilégiés répondent à des règles distinctes.
Les principales conditions d’éligibilité sont les suivantes :
- ne pas avoir été résident fiscal au Portugal au cours des 5 années précédentes ;
- établir sa résidence fiscale au Portugal après le déménagement ;
- exercer une activité professionnelle éligible ;
- ne pas avoir bénéficié antérieurement du régime IFICI ni de l’ancien régime NHR.
Zlata Erlach,
Directrice du bureau autrichien
L’IFICI est un régime ciblé plutôt qu’un avantage fiscal général destiné à l’ensemble des expatriés. Il peut s’appliquer aux professionnels de la recherche scientifique, de l’enseignement supérieur, des technologies de l’information et de la communication, de la santé, des industries manufacturières et extractives, ainsi qu’à certaines entreprises orientées vers l’exportation et aux startups certifiées. L’éligibilité reste subordonnée au rôle du demandeur, à ses qualifications et au type d’organisation pour laquelle il travaille.
Ancien régime des résidents non habituels (NHR)
Avant l’IFICI, le Portugal proposait le régime des résidents non habituels (NHR), qui offrait aux nouveaux résidents fiscaux un traitement préférentiel, notamment un taux de 20 % sur les revenus d’emploi et professionnels de source portugaise, ainsi que des exonérations pour certains revenus de source étrangère.
Le régime a été fermé aux nouveaux demandeurs en 2024, bien que les bénéficiaires actuels et les contribuables déjà inscrits continuent de bénéficier des avantages du NHR pour la période de 10 ans restant à courir[12]Source : Portal das Finanças — S’inscrire en tant que résident non habituel.
Régime de retour au pays pour les anciens résidents fiscaux portugais
Les anciens résidents fiscaux portugais qui reviennent et deviennent à nouveau résidents fiscaux d’ici la fin de l’année 2026 peuvent bénéficier du régime de retour au pays (Programa Regressar). Ce régime exclut de l’imposition 50 % des revenus d’emploi et des revenus commerciaux ou professionnels, dans la limite de 250 000 € par an, pendant 5 ans.
Les demandeurs doivent également remplir des conditions relatives à leur résidence antérieure et être à jour de leurs obligations fiscales au Portugal[13]Source : Portal das Finanças — CIRS, article 12-A : Régime fiscal pour les anciens résidents.
Autres impôts et cotisations pour les personnes physiques au Portugal
L’impôt sur le revenu des personnes physiques ne constitue qu’une partie de la charge fiscale globale au Portugal. Selon leurs revenus et leur statut professionnel, les résidents et expatriés peuvent également s’acquitter d’une surtaxe de solidarité, d’un impôt sur les revenus de capitaux et de cotisations de sécurité sociale.
Surtaxe de solidarité pour les hauts revenus
Les résidents fiscaux dont le revenu imposable dépasse 80 000 € s’acquittent d’une surtaxe de solidarité additionnelle. Les taux sont les suivants :
- 2,5 % sur la tranche de revenu imposable comprise entre 80 000 € et 250 000 € ;
- 5 % sur la fraction dépassant 250 000 €[14]Source : Portal das Finanças — CIRS, article 68-A : Taux de la contribution de solidarité.
Impôt sur les dividendes et les revenus de capitaux
Les revenus de capitaux de source portugaise, y compris les dividendes, sont soumis à un prélèvement forfaitaire libératoire de 28 %. Le traitement peut varier selon la situation du contribuable et les règles fiscales internationales applicables[15]Source : Portal das Finanças — CIRS, article 71 : Taux de retenue à la source définitive.
Cotisations de sécurité sociale
Les salariés versent 11 % de leur rémunération à la Sécurité sociale portugaise. L’employeur précompte la part du salarié et la verse conjointement avec sa propre contribution[16]Source : Gov.pt — Cotisations de sécurité sociale pour les salariés.
Les travailleurs indépendants cotisent à hauteur de 21,4 % sur leur assiette de cotisation applicable. Les entrepreneurs individuels sont soumis à un taux de 25,2 %[17]Source : Segurança Social — Cotisations pour les travailleurs indépendants.
Fiscalité immobilière au Portugal
Les taxes immobilières au Portugal s’appliquent lors de l’achat d’un bien et pendant toute sa détention. Les principaux prélèvements sont la taxe de transfert immobilier, le droit de timbre, l’impôt foncier municipal annuel et une taxe additionnelle sur les biens de haute valeur.
Taxes lors de l’achat d’un bien immobilier
La taxe de transfert immobilier (IMT) dépend du type de bien, de sa valeur et de son usage. Pour une résidence principale au Portugal continental, le barème 2026 commence à 0 % pour les valeurs inférieures ou égales à 106 346 € et atteint un taux marginal de 8 %. Les biens dont la valeur dépasse 660 982 € sont soumis à un taux fixe de 6 %, atteignant 7,5 % au-delà de 1 150 853 €[18]Source : Portal das Finanças — CIMT, article 17 : Taux de l’IMT.
Les acquéreurs paient également un droit de timbre de 0,8 % sur l’acquisition immobilière. Les primo-accédants âgés de 35 ans ou moins peuvent bénéficier d’une exonération d’IMT pour une résidence principale d’une valeur maximale de 330 539 € au Portugal continental, sous réserve de remplir les conditions d’éligibilité[19]Source : Portal das Finanças — Achat d’un logement : IMT et droit de timbre.
Impôt foncier municipal annuel
Les propriétaires immobiliers s’acquittent de l’impôt foncier municipal (IMI), calculé sur la valeur imposable de leurs biens immobiliers.
Les municipalités fixent le taux pour les biens urbains dans la limite légale :
- de 0,3 à 0,45 % pour les biens urbains ;
- 0,8 % pour les biens ruraux[20]Source : Portal das Finanças — CIMI, article 112 : Taux de l’IMI.
Taxe foncière additionnelle
La taxe foncière municipale additionnelle (AIMI) s’applique aux biens urbains résidentiels et aux terrains à bâtir. Les personnes physiques bénéficient d’un abattement de 600 000 € sur la valeur imposable totale du patrimoine immobilier, porté à 1,2 million d’euros pour les couples optant pour l’imposition commune.
Pour les personnes physiques, les taux d’AIMI sont les suivants :
- 0,7 % sur le montant imposable après abattement ;
- 1 % sur la tranche comprise entre 1 million et 2 millions d’euros ;
- 1,5 % sur la fraction supérieure à 2 millions d’euros.
Les seuils de 1 million et 2 millions d’euros sont doublés pour les couples choisissant l’imposition commune au titre de l’AIMI[21]Source : Portal das Finanças — CIMI, article 135-F : Taux de l’AIMI.
Impôts sur les plus-values, les revenus de placements et les cryptomonnaies au Portugal
Le Portugal impose les gains issus d’actifs tels que l’immobilier, les actions, les valeurs mobilières et les crypto-actifs. Le calcul dépend de la nature de l’actif, de la durée de détention et de la situation du contribuable[22]Source : Portal das Finanças — CIRS, article 10 : Plus-values.
Plus-values immobilières
En cas de vente d’un bien immobilier, 50 % de la plus-value nette est intégrée au revenu imposable. La somme imposable est alors soumise aux taux progressifs de l’impôt sur le revenu des personnes physiques.
Depuis 2023, cette méthode s’applique également aux non-résidents qui vendent un bien immobilier au Portugal. Leurs revenus mondiaux sont pris en considération pour déterminer le taux progressif applicable[23]Source : Portal das Finanças — Imposition des plus-values immobilières des non-résidents.
Plus-values sur actions et valeurs mobilières
Les gains issus de la cession de crypto-actifs sont soumis à l’impôt sur les plus-values au Portugal. Les plus-values réalisées sur les actions et autres valeurs mobilières sont imposées au taux de 28 %. Les valeurs mobilières cotées et les parts de fonds d’investissement ouverts détenues depuis plus de 2 ans peuvent bénéficier d’exonérations partielles d’imposition.
La fraction exclue de la plus-value est de :
- 10 % pour les actifs détenus depuis plus de 2 ans et moins de 5 ans ;
- 20 % pour les actifs détenus depuis au moins 5 ans et moins de 8 ans ;
- 30 % pour les actifs détenus depuis au moins 8 ans[24]Source : Portal das Finanças — CIRS, article 72 : Taux d’imposition spéciaux.
Fiscalité des crypto-actifs au Portugal
Les plus-values réalisées sur des crypto-actifs détenus depuis moins de 365 jours sont imposées à 28 %. Les gains sur les crypto-actifs détenus pendant au moins 365 jours sont totalement exonérés d’impôt[25]Source : Portal das Finanças — CIRS, article 10 : Plus-values sur crypto-actifs.
L’échange de crypto à crypto ne déclenche pas d’imposition immédiate. La valeur d’acquisition d’un crypto-actif est reportée sur le crypto-actif reçu en échange.
Impôts sur les successions et donations au Portugal
Le Portugal n’impose pas de droit de succession distinct. En revanche, les actifs transmis par succession peuvent être soumis au droit de timbre. Les membres de la famille proche sont exonérés de la taxe de 10 % sur les actifs hérités.
L’exonération s’applique aux :
- conjoints et partenaires liés par une union de fait ;
- enfants et petits-enfants ;
- parents et grands-parents[26]Source : Gov.pt — Obligations fiscales sur la transmission de biens par décès.
Les autres bénéficiaires, tels que les frères et sœurs, neveux, nièces et personnes sans lien de parenté, paient le droit de timbre à hauteur de 10 % sur les actifs transmis imposables.
Les donations sont soumises au droit de timbre. Les conjoints, partenaires liés par une union de fait, descendants et ascendants sont exonérés de la taxe de 10 %, bien qu’une donation immobilière demeure soumise à un droit de timbre de 0,8 %.
Les autres bénéficiaires paient 10 % sur les donations imposables. Si la donation concerne un bien immobilier, un taux additionnel de 0,8 % s’applique au transfert[27]Source : Portal das Finanças — Donations et droit de timbre.
Impôts au Portugal pour les entreprises et les sociétés
Les sociétés opérant au Portugal peuvent payer l’impôt sur les sociétés, la TVA, des cotisations de sécurité sociale ainsi que des surtaxes additionnelles. La charge fiscale finale dépend du bénéfice imposable, de la taille de l’entreprise, de son implantation et de son éligibilité aux incitations fiscales.
Impôt sur les sociétés au Portugal
Les taux de l’impôt sur les sociétés varient selon la région et la taille de l’entreprise. Les principaux taux sont :
- Portugal continental — 19 % (taux normal de l’impôt sur les sociétés) ;
- Açores — 13,3 % (taux régional normal) ;
- Madère — 13,3 % (taux régional normal) ;
- PME et petites entreprises à moyenne capitalisation — 15 % sur les premiers 50 000 € de bénéfice imposable au Portugal continental et 10,5 % à Madère et aux Açores.
Le taux régional normal s’applique à la tranche de bénéfice imposable supérieure au seuil préférentiel des PME lorsque le taux réduit est accessible[4]Source : Portal das Finanças — CIRC, article 87 : Taux de l’impôt sur les sociétés.
Les entreprises enregistrant un bénéfice imposable supérieur à 1,5 million d’euros s’acquittent également d’une surtaxe d’État (Derrama Estadual). Le taux applicable dépend du bénéfice imposable et du lieu d’implantation de la société. Madère et les Açores appliquent des taux de surtaxe régionale réduits par rapport au Portugal continental[28]Source : Portal das Finanças — CIRC, article 87-A : Surtaxe d’État.
Taux de la surtaxe sur les sociétés par région
Taux de TVA
Les entreprises assujetties à la TVA appliquent différents taux selon la nature des biens ou services fournis. Au Portugal continental, les principaux taux de TVA sont :
- 6 % (taux réduit) pour certains biens et services, notamment les denrées alimentaires de base, les livres et journaux, les médicaments et le transport de voyageurs ;
- 13 % (taux intermédiaire) pour les biens et services figurant à la Liste II annexée au Code portugais de la TVA, tels que la restauration à emporter et les repas livrés à domicile, les eaux minérales et de table, ainsi que les vins courants ;
- 23 % (taux normal) pour les autres biens et services imposables[29]Source : Portal das Finanças — CIVA, article 18 : Taux de TVA.
Cotisations sociales patronales
Pour la plupart des salariés d’entreprises commerciales, les employeurs versent 23,75 % de la rémunération brute à la Sécurité sociale. Les salariés cotisent à hauteur de 11 %, retenus à la source et reversés par l’employeur[16]Source : Gov.pt — Cotisations de sécurité sociale pour les salariés.
Avantage fiscal de la Zone Franche de Madère
Les sociétés agréées dans la Zone Franche de Madère jusqu’au 31 décembre 2026 peuvent bénéficier d’un taux réduit d’impôt sur les sociétés de 5 % sur leurs revenus éligibles jusqu’au 31 décembre 2033.
Pour bénéficier de ce régime, l’entreprise doit :
- Débuter ses activités dans un délai de 6 mois.
- Créer 1 à 5 emplois au cours de cette période.
- Investir au moins 75 000 € dans des actifs corporels ou incorporels immobilisés au cours des 2 premières années, ou créer au moins 6 emplois au cours des 6 premiers mois.
Le taux réduit s’applique exclusivement aux activités éligibles et reste soumis à des plafonds annuels de bénéfice imposable liés au nombre d’emplois maintenus[30]Source : Portal das Finanças — Statut des avantages fiscaux, article 36-A : Zone Franche de Madère.
Les entreprises agréées au sein de la Zone Franche de Madère au plus tard le 31 décembre 2026 peuvent appliquer un taux d’impôt sur les sociétés de 5 % aux revenus éligibles jusqu’au 31 décembre 2033.
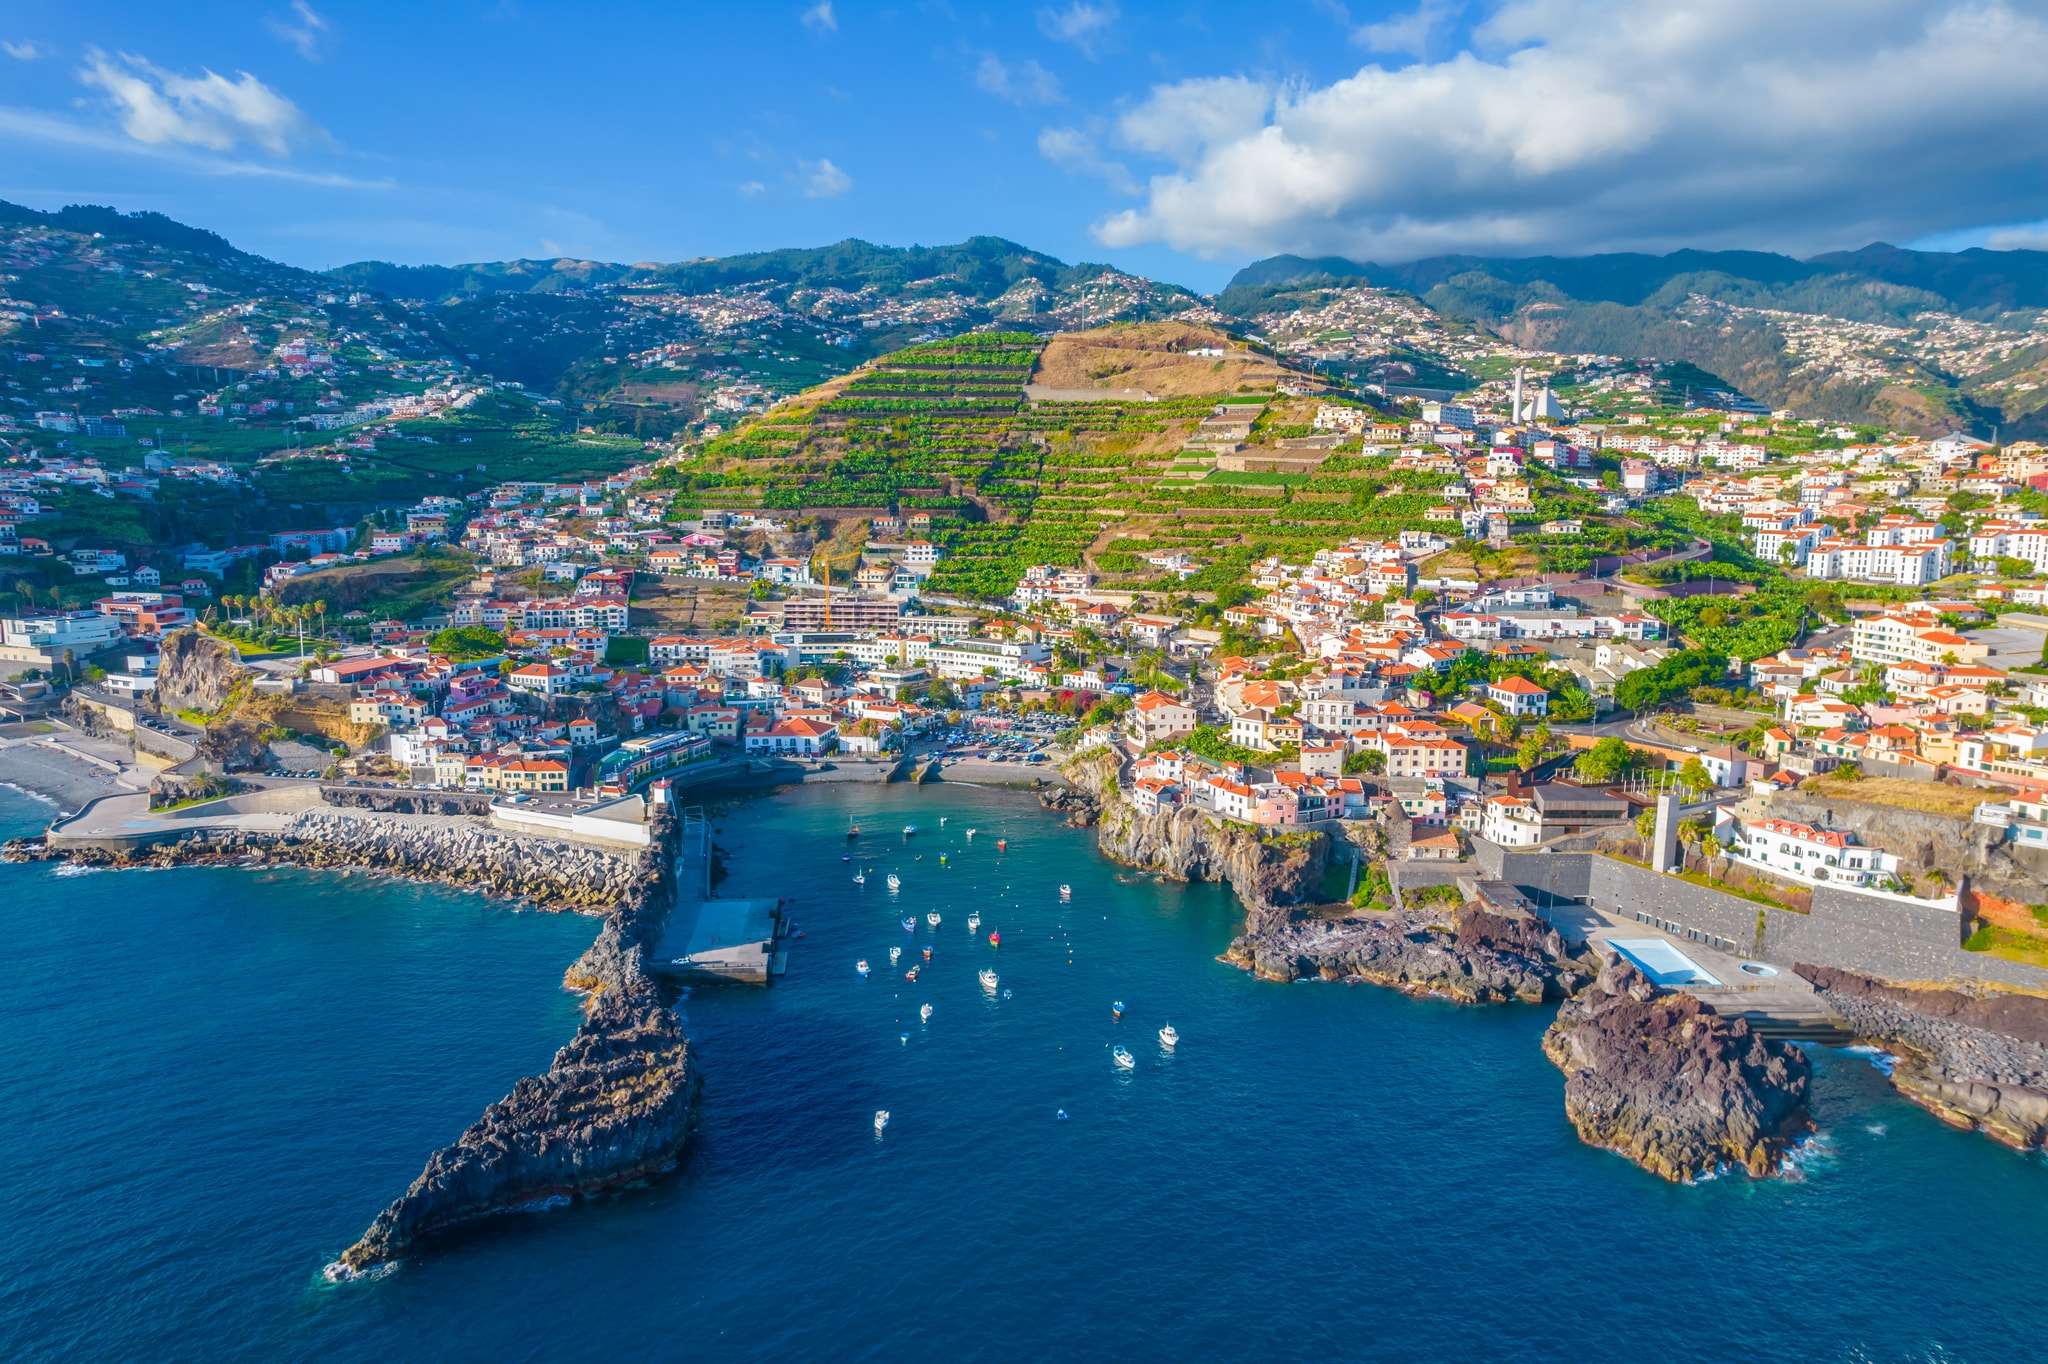
Madère est une région autonome du Portugal située dans l’océan Atlantique. L’archipel se trouve à environ 1 000 km au sud-ouest de l’Europe continentale, et un vol depuis Lisbonne dure 90 minutes
Comment le Portugal évite la double imposition
Le Portugal utilise des conventions de double imposition et des crédits d’impôt étrangers afin de réduire les cas où un même revenu est imposé au Portugal et dans un autre pays. Les résidents fiscaux portugais peuvent imputer l’impôt étranger acquitté sur l’impôt portugais[31]Source : Portal das Finanças — FAQ relations internationales de l’IRS.
Conventions de double imposition
Le Portugal a signé 79 conventions de double imposition, dont 78 sont actuellement en vigueur. Ce réseau comprend des accords avec des juridictions majeures telles que les États-Unis, le Royaume-Uni, le Canada, la Chine, l’Inde, le Japon et les Émirats arabes unis, ainsi que de nombreux pays de l’UE.
Selon le traité, les règles déterminent :
- la résidence fiscale lorsque les deux pays considèrent une personne comme résidente ;
- l’imposition des revenus d’emploi et commerciaux ;
- le traitement des dividendes, intérêts et redevances ;
- l’imposition des pensions, des revenus immobiliers et des plus-values[32]Source : Portal das Finanças — Conventions de double imposition.
Traité fiscal entre les États-Unis et le Portugal
Le Portugal et les États-Unis ont conclu une convention fiscale sur le revenu qui répartit les droits d’imposition entre les deux pays et permet d’éviter la double imposition d’un même revenu. Dans certains cas, les revenus peuvent encore être imposables dans les deux pays, mais l’impôt acquitté dans un pays peut être imputé sur l’impôt dû dans l’autre.
Les contribuables peuvent toujours devoir souscrire des déclarations dans les deux juridictions et demander ou déclarer le crédit d’impôt étranger correspondant[33]Source : Portal das Finanças — CIRS, article 81 : Élimination de la double imposition internationale.
Le Portugal et les États-Unis ont également conclu un accord de sécurité sociale. Il coordonne la couverture de sécurité sociale, permet d’éviter la double cotisation et permet de prendre en compte les périodes d’assurance accomplies dans les deux pays pour l’ouverture de certains droits[34]Source : US Social Security Administration — Accord de totalisation avec le Portugal.
Comment devenir résident fiscal au Portugal
Pour devenir résident fiscal portugais, il convient de remplir les critères légaux de résidence et de mettre à jour son statut auprès de l’Autorité fiscale et douanière portugaise.
Pour les étrangers souhaitant vivre au Portugal sur le long terme, la résidence fiscale détermine l’étendue des revenus imposables au Portugal. Les résidents s’acquittent de l’impôt sur leurs revenus mondiaux, tandis que les non-résidents ne sont imposés que sur leurs revenus de source portugaise.
4—12 mois
Obtenir le droit de résider au Portugal
Les étrangers prévoyant de passer plus de 183 jours au Portugal doivent disposer d’un titre juridique leur permettant de résider à long terme, comme un visa de résidence ou un permis de séjour.
Le Portugal propose plusieurs voies pour obtenir un permis de séjour, notamment le Visa Doré, le visa D7, le visa pour nomade numérique et le visa Global Talent pour les professionnels hautement qualifiés.
Plus de 183 jours par an
Remplir un critère de résidence fiscale
Une personne physique devient résidente fiscale après avoir passé plus de 183 jours au Portugal au cours d’une période de 12 mois concernée. Le fait de disposer d’un logement destiné à servir de résidence habituelle peut également établir la résidence fiscale.
Une personne physique devient résidente fiscale après avoir passé plus de 183 jours au Portugal au cours d’une période de 12 mois concernée. Le fait de disposer d’un logement destiné à servir de résidence habituelle peut également établir la résidence fiscale.
1 jour
Obtenir un NIF
Le numéro d’identification fiscale portugais se compose de 9 chiffres et est requis pour toute démarche auprès de l’autorité fiscale et douanière. Les étrangers peuvent en faire la demande en personne ou en ligne par l’intermédiaire d’un représentant autorisé.
Le numéro d’identification fiscale portugais se compose de 9 chiffres et est requis pour toute démarche auprès de l’autorité fiscale et douanière. Les étrangers peuvent en faire la demande en personne ou en ligne par l’intermédiaire d’un représentant autorisé.
1 jour
Mettre à jour son statut de résidence fiscale
Dès qu’une personne remplit les critères de résidence, elle modifie son adresse fiscale pour passer d’une adresse étrangère à une adresse portugaise. La modification doit être signalée à l’autorité fiscale et douanière dans un délai de 60 jours.
Le NIF reste inchangé lorsqu’un contribuable passe du statut de non-résident à celui de résident. La résidence fiscale détermine l’étendue des revenus soumis à l’impôt portugais ainsi que les obligations déclaratives ultérieures de la personne.
Options de résidence pouvant conduire à la résidence fiscale portugaise
Le Portugal offre plusieurs voies de résidence destinées aux investisseurs, aux personnes financièrement indépendantes, aux travailleurs à distance et aux professionnels hautement qualifiés. L’obtention d’un visa de résidence ou d’un permis de séjour n’entraîne pas automatiquement l’établissement de la résidence fiscale au Portugal.
La résidence fiscale s’établit généralement lorsqu’une personne réside plus de 183 jours au Portugal au cours de la période concernée ou y conserve un logement destiné à servir de résidence habituelle.
Visa Doré du Portugal pour les investisseurs
Le Visa Doré du Portugal accorde un permis de séjour aux ressortissants de pays tiers qui réalisent un investissement éligible. Les titulaires obtiennent le droit de résider et de travailler au Portugal, de voyager au sein de l’espace Schengen et de demander le regroupement familial.
Les options d’investissement actuelles comprennent :
- À partir de 250 000 € pour des projets éligibles dans les arts ou le patrimoine culturel ;
- À partir de 500 000 € pour la recherche scientifique ;
- À partir de 500 000 € dans des fonds d’investissement non immobiliers ;
- À partir de 500 000 € pour la création ou la capitalisation d’une société portugaise et la création de 5 emplois ;
- création d’au moins 10 emplois, sans seuil financier.
Les titulaires d’un Visa Doré doivent séjourner au moins 7 jours au Portugal au cours de la première année, puis 14 jours au cours de chaque période ultérieure de deux ans.
Visa D7 Portugal pour les personnes financièrement indépendantes
Le visa D7 Portugal s’adresse aux retraités et autres étrangers disposant de leurs propres revenus réguliers. Les demandeurs fournissent la preuve de leurs revenus, d’un logement et de moyens suffisants pour subvenir à leurs besoins pendant leur séjour au Portugal.
Le demandeur doit justifier d’un revenu passif d’au moins 920 € par mois. Une majoration de 50 % s’applique pour le conjoint et de 30 % pour un enfant.
Les titulaires d’un visa D7 sont tenus de faire du Portugal leur résidence principale. Un permis de séjour temporaire peut être annulé si son titulaire est absent du Portugal pendant plus de 6 mois consécutifs ou 8 mois non consécutifs au cours de sa validité de 2 ans.
Cette obligation entraîne le respect du critère de résidence fiscale de 183 jours et l’obtention de la qualité de résident fiscal portugais.
Obtenez votre estimation de coût personnel pour le Visa Nomade Numérique au Portugal
Visa Global Talent Portugal pour les professionnels hautement qualifiés
Le visa Global Talent Portugal s’appuie sur le cadre de résidence dédié aux activités de recherche et hautement qualifiées. Il couvre les doctorants éligibles, les chercheurs, le personnel enseignant universitaire et les professionnels exerçant une activité hautement qualifiée au Portugal.
Les demandeurs fournissent des documents confirmant leur activité. Selon le profil du demandeur, ceux-ci comprennent un contrat de travail, une promesse d’embauche, une convention de prestation de services, une bourse de recherche ou la justification des qualifications professionnelles requises pour le poste.
Les professionnels qui s’installent et satisfont aux critères de résidence fiscale portugaise deviennent imposables au Portugal sur leurs revenus mondiaux. Certains spécialistes peuvent également prétendre au régime fiscal IFICI s’ils remplissent ses conditions particulières de résidence et de qualification professionnelle.
Obtenez votre estimation personnalisée des coûts pour le programme Global Talent Portugal
Comment Immigrant Invest peut vous aider dans la résidence au Portugal et la planification fiscale
Immigrant Invest accompagne les étrangers souhaitant obtenir une résidence au Portugal et évaluer les implications fiscales de leur réinstallation. Le processus débute par une étude des objectifs du demandeur, de sa situation et de la voie de résidence adaptée.
Immigrant Invest accompagne les candidats au permis de résidence du Portugal tout au long de leur démarche :
- Vérification diligente préliminaire. Le département conformité examine le profil du demandeur et identifie les risques potentiels avant d’engager la procédure de demande.
- Choix de la voie de résidence. Les experts comparent les options disponibles, telles que le Visa Doré du Portugal, le visa D7, le visa nomade digital et le visa Global Talent.
- Préparation des documents. L’équipe établit une liste personnalisée des pièces à fournir et coordonne les traductions, légalisations et le dépôt du dossier.
- Accompagnement à l’installation. L’assistance peut inclure l’obtention d’un NIF, l’ouverture d’un compte bancaire, la recherche d’un logement et l’organisation des rendez-vous auprès des services d’immigration.
Immigrant Invest ne fournit pas de conseils fiscaux. Lorsque la situation exige une planification fiscale, l’entreprise peut mettre ses clients en relation avec des conseillers fiscaux portugais certifiés, en mesure d’évaluer la résidence fiscale, les sources de revenus, les incitations disponibles et les obligations fiscales transfrontalières.
Points clés sur les impôts au Portugal en 2026
- Les résidents fiscaux portugais paient l’impôt sur leurs revenus mondiaux, tandis que les non-résidents ne sont imposés principalement que sur leurs revenus de source portugaise.
- Les taux d’imposition au Portugal pour les résidents s’échelonnent de 12,5 à 48 %, les taux les plus élevés s’appliquant aux tranches de revenus imposables les plus élevées.
- Les entreprises s’acquittent de l’impôt sur les sociétés et d’autres taxes. Le taux normal de l’impôt sur les sociétés au Portugal continental est de 19 %, tandis que la TVA atteint 23 % au taux normal continental.
- Les propriétaires immobiliers sont soumis à des taxes lors de l’achat et pendant la détention du bien. Celles-ci comprennent l’IMT, le droit de timbre, l’IMI annuel et l’AIMI pour les biens de valeur élevée éligibles.
- Le Portugal propose des incitations fiscales ciblées. Les professionnels qualifiés peuvent bénéficier du régime IFICI offrant un taux d’impôt sur le revenu de 20 % pendant une durée maximale de 10 ans.
- Le Portugal a signé 79 conventions de double imposition, notamment avec les États-Unis, le Royaume-Uni, le Canada, la Chine, l’Inde, le Japon et les Émirats arabes unis. Ces accords permettent aux résidents d’éviter d’être imposés deux fois sur le même revenu.
- Pour devenir résident fiscal au Portugal, les étrangers doivent d’abord obtenir un permis de séjour, par exemple via le Visa Doré du Portugal.
Immigrant Invest est un agent agréé pour les programmes de citoyenneté et de résidence par investissement dans l’UE, les Caraïbes, l’Asie et le Moyen-Orient. Profitez de nos 15 ans d’expertise internationale — prenez rendez-vous avec nos experts en programmes d’investissement.
 Plus de 10 000 investisseurs nous font confiance