
تشتهر البرتغال بجودة التأمين في القطاعين العام والخاص. وتبدأ تكلفة خطط التأمين الصحي والتأمين على السفر الخاص هنا من 10 يورو شهرياً وتغطي جميع الاحتياجات الأساسية. بينما يتطلب التأمين العام دفع مبالغ إضافية تتراوح بين 10 و15 يورو لكل زيارة للخدمات غير الأساسية.
إليك دليلنا حول التأمين الإجباري والاختياري في البرتغال للمستثمرين والمغتربين والراغبين في التقاعد هناك.
نظرة عامة على التأمين في البرتغال
يلتزم المقيمون في البرتغال بالحصول على التأمين الصحي والتأمين الاجتماعي. وتشمل الأنواع الأخرى من التأمين الإجباري تأمين المنازل وتأمين السيارات.
تتوفر في البرتغال خيارات تأمين تقدمها الدولة. وتُتاح هذه الخيارات للمواطنين والمقيمين في البرتغال وتُموَّل من الضرائب.
تشمل أنواع التأمين الاختيارية التأمين ضد البطالة، والتأمين على الحياة، وأي نوع آخر من التأمين المطلوب بالإضافة إلى الخيارات الإجبارية — ولتأمين محتويات المنزل، يتعين دفع تكلفة إضافية مقابل التأمين الخاص.
تُعد أسعار خطط التأمين الخاص في البرتغال ميسورة التكلفة بصفة عامة — ابتداءً من 10 يورو شهرياً. وتقدم شركات التأمين أنواعاً مختلفة من الخطط. على سبيل المثال، يمكن للشخص حماية مركبته من السرقة، وهو أمر لا تغطيه عادةً خطط تأمين السيارات الأساسية.
هل تعتبر مرشحاً مثالياً للحصول على تأشيرة D7 في البرتغال؟
اكتشف مدى أهليتك من خلال اختبارنا البسيط!
التأمين الصحي في البرتغال
يتكون نظام الرعاية الصحية في البرتغال من ثلاثة مكونات: الخدمة الصحية الوطنية (Serviço Nacional de Saúde - SNS) أو الرعاية الصحية العامة، وأنظمة الرعاية الصحية الفرعية، والرعاية الصحية الخاصة.
الرعاية الصحية العامة، أو SNS. تقدم العيادات والمستشفيات العامة في جميع مناطق البرتغال رعاية طبية مجانية للمقيمين في الدولة. واعتباراً من عام 2021، خصصت البرتغال 11% من ناتجها المحلي الإجمالي لقطاع الصحة. ويغطي التأمين الصحي العام جميع أنواع الإجراءات الطبية الأولية تقريباً، باستثناء خدمات الأسنان والتجميل.
لا يحق للسياح وحاملي التأشيرات قصيرة الإقامة استخدام أنواع التأمين التي تقدمها الدولة، حيث تقتصر هذه الخدمات على المواطنين والمقيمين في الدولة.
توجد أيضاً مدفوعات مشتركة للخدمات غير الأساسية، وعادةً لا تتجاوز 15 يورو عن كل زيارة.
تُقدم خدمات الأسنان في البرتغال مقابل أجر، وتعتمد التكاليف على الخدمة المطلوبة والعيادة المختارة.
وفي المتوسط، يبلغ السعر التقريبي للموعد الأول في عيادة الأسنان 5 يورو. وتكون الزيارات اللاحقة مدفوعة أيضاً، حيث يعتمد السعر على الخدمات المقدمة. على سبيل المثال، لتبييض الأسنان، يتراوح السعر المتوقع بين 100 يورو فأكثر، ولخلع ضرس العقل 40 يورو. بينما تُعد الفحوصات أو التنظيف أرقص تكلفة، إذ تبلغ حوالي 30 يورو عن كل زيارة.
للحصول على خطة علاجية والتكلفة التقديرية، يجب الاتصال بعيادة أسنان في البرتغال.
إليك بعض عيادات الأسنان الأعلى تقييماً في لشبونة:
- Medidental Dental and Wellness Clinics؛
- CPRO Clinic — Oral Prevention and Dental Rehabilitation Clinic؛
- DentalTeam.
غالباً ما تتضمن خطط التأمين الخاص في البرتغال خدمات الأسنان. وتبدأ تكلفة التأمين الخاص الأساسي للأسنان من 80 يورو سنوياً للفرد الواحد، بينما يمكن لأسرة مكونة من 4 أفراد توقع دفع حوالي 200 يورو سنوياً.
أنظمة الرعاية الصحية الفرعية. توجد برامج رعاية صحية مجانية للعاملين في الحكومة، وموظفي الإدارات المحلية، وفئات مهنية معينة مثل أفراد الشرطة وموظفي السجون. وتمول دولة البرتغال هذه الأنظمة الفرعية للرعاية الصحية، وهي غير متاحة للأفراد خارج نطاقها المهني.
الرعاية الصحية الخاصة. على الرغم من وجود رعاية صحية عامة متطورة في البرتغال، فإن الرعاية الصحية الخاصة تحظى بشهرة كبيرة ليس فقط بين غير البرتغاليين ولكن أيضاً بين المواطنين البرتغاليين. وتنفق الأسر البرتغالية حوالي 30% من إجمالي نفقات الرعاية الصحية عليها.
يميل الأشخاص إلى دفع تكاليف إضافية لتغطية جراحة الأسنان والجراحات التجميلية نظراً لأن الدولة لا تغطي هذه الخدمات.
العيادات الخاصة متاحة للجميع. وبما أن المدفوعات المباشرة تكون أعلى عادةً، فإن التأمين الصحي المدفوع يساعد على توفير المال في الخدمات الشخصية.
هناك فرق بين التأمين الصحي الخاص وخطط الرعاية الصحية الخاصة:
- يُقدم التأمين الصحي من قبل شركة تأمين من اختيارك ويغطي الخدمات الطبية في المستشفيات المشمولة بالتأمين. وتوفر شركة التأمين قائمة بهذه المستشفيات.
- خطط الرعاية الصحية هي خطط تكميلية ولا تغطي الإقامة في المستشفيات والجراحات. وتُحسب تكلفة خطة الرعاية الصحية بشكل فردي وتكون عادةً أقل من سعر التأمين — حوالي 10 إلى 15 يورو شهرياً.
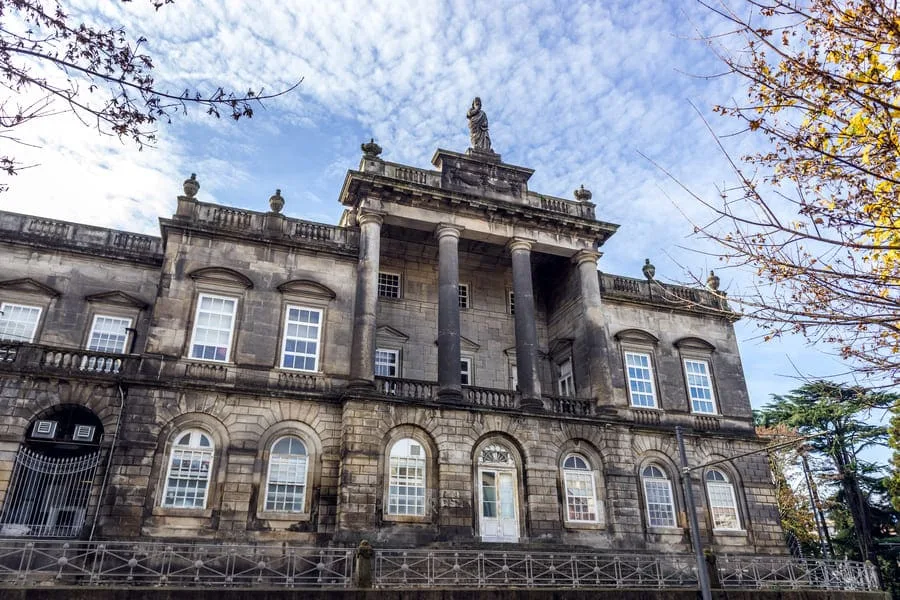
مستشفى سانتو أنطونيو في بورتو، الشامخ منذ عام 1770. تقع العديد من المستشفيات في البرتغال في مبانٍ تاريخية
التأمين على السفر في البرتغال
التأمين على السفر إلزامي للسيّاح الذين يزورون البرتغال — فمن المستحيل التقدم بطلب للحصول على تأشيرة بدون تأكيد التأمين على السفر. التغطية الدنيا لدول شنغن هي 30,000 يورو.
طريقة مريحة لشراء التأمين على السفر هي القيام بذلك عبر الإنترنت أو في مكتب المزود. يجب أن يكون التأمين سارياً في منطقة شنغن ويغطي العلاج الطارئ والإقامة في المستشفى والإخلاء وتكاليف إعادة الشخص إلى وطنه.
لا يتم تضمين مصاريف السياحة العلاجية والحالات غير الطارئة في خطة التأمين على السفر. يغطي تأمين السياحة العلاجية المخاطر المحتملة أثناء الإجراءات الطبية وفترات التعافي. ومع ذلك، لا يمكن لهذا النوع من التأمين أن يحل محل التأمين الصحي.
من أكثر مزودي التأمين على السفر شعبية:
- Allianz،
- AXA،
- MondialCare.
يجب أن يستوفي أفضل تأمين على السفر للبرتغال جميع متطلبات التأمين على السفر لمنطقة شنغن وأن يكون سارياً أثناء إقامتك.
لا يُطلب من مواطني دول معينة الحصول على تأمين على السفر، على سبيل المثال، المقيمون في الإمارات العربية المتحدة أو سانت كيتس ونيفيس أو سانت لوسيا. ومع ذلك، يُوصى بشدة بالحصول على تأمين على السفر لتجنب المخاطر.
تتراوح أسعار التأمين على السفر من 20 يورو إلى 50 يورو للرحلة الواحدة، وذلك اعتماداً على مدة الإقامة في البرتغال والتغطية المختارة.
تأمين المغتربين في البرتغال
التأمين العام في البرتغال متاح لجميع المقيمين القانونيين، بمن فيهم المغتربون.
المغتربون الذين يزورون البرتغال باستخدام تأشيرة D7 في البرتغال لا يحق لهم استخدام الرعاية الصحية العامة. ومع ذلك، بعد الحصول على بطاقة الإقامة، يمكنهم التسجيل في خطة التأمين الصحي العام.
التأمين على السفر والتأمين الصحي إلمزاميان للتقدم بطلب للحصول على تأشيرة D7 في البرتغال إذا كنت تخطط للحصول على تصريح إقامة بعد ذلك.
يمكن للمقيم الحصول على تأمين صحي خاص طوعي في حال كان بحاجة إلى تغطية إضافية — أو إذا كان يخطط للبقاء في البرتغال لمدة تقل عن 90 يوماً. وفي هذه الحالة، لا يحق له استخدام خدمات الخدمة الصحية الوطنية (SNS).
بالنسبة لأولئك الذين يعيشون أو يعملون في البرتغال، من الضروري المساهمة في نظام الضمان الاجتماعي لتمكينهم من استخدام خدمات الرعاية الصحية العامة. وعادة ما يقدم صاحب العمل هذه المساهمات. بينما يجب على العاملين لحسابهم الخاص المساهمة بأنفسهم.
تقدم شركات التأمين الأوروبية والدولية الكبرى حزماً ممتدة للمغتربين. وتتضمن هذه الحزم عادةً التأمين الصحي والتأمين على السفر والتأمين على الحياة، وهي قابلة للتعديل.
تُحسب تكلفة خطة التأمين المخصصة التي تتضمن جميع أنواع التأمين الإلزامي للمغتربين بشكل فردي.
تأمين السيارات في البرتغال
من الإجباري الحصول على تأمين السيارات في البرتغال. وتتضمن التغطية الأدنى الأضرار والإصابات التي تلحق بطرف ثالث وتكلفة الأضرار التي تلحق بمتلكات الطرف الثالث. وتتكلف هذه التغطية من 100 إلى 150 يورو سنوياً وتغطي حداً أدنى قدره 6 ملايين يورو للإصابات و1 مليون يورو لأضرار المركبة.
لتغطية الأضرار التي تلحق بمركباتهم، يدفع مالكو السيارات تكلفة إضافية مقابل خطط التغطية الممتدة. وتتضمن هذه الخطط عادةً الحماية من السرقة وأضرار الحريق وتبدأ أتكاليفها من 200 يورو سنوياً.
يتكلف تأمين السيارات الشامل بالكامل حوالي 350 يورو سنوياً. ويشمل جميع المخاطر المحتملة، والأضرار الناجمة عن مخاطر المالِك، وتأمين المسؤولية المدنية.
غالباً ما تغطي الأنواع الممتدة من وثيقة التأمين الإصلاحات مثل إصلاح الزجاج. وتعتمد التكلفة النهائية لتأمين السيارة على عمر المركبة، وسجل القيادة للمالك، وعوامل أخرى.
يكون تأمين السيارات في البرتغال سارياً عند السفر إلى إحدى دول الاتحاد الأوروبي والمملكة المتحدة. ومع ذلك، إذا كنت تخطط للانتقال إلى دولة أخرى في الاتحاد الأوروبي، فقد تحتاج إلى إعادة تسجيل مركبتك — إذ قد لا تكون شركة التأمين مخولة بتغطيتك في الخارج.
عند السفر إلى دول خارج الاتحاد الأوروبي، تحقق من متطلبات كل دولة بالنسبة لتأمين السيارات. وتقدم شركات التأمين وثائق تأمين السيارات في الخارج، وتُخصص هذه الوثائق حسب دولة الزيارة.
تأمين المنازل في البرتغال
إذا قمت بشراء عقار في البرتغال، فأنت ملزم قانوناً بالحصول على الحد الأدنى من تأمين السكن. وتبلغ تكلفته 80–100 يورو سنوياً ويغطي عادةً الأضرار الناجمة عن الكوارث الطبيعية مثل الفيضانات والأعاصير والعنصر البشري، على سبيل المثال، أضرار موجات الحر والانفجارات.
يدفع المالكون الذين يرغبون في الحصول على تغطية إضافية مقابل الحصول على تأمين خاص على محتويات المنزل وتأمين المسؤولية.
عادةً لا يغطي تأمين المنازل العقارات الشاغرة. وإذا كان المالك يخطط للعيش في عقاره بشكل موسمي، فيجب عليه النظر في تأمين إضافي للعقارات الشاغرة.
تأمين منازل العطلات في البرتغال. يغطي هذا النوع من تأمين المنازل الأضرار التي تلحق بالعقارات الشاغرة — على سبيل المثال، منزل العطلات الذي يُزار مرة واحدة فقط في الموسم.
تقدم شركات التأمين الخاصة خططاً تشمل جميع الأضرار المحتملة. حيث يمكن حماية منازل العطلات من الكوارث الطبيعية، وسرقة الممتلكات والأموال، وفقدان الممتلكات بسبب ارتفاع التيار الكهربائي.
كما يمكن تغطية تكاليف السفر في حالة الفرار إلى المنطقة التي يقع فيها منزل العطلات.
يبدأ متوسط تكلفة التغطية الممتدة من 100 يورو سنوياً وتُحسب بشكل فردي، اعتماداً على عوامل مثل حجم العقار.
تأمين محتويات المنزل في البرتغال. يمكن للمؤمَّن عليه تغطية محتويات منزله الخاص، بالإضافة إلى المحتويات التي يجلبها معه إلى عقار مستأجر. التأمين ضد الحريق إلزامي لمالكي المنازل، وهو يغطي عادة الأضرار المحتملة التي قد تلحق بمتعلقاتهم.
على سبيل المثال، تتضمن الحالات المؤمَّن عليها لخطة هذا التأمين الأساسية السرقة والأضرار الكهربائية. الأضرار التي يسببها المالك لا تشكل حالات مؤمَّن عليها: إذا ترك الصنابير مفتوحة، فلن يتم تغطية الضرر.
الأثاث والأجهزة الإلكترونية هي المحتويات الأكثر شيوعاً التي يتم تغطيتها. البضائع الباهظة الثمن مثل الأعمال الفنية والمقتنيات الفاخرة قد تحتاج إلى تغطية إضافية اعتماداً على سعرها.
في المتوسط، تبدأ أسعار تأمين محتويات المنزل من 80 يورو سنوياً. والخطط التي تتضمن تغطية العناصر الباهظة الثمن تكلف أكثر. كما أن الأضرار الناجمة عن مخاطر متعددة غير مغطاة في الخطط الأساسية ستزيد من الأسعار.
التأمين الاجتماعي في البرتغال
يوجد نظام لمنافع الضمان الاجتماعي التي تمولها الدولة للمواطنين والمقيمين في البرتغال:
- يدفع العمال المساهمات من خلال أصحاب العمل. وتتراوح المساهمات من 11% إلى 21.4% وتُخصم من الرواتب الشهرية؛
- يساهم العاملون لحسابهم الخاص بأنفسهم ويدفعون 21.4% من الدخل شهرياً.
تتضمن الحالات المؤمَّن عليها البطالة، والمرض، وإجازة الوالدية، والعجز، وإعاقة كبار السن، وفقدان الزوج، ومنافع الناجين من الحوادث.
تبلغ تكلفة التأمين الاجتماعي الخاص 20 يورو أو أكثر شهرياً، اعتماداً على احتياجات الشخص المؤمَّن عليه.
التأمين على الحياة في البرتغال
التأمين على الحياة خيار مدفوع وغير إجباري في البرتغال. ويغطي مخاطر الوفاة والعجز المحتملة.
يمكن إعادة احتساب تكلفة ومبلغ التأمين على الحياة سنوياً، مع مراعاة الحالة الصحية لحامل الوثيقة. كما يمكن تحديد المبلغ لفترة معينة. يُحسب التأمين على الحياة بشكل فردي، ويبلغ متوسط التكلفة السنوية من 50 إلى 100 يورو.
هناك بعض الاستثناءات التي لا تشكل حوادث مؤمناً عليها للتأمين على الحياة في البرتغال:
- محاولات الانتحار؛
- إساءة استخدام المواد المخدرة؛
- الوفاة أثناء ارتكاب جريمة؛
- حوادث الطائرات الخاصة؛
- الإصابات الناجمة عن حوادث السيارات الخاصة؛
- الكوارث الطبيعية.
توجد أنواع مختلفة من التأمين المطلوبة للحوادث المذكورة أعلاه، مثل تأمين السفر والتأمين الصحي.
تأمين المسؤولية المدنية في البرتغال
توجد أنواع عامة وخاصة من تأمين المسؤولية المدنية في البرتغال. ويحمي تأمين المسؤولية المدنية أطرافاً ثالثة من أي أضرار محتملة.
تأمين المسؤولية المدنية إجباري للمركبات المسجلة في الاتحاد الأوروبي في البرتغال. ويغطي إصابات السائقين والركاب والأطراف الثالثة في حالة وقوع حادث.
يُطالب المؤجرون بالحصول على تأمين المسؤولية المدنية. وإذا قمت باستئجار شقة، يجب عليك تضمين تأمين المسؤولية المدنية في خطة تأمين منزلك.
يحمي تأمين المسؤولية المدنية الأفراد من الأضرار غير المتوقعة، مثل انهيار المباني أو السقوط من الدرج الزلق.
تُحسب تكلفة تأمين المسؤولية المدنية الخاص بشكل فردي. ومع ذلك، فإن الحد الأدنى للتغطية هو 6 ملايين يورو لكل حادث مؤمن عليه للشخص الواحد و1 مليون يورو لكل حادث مؤمن عليه للأضرار المادية المسببة.
التأمين ضد البطالة في البرتغال
يوجد في البرتغال نظام لإعانات البطالة الممولة من الدولة. ويستحق هذه الإعانات المواطنون والمقيمون من أصحاب مهن معينة الذين تعرضوا للبطالة اللاإرادية؛ على سبيل المثال، عمال الخدمة المنزلية، والمتقاعدون بسبب العجز، ومدرسو المدارس، والعمال الزراعيون.
كما يستحق الباحثون عن عمل لأول مرة الحصول على إعانات البطالة الاجتماعية في البرتغال.
وتُقدَّم الإعانات الاجتماعية للأفراد الذين يدعمون نظام التأمين العام من خلال الضرائب.
غالباً ما يدفع المغتربون الذين يرغبون في حماية أنفسهم من فقدان الوظيفة مقابل الحصول على تأمين خاص ضد البطالة. وتطلب البنوك في كثير من الأحيان من عملائها الحصول على تأمين خاص ضد البطالة قبل إبرام عقد القرض.
تُحتسب تكلفة التأمين الخاص ضد البطالة بشكل فردي.
التأمين التجاري في البرتغال
التأمين التجاري هو خيار مدفوع في البرتغال. ومع ذلك، تلزم الشركات بالحصول على تأمين المسؤولية المدنية العامة. وتعد أنواع التأمين الأخرى للشركات اختيارية.
تأمين المسؤولية المدنية العامة. بالنسبة للشركات في البرتغال، يوجد تأمين إجباري للمسؤولية المدنية العامة للشركات. وهو يحمي الشركات من الأضرار المالية أو أضرار السمعة.
على سبيل المثال، عندما تنتهي مطالبة عميل غير راضٍ بدعوى قضائية ضد الشركة — في هذه الحالة، سيغطي تأمين المسؤولية المدنية العامة الرسوم القانونية. كما سيشمل التغطية للأضرار المادية والمعنوية الملحقة بالأطراف الثالثة.
ويمكن أيضاً تغطية موظف بمفرده عبر هذا النوع من التأمين.
تأمين توقف الأعمال اختياري. وهو يساعد الشركات التي تضطر إلى التوقف عن العمل لأي سبب من الأسباب — على سبيل المثال، في حالة انتشار جائحة. ويحمي تأمين توقف الأعمال المؤمن عليهم من خسارة الأرباح أثناء التوقف اللاإرادي عن العمل.
تأمين المباني وتأمين المعدات يحمي الشركة من فقدان المرافق التشغيلية والمعدات التي تعتمد عليها. على سبيل المثال، يمكن لأصحاب المقاهي تغطية معداتهم — مثل آلات القهوة.
يمكن لأصحاب الشركات أيضاً تزويد موظفيهم بخطط تغطية داخلية لصحتهم وسلامتهم في مكان العمل.
تُحتسب تكلفة تأمين المباني من قبل شركة التأمين بناءً على نوع النشاط التجاري، وتصل في المتوسط إلى 72 يورو سنوياً.
كيف تصبح وافداً مقيماً في البرتغال؟
للتأهل للاستفادة من التأمين الممول من الدولة في البرتغال، يجب أن تكون مواطناً برتغالياً — أو مقيماً يحمل تأشيرة طويلة الأجل.
تتوفر تأشيرة D7 في البرتغال للأفراد من دول خارج الاتحاد الأوروبي. ويجب أن يزيد عمر مقدم الطلب الرئيسي عن 18 عاماً وألا تكون لديه أي سوابق جنائية. كما ينبغي أن يكون لديه دخل سلبي مستقر يتجاوز 920 يورو شهرياً وأن يشتري أو يستأجر عقاراً في البرتغال.
يمكن إدراج الزوج/الزوجة، والوالدين المعالين مالياً، والأبناء حتى سن 21 عاماً في الطلب — وتبلغ متطلبات الدخل للزوج/الزوجة أو الوالد 50% من دخل المستثمر و30% للطفل.
لا يُشترط أي استثمار للحصول على تأشيرة D7 في البرتغال، والتي يمكن الحصول عليها عن بُعد من بلد المنشأ.
تكون تأشيرة D7 صالحة لمدة 4 أشهر، يمكن خلالها دخول البلاد للتقدم بطلب للحصول على تصريح إقامة عبر خدمة الحدود والأجانب (SEF).
هناك شرط للإقامة: للحفاظ على الصفة، يجب عليك الإقامة في البلاد لمدة 183 يوماً في السنة.
تنطوي الحياة في البرتغال على مزايا متعددة؛ إذ يمكن للمقيمين القانونيين في البرتغال الحصول على الرعاية الصحية المجانية في البلاد، والسفر دون تأشيرة عبر منطقة شنغن، والتقدم بطلب للحصول على الجنسية بعد 5 سنوات من الحصول على تصريح الإقامة الدائمة.
النقاط الرئيسية حول التأمين في البرتغال
- تعد التغطية التأمينية للصحة، والسيارات، والمنازل، والمخاطر الاجتماعية من أنواع التأمين الإجباري في البرتغال.
- تُعد الخدمة الصحية الوطنية (Serviço Nacional de Saúde - SNS) المزود الوطني للرعاية الصحية العامة. وتمولها الدولة، وتتاح خدماتها للمقيمين في البلاد.
- تشكل الأنظمة الفرعية للرعاية الصحية جزءاً من نظام الرعاية الصحية الوطني في البرتغال، وتوفر التغطية لموظفي الخدمات الحكومية، والجيش، ورجال الشرطة، والعاملين في القطاع المصرفي.
- يستخدم الرعاية الصحية الخاصة كل من المقيمين وغير الحاملين للجنسية البرتغالية. ويقوم المقيمون باستكمال خطة الرعاية الصحية العامة الخاصة بهم عن طريق إضافة تغطية إضافية يدفعون ثمنها. أما الأفراد الذين لا يتأهلون للحصول على خدمات SNS فيستخدمون الرعاية الصحية الخاصة كمزود رئيسي لهم نظراً لأنهم ملزمون قانوناً بالحصول على التأمين الصحي في البرتغال.
يجب على السياح الحاصلين على تأشيرات شنغن شراء تأمين سفر قبل زيارة البرتغال؛ وبالنسبة للسياح الآخرين، فهو اختياري ولكنه موصى به. - تقدم شركات التأمين باقات ممتدة للمغتربين. وتتضمن هذه الباقات عادةً التأمين الصحي، وتأمين السفر، والتأمين على الحياة، ويمكن تخصيصها.
- للاستفادة من نظام الرعاية الصحية العامة، يجب أن تكون مقيماً قانونياً في البرتغال. وإحدى الطرق لتصبح مقيماً دون استثمار كبير هي التقدم بطلب للحصول على تأشيرة D7 في البرتغال.
 موثوق به من قبل أكثر من 10,000 مستثمر